Réduire le DSO : le guide pour encaisser plus vite, de la facture à la relance
Le DSO ne se réduit pas d'abord au recouvrement. Il se réduit dès la facture.
Le DSO (Days Sales Outstanding), ou délai moyen de paiement des clients, mesure le nombre de jours qui séparent en moyenne une vente de son encaissement. C'est l'un des indicateurs les plus suivis par les directions financières, parce qu'il pèse directement sur la trésorerie et sur le besoin en fonds de roulement.
En France, le sujet n'a rien de théorique. Selon le rapport 2025 de l'Observatoire des délais de paiement publié par la Banque de France, les retards de paiement atteignaient 13,4 jours en moyenne fin 2025, et les PME et microentreprises disposeraient d'environ 13 milliards d'euros de trésorerie supplémentaire si les délais légaux étaient respectés. Le même rapport souligne que moins d'une grande entreprise sur deux respecte le délai de 60 jours.
Face à un DSO trop élevé, le réflexe est souvent de renforcer la relance. C'est utile, mais tardif. Une grande partie des retards naît en amont : une facture envoyée trop tard, un montant contesté, un bon de commande manquant, une adresse de facturation erronée, un client qui ne comprend pas ce qu'on lui facture. Chacun de ces défauts ajoute des jours avant même la première relance.
Ce guide explique comment calculer et lire le DSO, ce qui le fait monter, ce que dit la loi, puis présente les leviers concrets, de la facture juste à l'encaissement et à la relance, et un plan d'action en 90 jours.
Pour le cadre d'ensemble, voir nos guides de l'order to cash et du quote-to-cash.
Qu'est-ce que le DSO ?
Le DSO exprime l'encours de créances clients en nombre de jours de chiffre d'affaires. Un DSO de 55 jours signifie qu'il faut, en moyenne, 55 jours pour transformer une vente en argent sur le compte bancaire.
Il se distingue de deux notions proches :
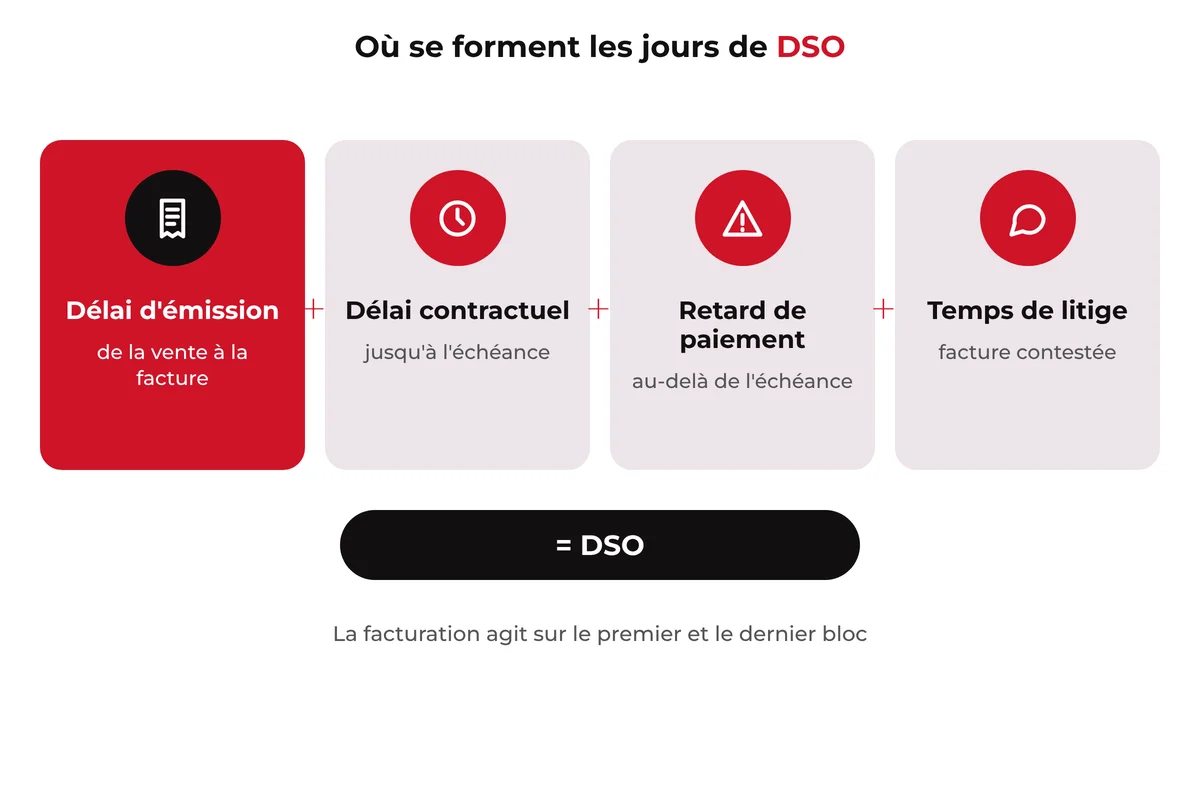
- le délai de paiement contractuel : c'est l'échéance convenue avec le client, par exemple 45 jours fin de mois ;
- le retard de paiement : c'est le nombre de jours au-delà de l'échéance. Le DSO additionne en quelque sorte les deux, plus le temps perdu avant l'émission de la facture quand on le mesure depuis la vente.
| Indicateur | Ce qu'il mesure | Qui le maîtrise |
|---|---|---|
| Délai contractuel | L'échéance accordée au client | Les ventes et la direction financière, dans les limites légales |
| Délai d'émission | Le temps entre la livraison ou la période de service et l'envoi de la facture | La facturation |
| Retard de paiement | Les jours au-delà de l'échéance | Le client, la relance et le traitement des litiges |
| DSO | L'encours clients rapporté au chiffre d'affaires, en jours | L'ensemble du cycle, de la commande à l'encaissement |
Le DSO a une conséquence très concrète. Chaque jour de DSO représente environ un jour de chiffre d'affaires immobilisé chez les clients. Pour une entreprise qui facture 36,5 millions d'euros par an, soit 100 000 euros par jour en moyenne, gagner dix jours de DSO libère de l'ordre d'un million d'euros de trésorerie. L'exemple est illustratif, mais l'ordre de grandeur explique pourquoi les directions financières et les investisseurs le surveillent de près.
Comment calculer le DSO
La méthode simple
La formule la plus courante est la suivante :
DSO = (créances clients ÷ chiffre d'affaires TTC de la période) × nombre de jours de la période
Les créances clients s'entendent toutes taxes comprises, puisque c'est ce que le client doit payer ; le chiffre d'affaires doit donc être pris TTC lui aussi pour que le rapport ait un sens. On ajoute en général les effets escomptés non échus et les créances cédées encore à risque, pour ne pas embellir artificiellement l'indicateur.
Exemple : 2,4 millions d'euros de créances à fin mars, 4,5 millions d'euros de chiffre d'affaires TTC sur le trimestre de 90 jours. DSO = (2,4 ÷ 4,5) × 90 = 48 jours.
La méthode par épuisement
La méthode simple lisse les variations d'activité. Quand les ventes sont saisonnières ou en forte croissance, la méthode par épuisement est plus fidèle : on part des créances de fin de mois et on « consomme » le chiffre d'affaires des mois précédents, en remontant, jusqu'à les couvrir entièrement. Le nombre de jours ainsi remontés donne le DSO.
Exemple : 2,4 millions d'euros de créances. Mars a fait 1,8 million d'euros de chiffre d'affaires TTC (31 jours), février 1,2 million d'euros (28 jours). Mars couvre 1,8 million ; il reste 0,6 million, soit la moitié de février, donc 14 jours. DSO = 31 + 14 = 45 jours.
Les pièges du calcul
- Comparer des périmètres différents : un DSO consolidé mélange des activités, des pays et des clients aux pratiques très différentes. Il faut le décliner par entité, segment et client.
- Oublier le délai d'émission : si les factures partent dix jours après la fin du mois, le DSO calculé sur les factures émises sous-estime le temps réel entre la vente et l'encaissement.
- Ignorer les avoirs et les litiges : une créance contestée reste dans l'encours. Un DSO stable peut cacher une hausse des litiges compensée par des encaissements plus rapides ailleurs.
- Changer de méthode en cours d'année : les comparaisons perdent leur sens.
Ce qui fait monter le DSO
Les causes d'un DSO élevé se répartissent en trois familles. La troisième, celle de la qualité de facturation, est souvent la moins mesurée et la plus facile à corriger.
Les causes commerciales
- des délais de paiement longs accordés pour gagner un contrat,
- des conditions particulières négociées client par client, mal connues de la facturation,
- un poids important de grands comptes, dont les circuits de validation sont longs,
- une clientèle internationale, avec des usages de paiement différents.
Les causes liées au client
- une situation financière tendue, qui le pousse à retarder ses paiements,
- un processus de paiement interne lourd : bon de commande obligatoire, validation par plusieurs personnes, campagnes de paiement à dates fixes,
- un portail fournisseur sur lequel la facture doit être déposée selon un format précis.
Les causes liées à la facturation
- la facture part tard : préparation manuelle, consommation collectée en retard, validation interne trop longue, clôture mensuelle qui bloque l'émission ;
- la facture est fausse : mauvais prix, remise oubliée, prorata mal calculé, consommation erronée, taux de TVA incorrect ;
- la facture est incomplète : numéro de bon de commande absent, mauvaise entité facturée, adresse ou contact erronés, mentions obligatoires manquantes ;
- la facture est incompréhensible : le client ne retrouve pas son contrat, ne comprend pas le détail de sa consommation, ne sait pas à quoi correspond une ligne ;
- la facture ne parvient pas au bon destinataire, ou se perd dans une boîte générique.
Chacune de ces erreurs a le même effet : le client ne paie pas, ou ne paie qu'une partie, et attend une correction. La facture rectificative ou l'avoir repart pour un nouveau cycle de validation. Quelques jours de retard à l'émission se transforment ainsi facilement en plusieurs semaines de retard d'encaissement.
Ce que dit la loi sur les délais de paiement
En France, les délais de paiement entre professionnels sont encadrés par le code de commerce (articles L441-10 et suivants). Selon Bpifrance Création, les règles principales sont les suivantes :
| Règle | Ce que prévoit le droit |
|---|---|
| Délai par défaut | 30 jours après la réalisation de la prestation ou la réception de la marchandise, si rien n'est prévu |
| Délai maximal convenu | 60 jours à compter de la date d'émission de la facture, ou 45 jours fin de mois |
| Factures périodiques | 45 jours maximum à compter de la date d'émission |
| Pénalités de retard | Taux de la dernière opération de refinancement de la BCE majoré de 10 points, ou un autre taux qui ne peut être inférieur à trois fois le taux d'intérêt légal |
| Indemnité forfaitaire | 40 euros par facture payée en retard, pour frais de recouvrement |
| Sanctions | Amende administrative jusqu'à 2 millions d'euros pour une société, 4 millions en cas de récidive |
Trois conséquences pratiques pour le DSO :
- La date d'émission compte. Le délai légal court à partir de la date d'émission de la facture. Une facture émise tard repousse d'autant l'échéance.
- Les mentions doivent être sur la facture ou dans les conditions générales. Les pénalités et l'indemnité forfaitaire ne s'appliquent efficacement que si elles sont prévues et connues du client.
- Le droit ne fait pas tout. Peu d'entreprises appliquent systématiquement les pénalités à leurs clients, par crainte d'abîmer la relation. Le levier légal sert surtout de cadre à une politique de crédit claire.
Ces règles s'appliquent entre entreprises en France. Les ventes aux particuliers, les marchés publics et les ventes internationales obéissent à des règles différentes. En cas de doute, l'avis d'un juriste reste nécessaire.
Levier 1 : facturer juste et tout de suite
C'est le levier le plus puissant, et le plus souvent sous-exploité. Il agit sur deux composantes du DSO : le délai d'émission et le temps perdu en litiges.
Émettre la facture dès que le droit à facturer existe
- Ventes ponctuelles : déclencher la facture à la livraison ou à la mise en service, automatiquement, plutôt qu'en fin de mois.
- Abonnements : facturer à terme à échoir quand le contrat le permet, et générer les factures à date fixe, sans intervention manuelle.
- Consommation : collecter et valoriser les données d'usage au fil de l'eau, pour pouvoir facturer dès la fin de la période, et non après plusieurs jours de traitement. C'est le rôle de la médiation et de la facturation à l'usage.
- Jalons de projet : relier les jalons validés au déclenchement de la facture.
Chaque jour gagné à l'émission est un jour gagné sur le DSO, sans rien demander au client.
Rendre la facture incontestable
Une facture juste repose sur des données justes en amont : un catalogue d'offres et de prix unique, des contrats à jour, des remises datées, des consommations contrôlées. Les erreurs de prix et les remises oubliées sont aussi une cause de fuite de revenus : les corriger améliore à la fois le chiffre d'affaires et le DSO.
Quelques contrôles simples, avant l'envoi, évitent une grande partie des contestations :
- comparaison du montant avec la facture précédente et alerte au-delà d'un seuil,
- présence du numéro de bon de commande quand le client l'exige,
- vérification de l'entité facturée, de l'adresse et du contact de facturation,
- contrôle des remises et des dates de fin de promotion,
- cohérence entre consommation facturée et consommation mesurée.
Rendre la facture lisible
Le client doit pouvoir retrouver ce qu'il a acheté : référence du contrat, période couverte, détail de la consommation, explication des proratas et des remises. Une facture claire se valide plus vite chez le client, en particulier quand elle passe entre plusieurs mains.
Levier 2 : faciliter le paiement
Proposer le bon moyen de paiement
Le prélèvement automatique supprime presque entièrement le retard de paiement sur les factures récurrentes : le paiement intervient à l'échéance, sans action du client. Pour les abonnements, en B2B comme en B2C, c'est souvent le levier le plus efficace. Les paiements par carte et les liens de paiement intégrés à la facture ou à l'e-mail facilitent le règlement des petites factures.
| Moyen de paiement | Effet sur le DSO | À surveiller |
|---|---|---|
| Prélèvement | Paiement à l'échéance, sans action du client | Mandat à jour, gestion des rejets |
| Carte et lien de paiement | Paiement immédiat possible | Frais, cartes expirées |
| Virement | Dépend de la discipline du client | Rapprochement des paiements sans référence |
| Portail fournisseur du client | Dépend du dépôt correct de la facture | Formats, numéros de commande, délais de validation |
Rapprocher vite les encaissements
Un paiement reçu mais non affecté à la bonne facture reste, dans les comptes, une créance ouverte. Le DSO paraît plus élevé qu'il n'est, et des relances partent à tort vers des clients qui ont payé. Le lettrage automatique, à partir des références de paiement et de règles de rapprochement, évite ces deux effets.
Gérer les échecs de paiement
Prélèvements rejetés, cartes expirées, virements partiels : chaque échec doit déclencher une action immédiate et automatique, comme une nouvelle tentative ou une demande de mise à jour du moyen de paiement, plutôt que d'attendre la revue mensuelle de la balance âgée.
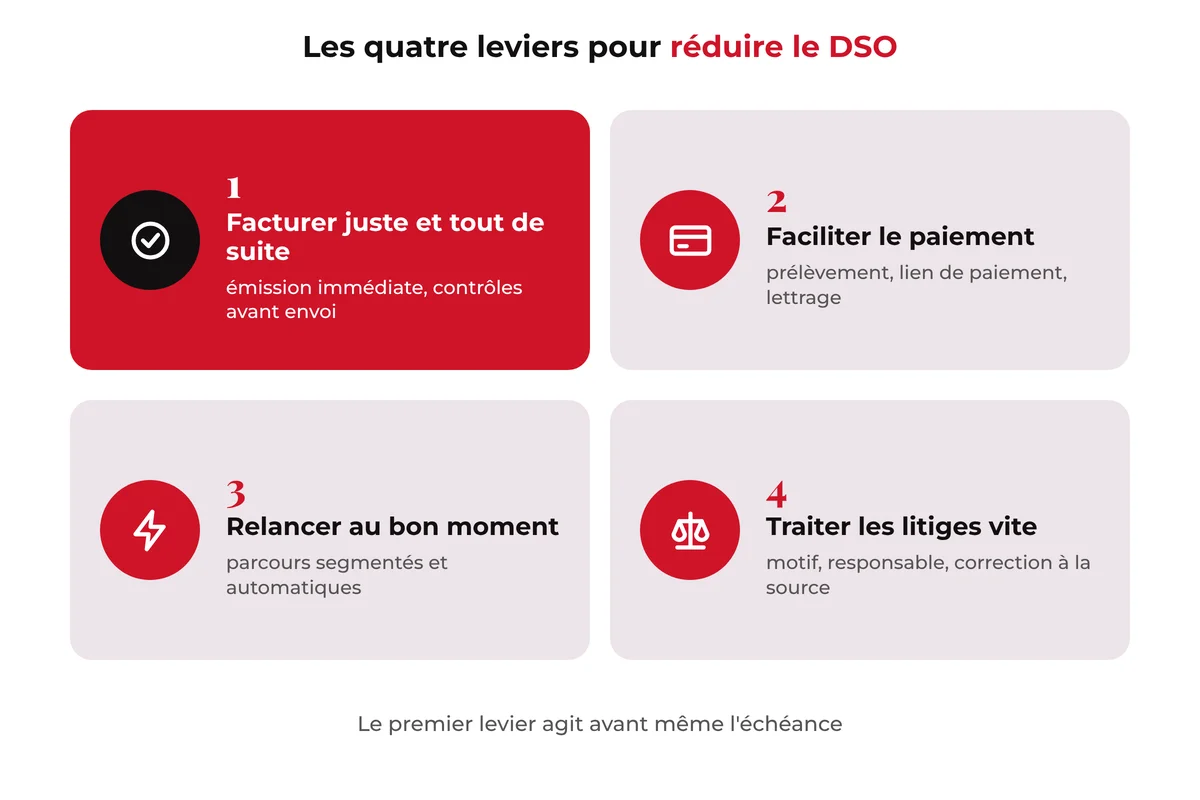
Levier 3 : relancer au bon moment
Un parcours de relance, pas des relances au cas par cas
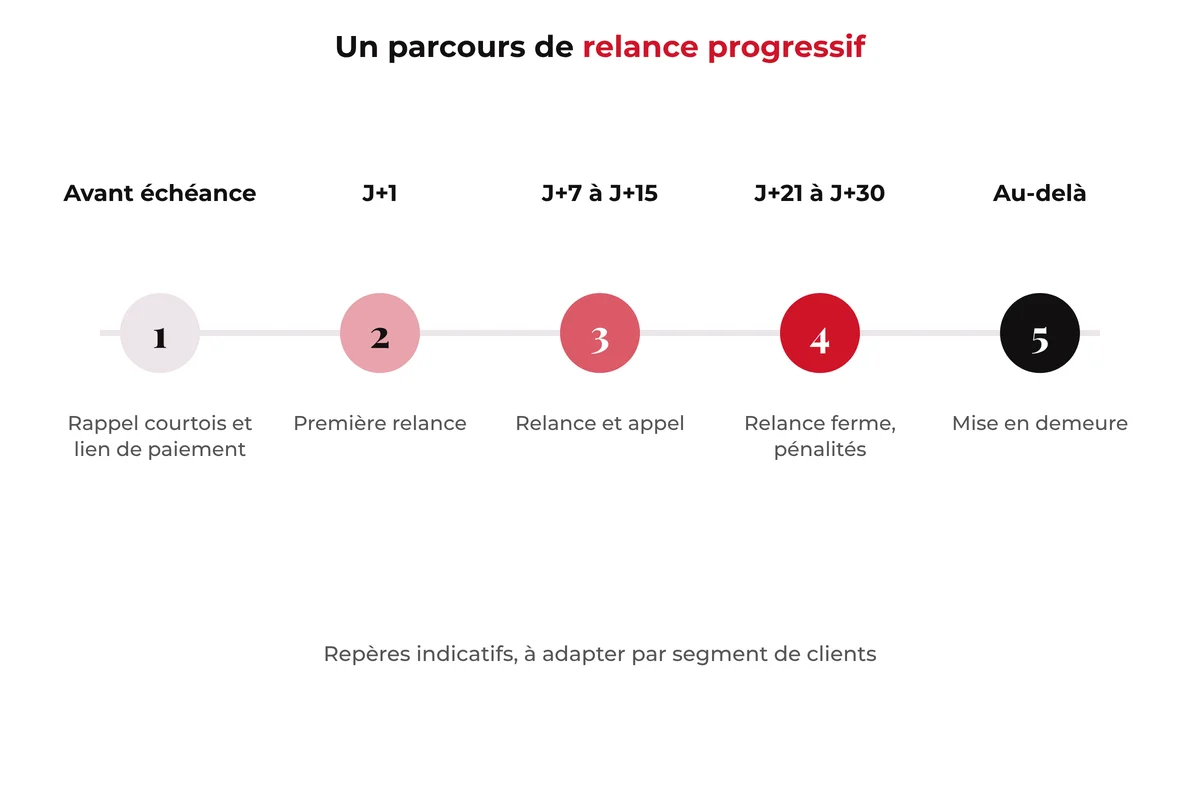
Une relance efficace est planifiée, progressive et automatique. Un parcours type comporte :
| Moment | Action | Canal |
|---|---|---|
| Quelques jours avant l'échéance | Rappel courtois, avec la facture et le lien de paiement | |
| Le lendemain de l'échéance | Première relance | |
| Une à deux semaines après | Deuxième relance, appel au contact de facturation | E-mail et téléphone |
| Trois à quatre semaines après | Relance ferme, rappel des pénalités et de l'indemnité forfaitaire | Courrier ou e-mail formel |
| Au-delà | Mise en demeure, suspension du service si le contrat le prévoit, recouvrement contentieux | Courrier recommandé |
Les délais indiqués sont des repères, à adapter selon les clients et les conditions contractuelles.
Segmenter les parcours
Un même scénario pour tous les clients est rarement optimal. Un grand compte qui paie toujours avec dix jours de retard à cause de son circuit interne n'a pas besoin d'une mise en demeure, mais d'un contact dans son service comptabilité fournisseurs. Un petit client qui paie par carte a besoin d'un rappel automatique et d'un lien de paiement. Les parcours se construisent par segment : taille, historique de paiement, montant, ancienneté, criticité.
Prioriser le travail des équipes
Les équipes de recouvrement ont un temps limité. Elles doivent le consacrer aux créances qui comptent : montants importants, retards qui s'allongent, clients dont le comportement de paiement se dégrade. La balance âgée donne une vue d'ensemble ; l'historique de paiement de chaque client permet d'aller plus loin et d'anticiper les retards. C'est sur ce terrain que l'intelligence artificielle commence à apporter une aide concrète, comme le montre notre guide Agents IA et facturation.
Suspendre le service, en dernier recours
Pour les services d'abonnement, la suspension progressive du service en cas d'impayé est un levier puissant, à condition qu'elle soit prévue au contrat, annoncée au client et appliquée automatiquement avec discernement. Elle doit pouvoir être levée dès le paiement reçu.
Levier 4 : traiter les litiges vite
Une facture contestée ne se paie pas. Tant que le litige n'est pas résolu, la créance vieillit, les relances deviennent inutiles et la relation se tend.
Enregistrer chaque litige et sa cause
Chaque contestation doit être enregistrée avec son motif : prix, quantité, remise, bon de commande, entité, service non rendu. Cette information sert deux fois : pour suspendre les relances sur la facture concernée, et pour corriger la cause à la source.
Fixer un délai de traitement
Un litige non traité est un délai de paiement qui s'allonge. Un responsable, un délai cible et un suivi hebdomadaire des litiges ouverts suffisent souvent à réduire nettement leur durée.
Corriger à la source
Si la même erreur revient chaque mois, le problème n'est pas le client mais le processus. Une remise saisie à la main, une règle de prorata mal paramétrée, un catalogue qui diverge entre le CRM et la facturation : ces causes doivent remonter vers les équipes qui gèrent le catalogue, les contrats et la gestion des abonnements.
Ce que change la facture électronique
La réforme française de la facturation électronique touche directement ce levier. Selon impots.gouv.fr, toutes les entreprises doivent pouvoir recevoir des factures électroniques depuis le 1er septembre 2026 ; l'émission est obligatoire depuis cette date pour les grandes entreprises et les ETI, et le sera à partir du 1er septembre 2027 pour les PME et les microentreprises.
Les factures circulent alors entre plateformes agréées, sous forme de données structurées, avec des statuts de cycle de vie. Quatre statuts sont obligatoires, selon Pennylane : déposée, rejetée, refusée et encaissée. Pour le DSO, c'est un progrès : une facture rejetée ou refusée est connue tout de suite, au lieu d'être découverte à l'échéance. Encore faut-il que ces statuts reviennent dans le système de facturation et déclenchent une action. Notre article sur la facture électronique détaille ce que cela implique en amont de la facture.
Les indicateurs à suivre et un plan en 90 jours
Les indicateurs
Le DSO seul ne dit pas où agir. Il faut le compléter par des indicateurs qui pointent chacune des causes :
| Indicateur | Ce qu'il révèle |
|---|---|
| DSO par entité, segment et client | Où se concentrent les jours de crédit |
| Délai d'émission des factures | Le temps perdu avant même d'envoyer la facture |
| Balance âgée (non échu, 0-30, 31-60, 61-90, plus de 90 jours) | La structure des retards |
| Taux de factures contestées et motifs | La qualité de la facturation |
| Durée moyenne de résolution des litiges | L'efficacité du traitement |
| Part des paiements par prélèvement | Le potentiel d'automatisation du paiement |
| Taux de paiements non rapprochés | La qualité du lettrage |
| Best possible DSO | Le DSO si tous les clients payaient à l'échéance |
Le best possible DSO est particulièrement utile : il se calcule sur les seules créances non échues. L'écart entre le DSO réel et le best possible DSO mesure la part due aux retards ; le best possible DSO lui-même mesure la part due aux conditions de paiement accordées.
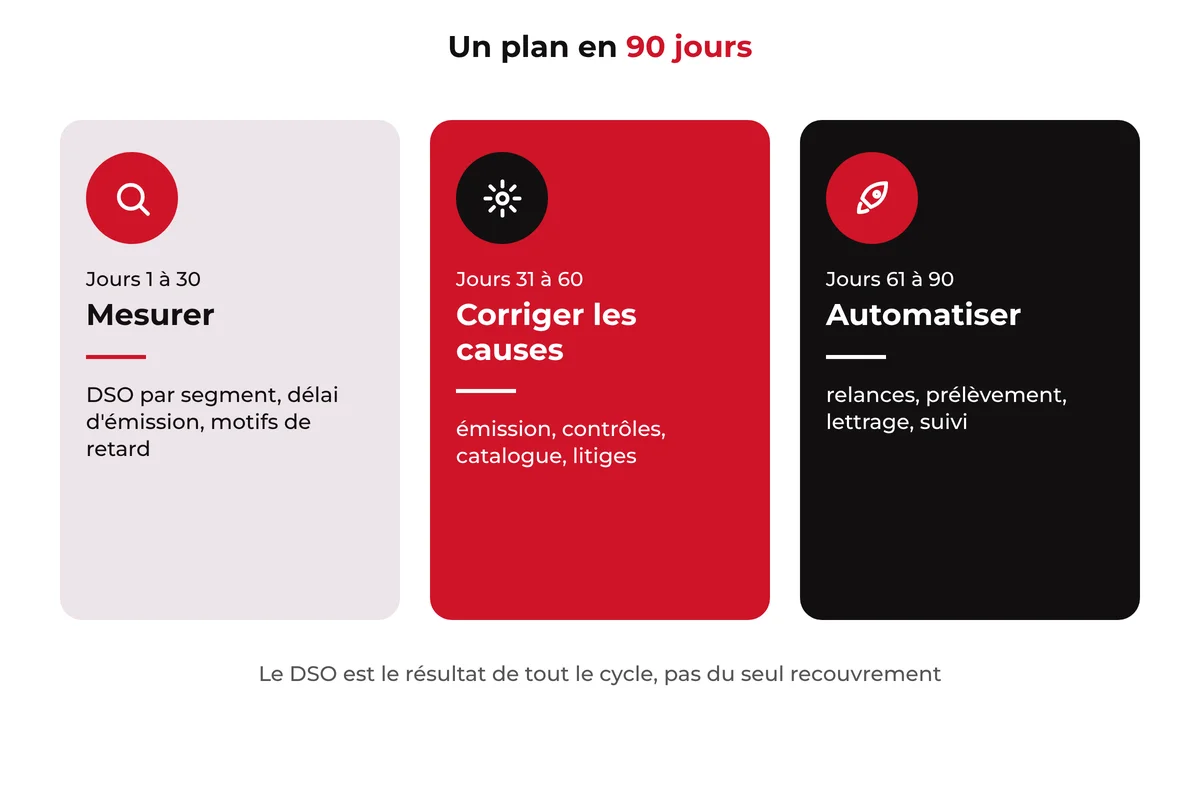
Un plan en 90 jours
| Période | Actions |
|---|---|
| Jours 1 à 30 : mesurer | Calculer le DSO par segment, le délai d'émission et le best possible DSO ; analyser les factures en retard par motif ; identifier les vingt clients qui pèsent le plus dans l'encours |
| Jours 31 à 60 : corriger les causes | Supprimer les étapes manuelles qui retardent l'émission ; ajouter les contrôles avant envoi ; corriger les erreurs récurrentes de catalogue et de contrat ; nommer un responsable des litiges |
| Jours 61 à 90 : automatiser | Mettre en place les parcours de relance segmentés ; généraliser le prélèvement sur les abonnements ; automatiser le lettrage ; suivre les indicateurs chaque semaine |
Ce plan ne demande pas de tout changer. Il demande de traiter le DSO comme un résultat de l'ensemble du cycle, et non comme un problème du seul service recouvrement.
Questions fréquentes
Qu'est-ce que le DSO ?
Le DSO, ou Days Sales Outstanding, est le délai moyen de paiement des clients exprimé en jours de chiffre d'affaires. Il mesure le temps nécessaire pour transformer une vente en encaissement.
Comment calculer le DSO ?
La méthode simple consiste à diviser les créances clients par le chiffre d'affaires TTC de la période, puis à multiplier par le nombre de jours de la période. La méthode par épuisement, plus précise en cas de saisonnalité, remonte le chiffre d'affaires mois par mois jusqu'à couvrir les créances.
Quel est un bon DSO ?
Il n'existe pas de valeur universelle. Un bon DSO se compare au délai de paiement contractuel moyen, au secteur et à l'historique de l'entreprise. L'écart entre le DSO réel et le best possible DSO est souvent plus parlant que la valeur absolue.
Quelle est la différence entre DSO et retard de paiement ?
Le retard de paiement compte les jours au-delà de l'échéance. Le DSO inclut aussi le délai contractuel accordé au client, et donc l'ensemble du crédit accordé.
Comment réduire le DSO rapidement ?
Les gains les plus rapides viennent souvent de la facturation : émettre les factures dès que le droit à facturer existe, corriger les erreurs qui provoquent des litiges, proposer le prélèvement et automatiser les relances.
Quels sont les délais de paiement maximum en France ?
Entre professionnels, le délai convenu ne peut dépasser 60 jours à compter de la date d'émission de la facture, ou 45 jours fin de mois. À défaut d'accord, le délai est de 30 jours après la prestation ou la livraison.
La facture électronique va-t-elle réduire le DSO ?
Elle peut y contribuer : la facture arrive plus vite, sous une forme structurée, et les statuts de cycle de vie signalent rapidement un rejet ou un refus. Elle ne corrige pas en revanche une facture fausse ou incomplète.
Le cash se gagne dès la facture
Réduire le DSO, ce n'est pas seulement relancer plus fort. C'est raccourcir chaque étape qui sépare la vente de l'encaissement : émettre plus tôt, facturer juste, faciliter le paiement, relancer au bon moment et résoudre vite les litiges.
À retenir :
- le DSO mesure l'encours clients en jours de chiffre d'affaires,
- il se décompose en délai d'émission, délai contractuel, retard et temps de litige,
- la loi plafonne les délais entre entreprises à 60 jours ou 45 jours fin de mois,
- les erreurs de facturation sont une cause majeure, et évitable, des retards,
- le prélèvement et le lettrage automatique réduisent les retards et les fausses créances,
- un parcours de relance segmenté vaut mieux qu'un scénario unique,
- la facture électronique accélère la détection des rejets, pas la qualité des factures.
La meilleure relance est celle qu'on n'a pas besoin d'envoyer.
Aller plus loin avec Opencell
Opencell est la plateforme de monétisation agile et open source qui automatise le quote-to-cash, du devis à l'encaissement, pour les services d'abonnement et d'usage : catalogue d'offres et de prix, commandes, abonnements, valorisation de la consommation, facturation, encaissements et parcours de relance avec le module Dunning. Sur la feuille de route Opencell AI, aidera les équipes de recouvrement à prioriser leurs actions à partir de l'historique de paiement de chaque client. Née en 2007 dans les télécoms, Opencell gère 14 milliards d'euros de chiffre d'affaires pour une cinquantaine de références.
Vous voulez réduire votre DSO dès la facture ?