Reconnaissance du revenu IFRS 15 : le guide pour les entreprises d'abonnement et d'usage
Facturer n'est pas reconnaître. IFRS 15 oblige à faire les deux, et à les réconcilier.
La norme IFRS 15, « Produits des activités ordinaires tirés de contrats conclus avec des clients », fixe la manière dont les entreprises qui appliquent les normes IFRS comptabilisent leur chiffre d'affaires. Publiée par l'IASB en 2014, elle s'applique depuis le 1er janvier 2018, selon l'IFRS Foundation, et remplace notamment IAS 18 et IAS 11. Son équivalent américain est ASC 606.
Son principe est simple : le chiffre d'affaires est reconnu quand le client obtient le contrôle du bien ou du service promis, pour le montant auquel l'entreprise s'attend à avoir droit. Pas quand la facture est émise, ni quand le paiement arrive.
Pour une entreprise qui vend des abonnements, de la consommation, des offres groupées ou des contrats pluriannuels, cette différence est loin d'être théorique. Un forfait annuel facturé en janvier, un équipement offert avec un abonnement, des frais de mise en service, une remise sur la première année, un dépassement de consommation, une montée en gamme en cours de contrat : chaque situation pose la question du montant à reconnaître, et de quand.
Ce guide explique le modèle en cinq étapes, puis l'applique aux cas typiques des entreprises d'abonnement et d'usage, et montre pourquoi le système de facturation est la principale source des données de la reconnaissance du revenu. Il ne remplace pas l'avis de vos commissaires aux comptes ou de votre conseil, qui restent seuls juges de l'application de la norme à vos contrats.
Pour le cadre d'ensemble, voir notre guide du quote-to-cash.
IFRS 15 en bref : qui est concerné, quel principe ?
Dans l'Union européenne, les normes IFRS s'imposent aux comptes consolidés des sociétés cotées. D'autres groupes les appliquent volontairement, souvent parce qu'ils ont des investisseurs ou une maison mère internationale. Les comptes individuels des sociétés françaises restent, eux, établis selon les règles françaises du plan comptable général, qui ne reprennent pas toute la logique d'IFRS 15.
Le principe central de la norme tient en une phrase : l'entreprise comptabilise le chiffre d'affaires de façon à refléter le transfert au client des biens ou des services promis, pour le montant de la contrepartie à laquelle elle s'attend à avoir droit en échange.
Deux idées en découlent :
- le moment : le revenu suit la livraison de ce qui a été promis, au fil du temps pour un service continu, ou à une date précise pour un bien livré ;
- le montant : il tient compte de tout ce qui modifie le prix réel du contrat, comme les remises, les montants variables et la répartition entre les différents éléments vendus ensemble.
| Avant IFRS 15 (IAS 18, IAS 11) | IFRS 15 | |
|---|---|---|
| Logique | Transfert des risques et avantages | Transfert du contrôle au client |
| Approche | Plusieurs normes et interprétations selon le type de vente | Un modèle unique en cinq étapes pour tous les contrats clients |
| Offres groupées | Règles moins détaillées | Identification de chaque obligation et répartition du prix |
| Informations à publier | Plus limitées | Détaillées : ventilation du chiffre d'affaires, soldes de contrats, obligations restant à remplir |
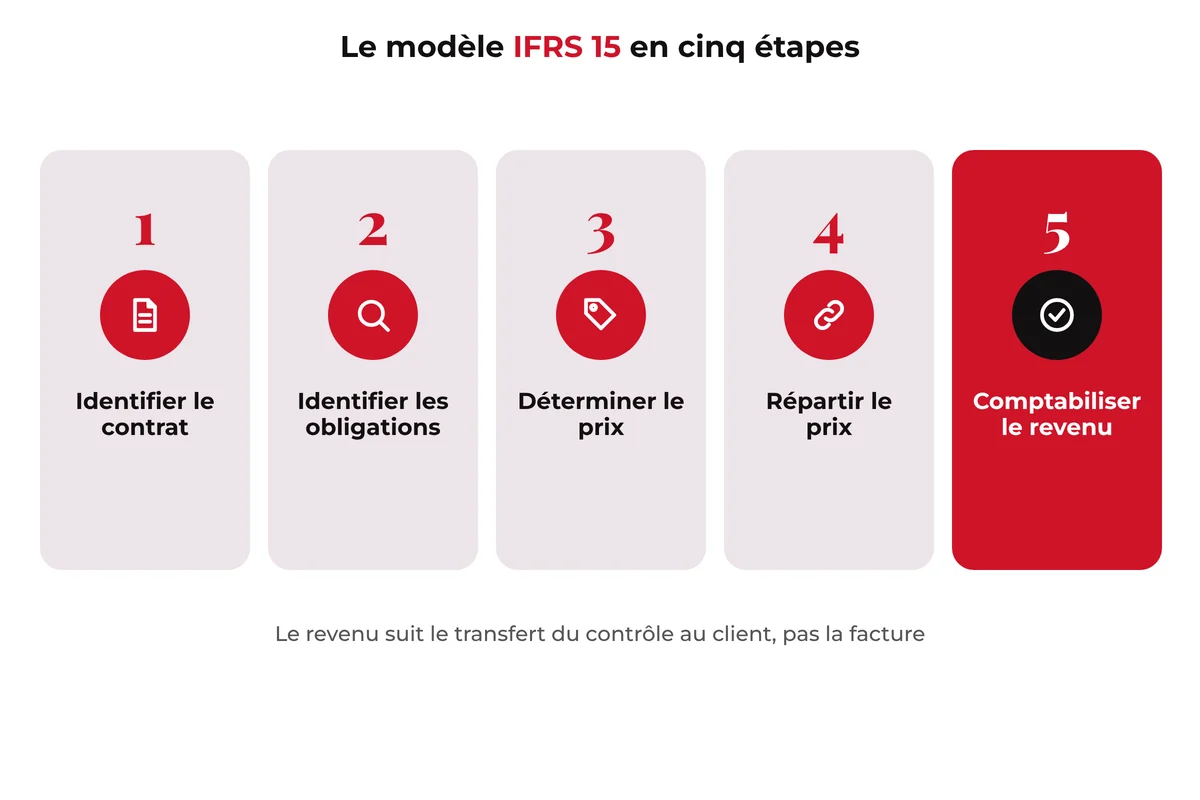
Le modèle en cinq étapes
IFRS 15 propose une démarche unique, applicable à tous les contrats avec des clients.
Étape 1 : identifier le contrat
Un contrat existe quand les parties l'ont approuvé, que les droits de chacune et les conditions de paiement sont identifiables, qu'il a une substance commerciale et que le recouvrement de la contrepartie est probable. Un contrat peut être écrit, oral ou découler des pratiques habituelles. Plusieurs contrats conclus en même temps avec le même client peuvent devoir être regroupés.
Étape 2 : identifier les obligations de prestation
Une obligation de prestation est une promesse de fournir au client un bien ou un service distinct. Un abonnement mobile accompagné d'un téléphone comporte en général deux obligations : le téléphone et le service. Des frais de mise en service, en revanche, ne correspondent souvent à aucun service distinct : ils rémunèrent une activité préparatoire et sont alors rattachés au service principal.
Étape 3 : déterminer le prix de transaction
C'est le montant auquel l'entreprise s'attend à avoir droit. Il inclut les contreparties variables (remises conditionnelles, pénalités, bonus, consommation), estimées et limitées au montant pour lequel une reprise importante est peu probable. Il tient compte, le cas échéant, d'une composante de financement importante quand le paiement est très décalé par rapport à la livraison.
Étape 4 : répartir le prix entre les obligations
Quand un contrat comporte plusieurs obligations, le prix total est réparti entre elles au prorata de leurs prix de vente spécifiques, c'est-à-dire le prix auquel chaque élément serait vendu seul. C'est cette étape qui fait qu'un téléphone vendu un euro avec un forfait peut porter une part bien plus importante du chiffre d'affaires du contrat.
Étape 5 : comptabiliser le revenu
Le revenu de chaque obligation est reconnu quand elle est remplie : au fil du temps pour un service rendu en continu (un abonnement, une maintenance), ou à une date donnée pour un bien livré ou une prestation ponctuelle.
| Étape | Question | Exemple dans un contrat d'abonnement |
|---|---|---|
| 1. Contrat | Y a-t-il un contrat au sens de la norme ? | Contrat de deux ans signé par une entreprise cliente |
| 2. Obligations | Qu'avons-nous promis de distinct ? | Le service mensuel, un équipement, une formation |
| 3. Prix | Combien attendons-nous au total ? | Abonnements, frais de mise en service, remise de la première année, consommation estimée |
| 4. Répartition | Comment répartir ce prix ? | Selon le prix de vente seul de chaque élément |
| 5. Comptabilisation | Quand reconnaître chaque part ? | Le service mois par mois, l'équipement à la livraison |
Facturation et reconnaissance du revenu : la différence
La confusion est fréquente : on considère que le chiffre d'affaires est égal à ce qui a été facturé dans le mois. Sous IFRS 15, ce n'est vrai que dans les cas les plus simples.
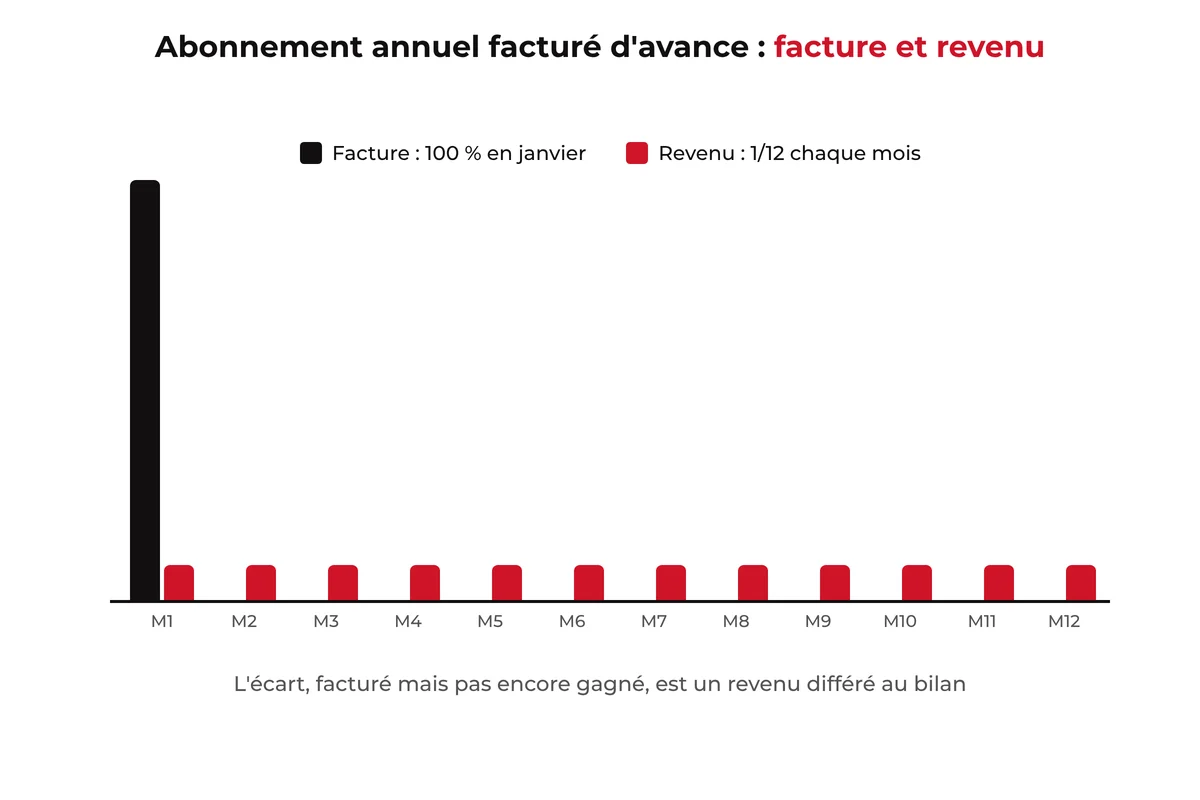
Prenons un abonnement annuel facturé en une seule fois, en début d'année :
- la facture est émise en janvier, pour l'année entière ;
- le revenu est reconnu par douzième, chaque mois, au fur et à mesure que le service est rendu ;
- la différence, facturée mais pas encore gagnée, est inscrite au bilan comme un passif de contrat, souvent appelé revenu différé ou produit constaté d'avance.
À l'inverse, un service rendu mais pas encore facturé (une consommation du mois facturée le mois suivant, par exemple) donne lieu à un revenu reconnu avant la facture, avec une créance ou un actif de contrat en contrepartie.
| Situation | Facture | Revenu reconnu | Au bilan |
|---|---|---|---|
| Facturé d'avance | Avant le service | Au fil du service | Passif de contrat (revenu différé) |
| Facturé à terme échu | Après le service | Au fil du service | Créance ou actif de contrat |
| Offre groupée | Selon le contrat commercial | Selon la répartition du prix entre obligations | Écarts suivis par obligation |
La facturation répond donc à la question « que doit payer le client, et quand ? ». La reconnaissance du revenu répond à « qu'avons-nous gagné, et quand ? ». Les deux partent des mêmes contrats, et doivent pouvoir être réconciliées à tout moment.
IFRS 15 appliquée aux abonnements
Les abonnements sont le cas le plus courant, et le plus simple en apparence. Plusieurs situations demandent pourtant une analyse.
Le service récurrent
Un abonnement à un service rendu en continu est en général une obligation remplie au fil du temps : le revenu est reconnu de façon linéaire sur la période de service, quelle que soit la fréquence de facturation (mensuelle, trimestrielle, annuelle).
Les frais de mise en service ou d'activation
S'ils ne correspondent à aucun service distinct transféré au client, ils ne sont pas reconnus à la facturation mais étalés sur la durée pendant laquelle le client bénéficie du service, ce qui peut aller au-delà de la durée initiale du contrat si le client est susceptible de renouveler.
Les remises et les mois offerts
Une remise sur les premiers mois, ou des mois gratuits, réduisent le prix total du contrat. Pour un engagement de douze mois avec deux mois offerts, le revenu de l'ensemble est en général réparti sur toute la durée, et non nul pendant deux mois puis plein ensuite.
Les options de renouvellement à prix préférentiel
Si le client obtient une option qu'il n'aurait pas eue sans signer le contrat (un renouvellement à un prix nettement inférieur, par exemple), cette option peut constituer un droit significatif : une obligation à part entière, à laquelle une partie du prix est allouée.
Les commissions commerciales
Les coûts marginaux d'obtention d'un contrat, comme les commissions versées aux commerciaux, sont en principe inscrits à l'actif et amortis sur la durée de la relation, s'ils sont recouvrables. C'est un sujet qui relie la rémunération des ventes et la comptabilité.
Pour le fonctionnement de la facturation des abonnements, voir notre guide de la facturation récurrente.
IFRS 15 appliquée à l'usage
La facturation à la consommation ajoute une difficulté : le montant n'est pas connu à l'avance.
| Cas | Traitement habituel (à analyser contrat par contrat) |
|---|---|
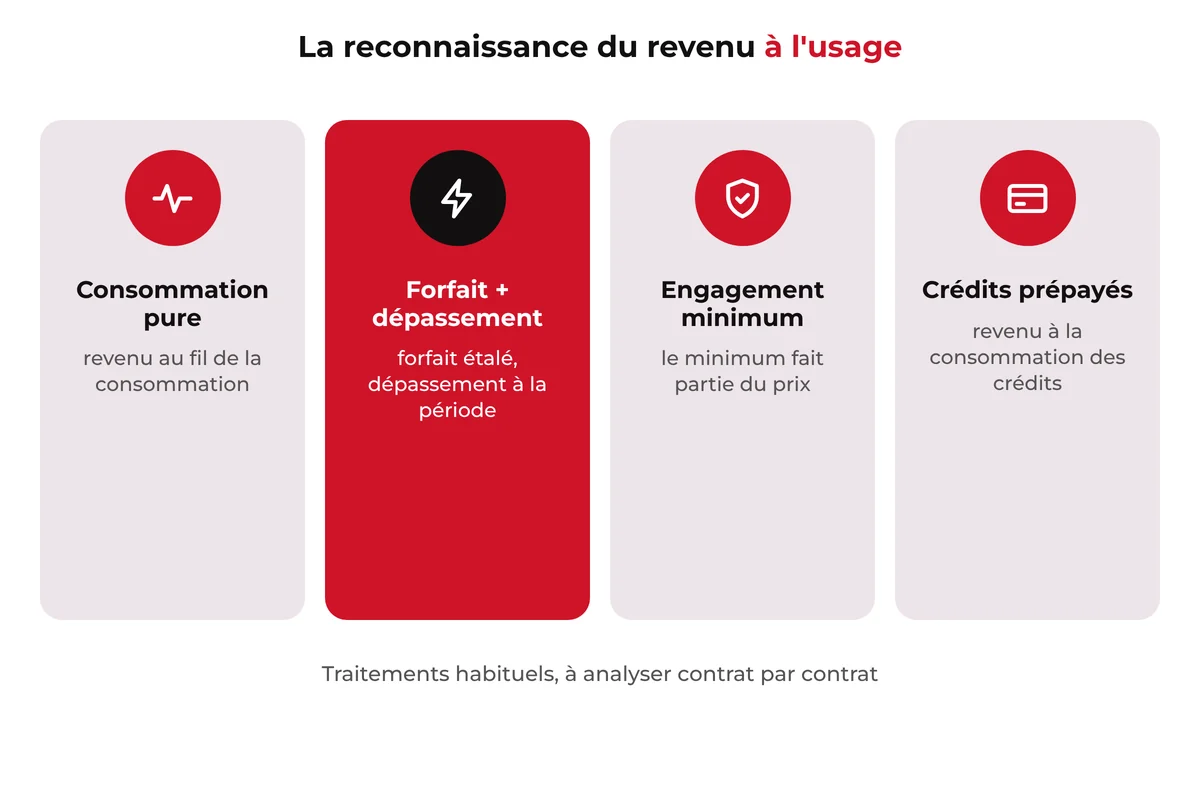
| Consommation pure, prix par unité | Le revenu suit généralement la consommation de la période, quand elle correspond à la valeur transférée au client |
| Forfait avec volume inclus, puis dépassement | Le forfait est reconnu sur la période ; le dépassement, montant variable, est en général rattaché à la période où il est consommé |
| Engagement minimum annuel | Le minimum fait partie du prix ; l'éventuel rattrapage en fin de période doit être estimé et suivi |
| Crédits prépayés | L'encaissement est un passif ; le revenu est reconnu à la consommation des crédits, avec un traitement spécifique des crédits qui ne seront jamais utilisés |
| Paliers et remises de volume rétroactives | Le prix moyen attendu peut devoir être estimé pour éviter de reconnaître trop de revenu en début de période |
Dans tous ces cas, la reconnaissance du revenu dépend de données de consommation fiables, complètes et rattachées au bon contrat : c'est le rôle de la médiation de facturation et de la valorisation. Pour les offres d'IA facturées au jeton ou au crédit, voir aussi notre guide de la facturation de l'IA.
Offres groupées et allocation du prix
Les offres groupées sont l'exemple classique de l'impact d'IFRS 15 : un équipement subventionné vendu avec un abonnement, une licence et un service de maintenance, une installation et un abonnement. Le prix commercial de chaque élément ne reflète pas toujours sa valeur.
Prenons un exemple illustratif : un équipement vendu seul 300 euros est proposé à 0 euro avec un abonnement de 24 mois à 30 euros par mois, lui-même vendu 25 euros par mois sans équipement.
- le prix total du contrat est de 720 euros (24 × 30) ;
- les prix de vente spécifiques sont de 300 euros pour l'équipement et 600 euros pour le service (24 × 25), soit 900 euros ;
- l'équipement reçoit 300/900 du prix, soit 240 euros, reconnus à sa livraison ;
- le service reçoit 600/900 du prix, soit 480 euros, reconnus sur 24 mois, soit 20 euros par mois.
Le client paie 30 euros par mois, mais l'entreprise reconnaît 240 euros dès la livraison puis 20 euros par mois. L'écart entre ce qui est facturé et ce qui est reconnu crée un actif de contrat qui se résorbe au fil des factures.
Ce calcul, simple sur un contrat, devient lourd sur des centaines de milliers de contrats aux combinaisons variées. Il suppose de connaître, pour chaque contrat, les éléments vendus, leurs prix de vente spécifiques et leurs dates de livraison.
Modifications de contrat
Les contrats d'abonnement changent en permanence : montée en gamme, ajout de licences, prolongation, remise accordée en cours de route, résiliation partielle. IFRS 15 distingue plusieurs traitements.
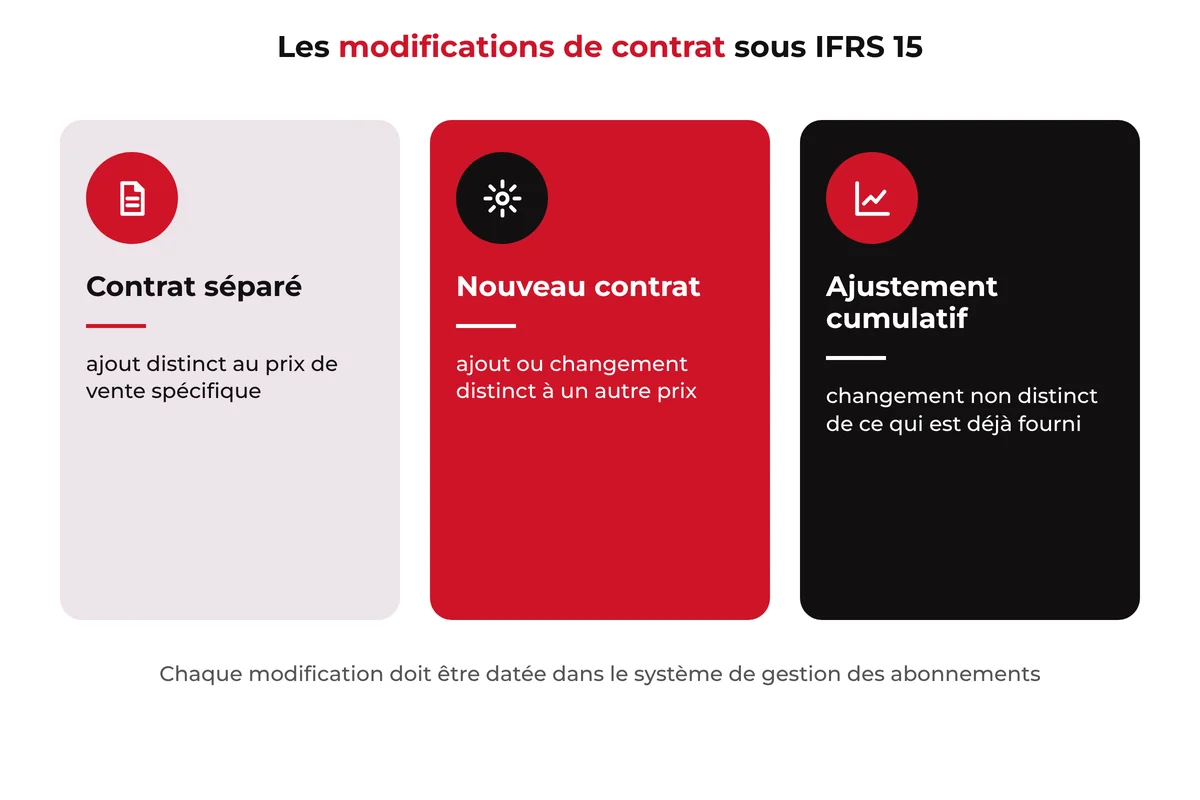
| Situation | Traitement |
|---|---|
| Ajout de biens ou services distincts au prix de vente spécifique | Comme un contrat séparé |
| Ajout ou changement de services distincts à un prix différent | Comme la résiliation de l'ancien contrat et la création d'un nouveau, pour la partie restante |
| Changement portant sur des éléments non distincts de ceux déjà fournis | Ajustement cumulatif du revenu à la date de la modification |
En pratique, cela veut dire que chaque modification enregistrée dans le système de gestion des abonnements peut changer le revenu à reconnaître sur toute la durée restante du contrat. Un système qui écrase l'historique au lieu de dater chaque changement rend l'analyse impossible. Voir notre guide du logiciel de gestion des abonnements.
Les données que la facturation doit fournir
La reconnaissance du revenu se calcule en comptabilité ou dans un outil dédié, mais elle se nourrit presque entièrement des données du quote-to-cash. Si ces données sont incomplètes, le calcul est faux, ou se fait à la main en fin de mois.
| Donnée | Pourquoi |
|---|---|
| Le contrat et ses éléments (offres, options, équipements) | Identifier les obligations de prestation |
| Les prix catalogue et les prix de vente spécifiques | Répartir le prix des offres groupées |
| Les remises, leur durée et leurs conditions | Déterminer le prix de transaction |
| Les dates d'activation, de livraison et de fin de service | Savoir quand chaque obligation est remplie |
| La consommation valorisée, par période et par contrat | Reconnaître les montants variables |
| Les modifications datées (montées en gamme, avenants, résiliations) | Appliquer le bon traitement des modifications |
| Les factures, avoirs et encaissements | Calculer les revenus différés et les créances |
| La ventilation par produit, pays, segment | Produire les informations à publier |
Les entreprises qui y parviennent le mieux sont celles dont le catalogue d'offres, les contrats, la valorisation et la facturation partagent les mêmes données, et qui transmettent à la comptabilité des écritures déjà ventilées, plutôt qu'un simple total facturé.
Les erreurs fréquentes
- Confondre facturé et gagné : reconnaître une facture annuelle d'un coup.
- Ignorer les offres groupées : laisser le prix commercial de chaque élément faire office de répartition.
- Reconnaître immédiatement les frais de mise en service alors qu'ils ne correspondent à aucun service distinct.
- Oublier les remises et mois offerts dans le prix total du contrat.
- Écraser l'historique des contrats : impossible de traiter correctement les modifications.
- Traiter la consommation hors système : des estimations faites dans des tableurs, difficiles à justifier.
- Ne pas réconcilier facturation et comptabilité : des écarts inexpliqués entre chiffre d'affaires, factures et revenus différés, que les auditeurs relèvent.
La place d'Opencell
Opencell est une plateforme de monétisation open source qui gère sur une même plateforme le catalogue d'offres, les contrats et leurs modifications, la valorisation de la consommation, la facturation et les encaissements. Elle automatise la reconnaissance du revenu et l'export comptable, avec un plan de comptes et des clôtures de période intégrés à l'ERP, ce qui donne à la direction financière des données fiables, datées et ventilées pour appliquer IFRS 15. Les règles de reconnaissance propres à chaque entreprise restent définies avec ses équipes financières et ses auditeurs. Voir la plateforme.
Née en 2007 dans les télécoms, Opencell gère aujourd'hui 14 milliards d'euros de chiffre d'affaires pour une cinquantaine de références, parmi lesquelles Orange Business Services, Engie, TotalEnergies, OVHcloud ou La Poste.
Questions fréquentes sur la reconnaissance du revenu IFRS 15
Qu'est-ce que la norme IFRS 15 ?
C'est la norme internationale qui définit comment comptabiliser le chiffre d'affaires des contrats avec des clients. Applicable depuis le 1er janvier 2018, elle remplace notamment IAS 18 et IAS 11 et repose sur un modèle unique en cinq étapes.
Quelles sont les cinq étapes d'IFRS 15 ?
Identifier le contrat, identifier les obligations de prestation, déterminer le prix de transaction, répartir ce prix entre les obligations, puis comptabiliser le revenu quand chaque obligation est remplie, au fil du temps ou à une date donnée.
Qu'est-ce qu'une obligation de prestation ?
C'est une promesse de fournir au client un bien ou un service distinct. Un abonnement avec un équipement compte souvent deux obligations. Chacune reçoit une part du prix et son revenu est reconnu à son propre rythme.
Comment reconnaître le revenu d'un abonnement annuel facturé d'avance ?
En général, le revenu est reconnu de façon linéaire sur les douze mois de service. La part facturée mais pas encore gagnée est inscrite au bilan comme un passif de contrat, ou revenu différé.
Comment traiter la consommation sous IFRS 15 ?
La consommation est une contrepartie variable. Dans de nombreux cas, elle est reconnue sur la période où elle est consommée, quand elle reflète la valeur transférée au client. Les engagements minimums, paliers et remises rétroactives demandent une estimation du prix attendu.
Quelle différence entre IFRS 15 et ASC 606 ?
Ce sont deux normes issues d'un projet commun de l'IASB et du FASB, avec le même modèle en cinq étapes. ASC 606 s'applique aux entreprises qui suivent les normes comptables américaines ; quelques différences de détail existent entre les deux.
IFRS 15 s'applique-t-elle aux PME françaises ?
Les comptes individuels des sociétés françaises sont établis selon les règles françaises. IFRS 15 concerne les comptes consolidés établis en IFRS, obligatoires pour les sociétés cotées dans l'Union européenne et appliqués volontairement par d'autres groupes.
Quel est le rôle du système de facturation dans IFRS 15 ?
Il fournit l'essentiel des données nécessaires : contrats et éléments vendus, prix et remises, dates de service, consommation valorisée, modifications datées, factures et encaissements. Sans ces données fiables, la reconnaissance du revenu se fait à la main et s'expose aux erreurs.
Le chiffre d'affaires se prépare dès la facturation
IFRS 15 a fait du chiffre d'affaires un calcul qui dépend de chaque contrat : de ce qui a été promis, de la façon dont le prix se répartit, et du moment où chaque élément est livré. Pour les entreprises d'abonnement et d'usage, ce calcul se joue en amont de la comptabilité, dans les contrats, la valorisation et la facturation.
À retenir :
- IFRS 15 reconnaît le revenu au transfert du contrôle, pas à la facture,
- le modèle en cinq étapes s'applique à tous les contrats clients,
- un abonnement facturé d'avance crée un revenu différé,
- les offres groupées imposent de répartir le prix selon la valeur de chaque élément,
- chaque modification de contrat peut changer le revenu restant à reconnaître,
- la qualité de la reconnaissance du revenu dépend de la qualité des données du quote-to-cash.
Ce que vous facturez se voit tout de suite. Ce que vous gagnez se calcule.
Aller plus loin avec Opencell
Opencell est la plateforme de monétisation agile et open source qui automatise le quote-to-cash, du devis à l'encaissement, pour les services d'abonnement et d'usage. Née en 2007 dans les télécoms, elle gère 14 milliards d'euros de chiffre d'affaires pour une cinquantaine de références.
Vous voulez des données de facturation prêtes pour la reconnaissance du revenu ?