Facturation multi-entités : le guide pour les groupes et les grands comptes
Un groupe vend comme une seule entreprise. Il doit pourtant facturer comme plusieurs.
La facturation multi-entités désigne la capacité à émettre, depuis un même système, les factures de plusieurs sociétés juridiquement distinctes : filiales d'un groupe, établissements dans plusieurs pays, marques portées par des structures différentes. Chaque entité garde son identité, sa numérotation, ses règles fiscales et sa comptabilité, mais partage le catalogue, les clients et les processus du groupe.
Pour une PME qui gère deux sociétés, le sujet se règle souvent avec un logiciel de facturation qui sait changer d'en-tête. Pour un groupe qui vend des abonnements et des services à l'usage dans plusieurs pays, à des clients eux-mêmes organisés en groupes, c'est une autre affaire. Il faut savoir quelle entité facture quoi, à quelle entité du client, dans quelle devise, avec quelle TVA, et comment ces flux remontent dans la comptabilité de chaque société puis dans les comptes consolidés.
Les résultats que Google affiche sur ce sujet parlent surtout d'outils pour petites structures. Ce guide s'adresse aux groupes et aux grands comptes : il explique les trois situations multi-entités, les données de référence à maîtriser, la facturation entre filiales, les conséquences de la TVA et de la facture électronique, et les critères pour choisir une solution.
Pour le cadre d'ensemble, voir notre guide du quote-to-cash.
Qu'est-ce que la facturation multi-entités ?
Une entité, au sens de la facturation, est une personne morale qui émet des factures en son nom : elle a sa raison sociale, son numéro SIREN en France, son numéro de TVA, son adresse, ses coordonnées bancaires et sa propre séquence de numéros de facture. Un groupe en compte souvent plusieurs, parce qu'il est présent dans plusieurs pays, qu'il a racheté des sociétés ou qu'il sépare ses activités.
La facturation multi-entités consiste à gérer toutes ces entités dans un même système, plutôt que dans autant d'outils séparés. Elle répond à trois objectifs :
- une vision unique des clients, des contrats et du chiffre d'affaires du groupe,
- des règles communes : catalogue, prix, processus de facturation et de relance,
- le respect des obligations de chaque entité : mentions légales, numérotation, fiscalité, comptabilité.
| Une entité par outil | Facturation multi-entités | |
|---|---|---|
| Catalogue d'offres et de prix | Dupliqué, avec des écarts | Partagé, avec des variantes par entité ou par pays |
| Client présent dans plusieurs pays | Plusieurs fiches sans lien | Une hiérarchie de comptes unique |
| Lancement d'une offre | À reproduire dans chaque outil | Paramétré une fois, ouvert aux entités concernées |
| Chiffre d'affaires du groupe | Consolidé à la main | Disponible par entité et pour le groupe |
| Acquisition d'une société | Un outil de plus | Une entité de plus |
Les trois situations multi-entités
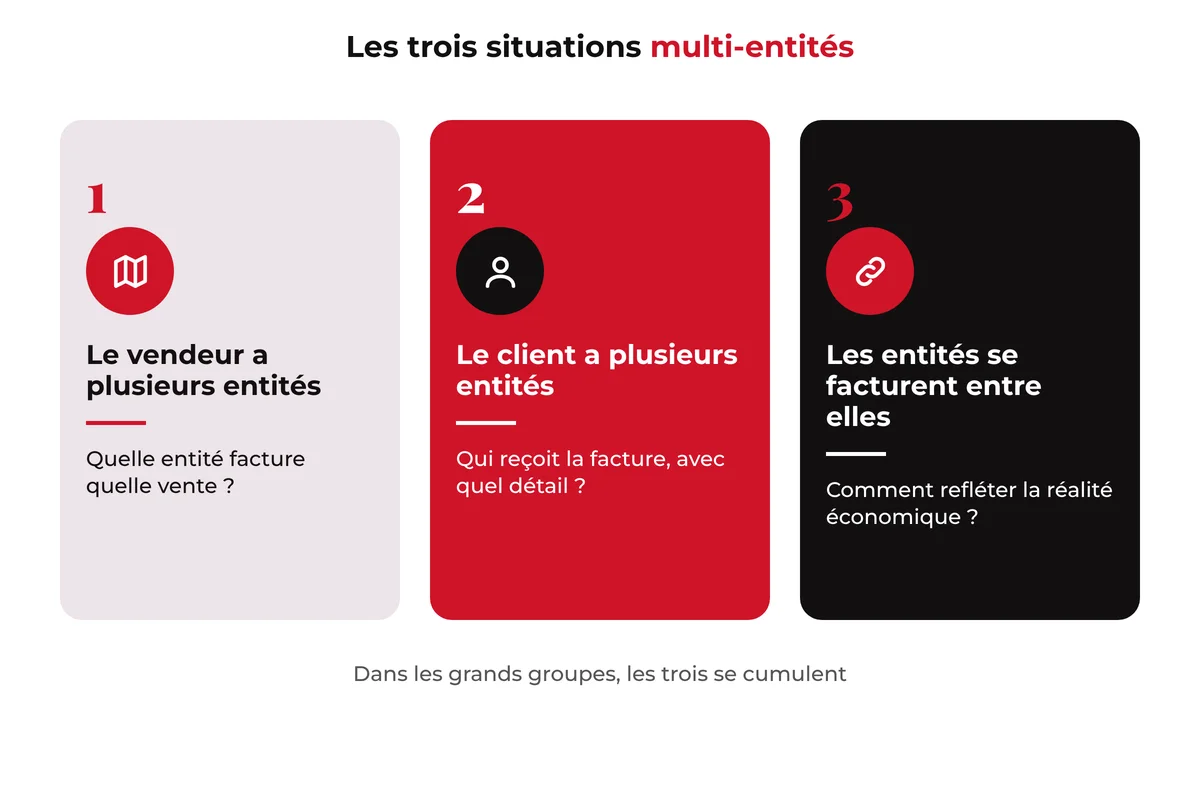
Le terme recouvre trois situations différentes, qui se cumulent souvent dans les grands groupes.
1. Le vendeur a plusieurs entités
Le groupe facture ses clients depuis plusieurs sociétés : une par pays, une par activité, une par marque. La question centrale est : quelle entité facture quelle vente ? La réponse dépend du pays du client, de l'offre, du contrat ou du canal de vente. Elle détermine la numérotation, la devise, la TVA, la langue de la facture et le compte bancaire sur lequel le client paie.
2. Le client a plusieurs entités
Le client est lui-même un groupe : une maison mère, des filiales, des sites, des centres de coûts. Il a négocié un contrat-cadre au niveau du groupe, mais chaque filiale passe ses commandes, consomme et paie de son côté, ou au contraire attend une facture consolidée. La question centrale est : qui reçoit la facture, et avec quel niveau de détail ?
3. Les entités du groupe se facturent entre elles
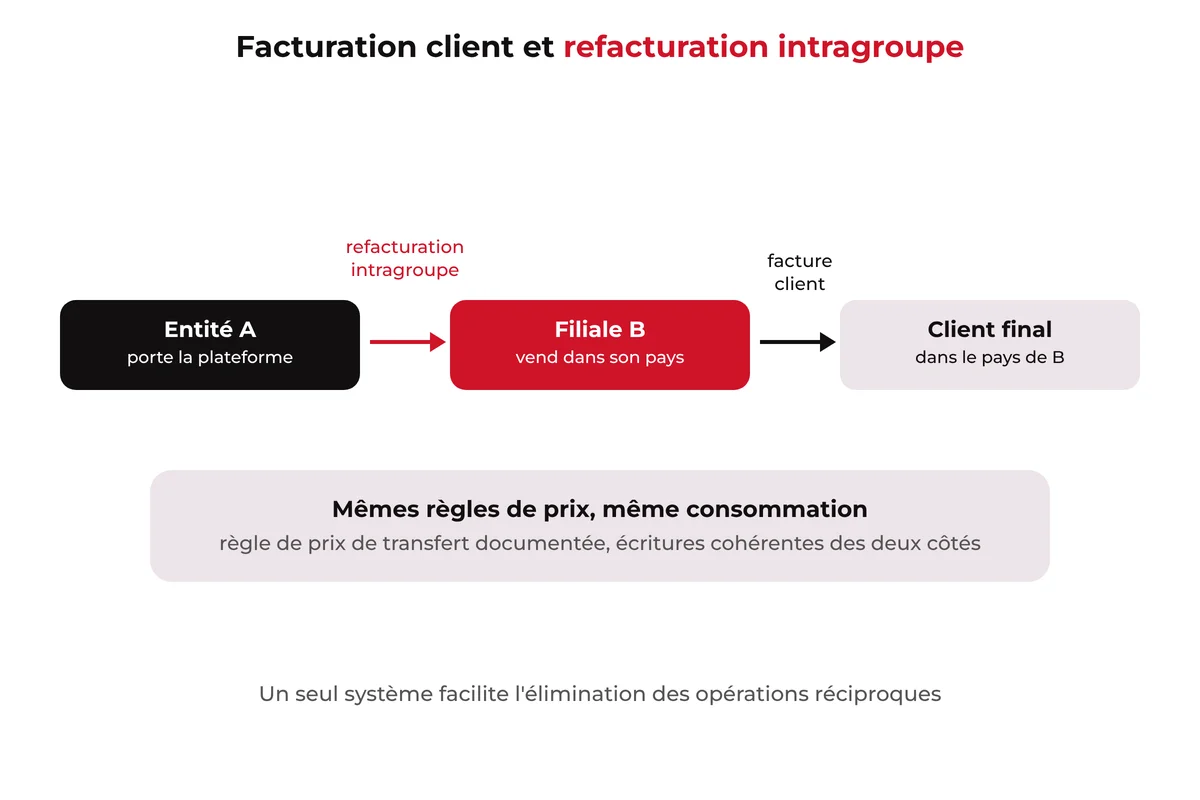
Une filiale vend un service à un client, mais une autre entité du groupe porte la plateforme, le personnel ou les licences. Les coûts ou les revenus doivent être refacturés entre sociétés, selon des règles fiscales précises. La question centrale est : comment refléter la réalité économique entre les entités, sans erreur ni double comptage ?
Les données de référence à maîtriser
Avant les factures, ce sont les données de référence qui font la réussite ou l'échec d'une facturation multi-entités.
Les entités émettrices
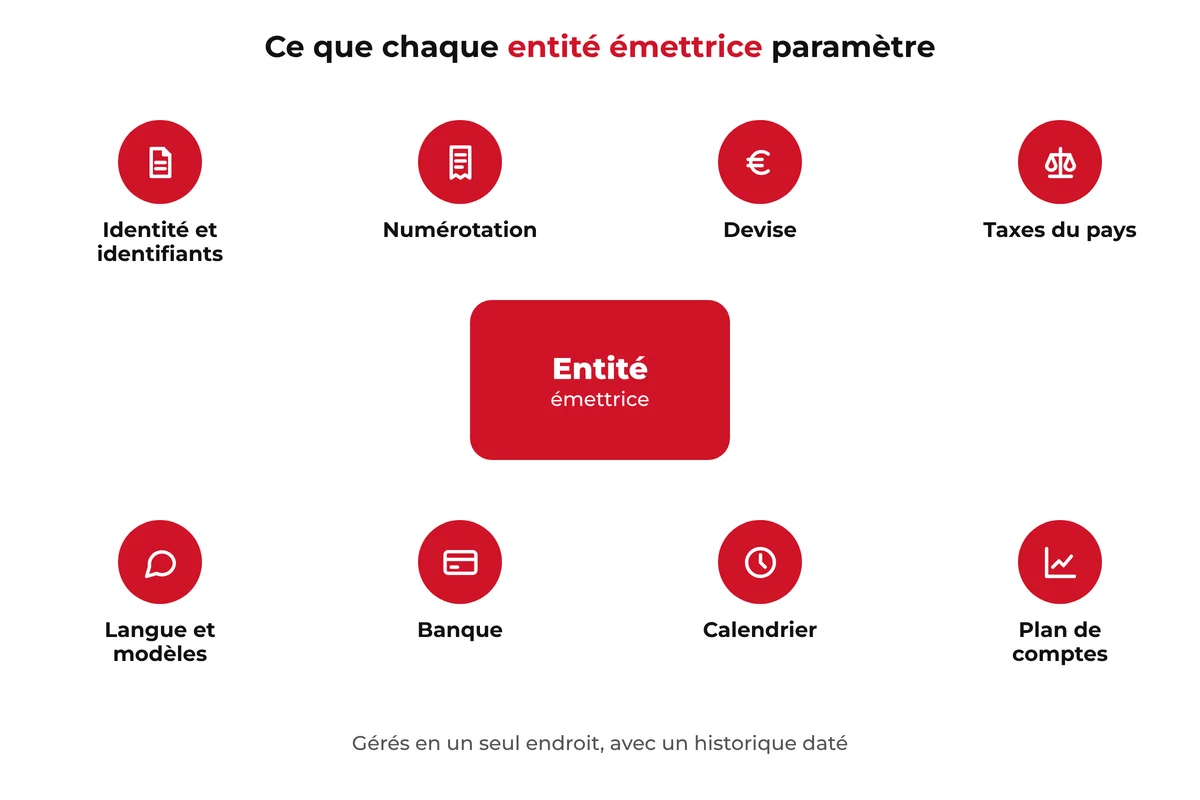
Pour chaque entité : identité juridique, identifiants fiscaux, adresse, coordonnées bancaires, séquence de numérotation, devise de comptabilité, langue par défaut, modèles de facture, plan de comptes, règles de TVA du pays. Ces paramètres doivent être gérés en un seul endroit, avec un historique : une adresse ou une banque qui change doit s'appliquer à partir d'une date, sans réécrire les factures passées.
Les clients et leurs hiérarchies
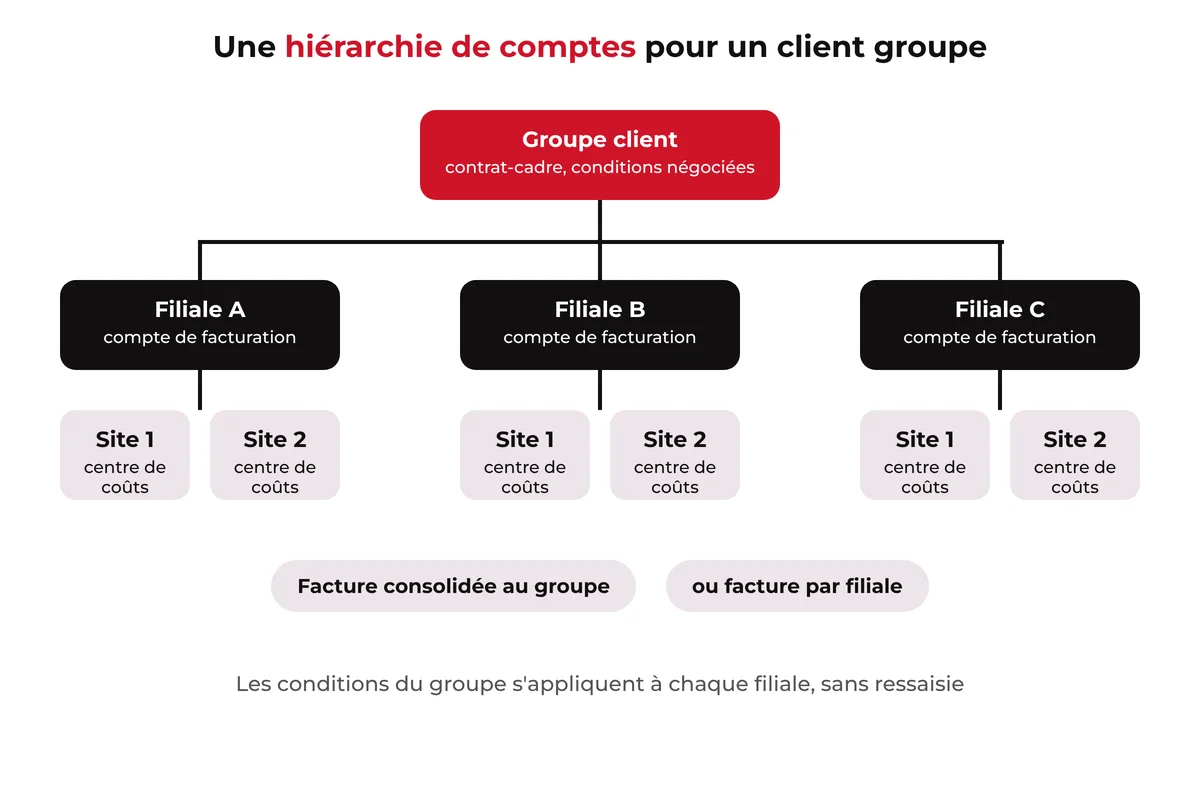
Un même client peut être servi par plusieurs entités du groupe, et être lui-même organisé en plusieurs niveaux. La hiérarchie de comptes décrit cette organisation : groupe client, filiales, comptes de facturation, sites ou utilisateurs. C'est elle qui permet d'appliquer les conditions négociées au bon niveau et de produire la facture attendue.
Le catalogue d'offres et de prix
Un catalogue partagé évite de recréer chaque offre dans chaque entité. Il doit pourtant accepter des différences : prix par pays ou par devise, offres réservées à certaines entités, règles fiscales propres à chaque pays. Notre guide des modèles de tarification détaille les briques de prix à combiner.
Les règles d'affectation
Enfin, des règles explicites déterminent l'entité émettrice de chaque vente : selon le pays du client, la nature de l'offre, le contrat ou le canal. Quand ces règles restent implicites, connues de quelques personnes, les erreurs d'entité deviennent l'une des premières causes de factures rejetées.
Facturer depuis plusieurs entités
Numérotation et mentions obligatoires
Chaque entité doit disposer de sa propre séquence de numéros de facture, chronologique et continue. Les mentions obligatoires, elles, dépendent du pays de l'entité émettrice et de celui du client. En France, la réforme de la facture électronique ajoute de nouvelles mentions : selon Fiducial, le numéro SIREN de l'acheteur professionnel, la catégorie de l'opération (livraison de biens, prestation de services ou opération mixte) et, le cas échéant, la mention de l'option pour le paiement de la TVA d'après les débits.
Devises et taux de change
Une entité peut facturer dans sa devise ou dans celle du client. Le système doit alors savoir appliquer un taux de change daté, conserver les montants dans les deux devises et gérer les écarts de change à l'encaissement. Les prix peuvent aussi être définis directement dans chaque devise, pour éviter les montants peu lisibles issus d'une conversion.
Fiscalité par pays
Les règles de TVA, ou de taxes indirectes hors d'Europe, dépendent du pays de l'entité émettrice, de celui du client, de la nature du service et du statut du client, professionnel ou particulier. Une vente de services entre deux entreprises de pays différents de l'Union européenne relève par exemple, en règle générale, de l'autoliquidation par le client. Un moteur de taxes paramétrable, ou relié à un service spécialisé, évite de coder ces règles dans chaque modèle de facture.
Langues et modèles
Une facture se lit mieux dans la langue du client. Chaque entité peut avoir ses modèles, sa charte et ses mentions, tout en partageant la même structure de données. C'est aussi ce qui permet de produire, à partir des mêmes données, un PDF lisible et une facture électronique structurée.
Cycles et calendriers
Les entités n'ont pas toujours le même calendrier : dates de facturation, clôtures mensuelles, jours fériés, campagnes de prélèvement. Le système doit pouvoir lancer des cycles de facturation par entité, sans bloquer les autres.
Facturer un client organisé en groupe
Le contrat-cadre et les conditions négociées
Les grands comptes négocient au niveau du groupe : remises, prix spécifiques, engagements de volume, plafonds. Ces conditions doivent s'appliquer automatiquement à chaque filiale, à chaque commande et à chaque consommation, sans ressaisie. Quand l'engagement porte sur le volume total du groupe, la consommation de toutes les filiales doit être cumulée pour calculer les paliers.
Facture consolidée ou factures par filiale
Certains clients veulent une seule facture pour tout le groupe, d'autres une facture par filiale, d'autres encore une facture consolidée avec un détail par site ou par centre de coûts. Le même client peut changer d'avis lors d'une réorganisation. Le système doit permettre de choisir, pour chaque niveau de la hiérarchie, qui reçoit la facture et qui paie.
| Mode | Pour qui | Point d'attention |
|---|---|---|
| Facture par filiale | Filiales autonomes, paiement local | Appliquer quand même les conditions du groupe |
| Facture consolidée | Achats centralisés | Détail par filiale ou centre de coûts en annexe |
| Facture consolidée, paiement réparti | Groupes qui refacturent en interne | Données de répartition exploitables par le client |
| Facture par entité du vendeur | Client servi par plusieurs entités du groupe | Vision consolidée du compte malgré plusieurs factures |
Le client servi par plusieurs entités du vendeur
Les deux situations se croisent : un client international peut recevoir des factures de trois entités du groupe vendeur, chacune dans son pays. Pour l'équipe commerciale et pour le client, c'est pourtant un seul compte. La hiérarchie de comptes doit relier ces factures pour donner une vision consolidée : chiffre d'affaires total, encours, litiges, conditions appliquées.
Les portails et bons de commande
Les grands comptes imposent souvent leurs propres règles : numéro de bon de commande sur chaque facture, dépôt sur un portail fournisseur, référence d'imputation. Une facture qui ne les respecte pas est bloquée, ce qui allonge les délais de paiement. Notre guide pour réduire le DSO détaille ces causes de retard.
La refacturation intragroupe
Pourquoi refacturer entre filiales
Dans un groupe, une entité porte souvent des coûts ou des actifs qui servent aux autres : une plateforme technique, des équipes partagées, des licences, une marque. Elle les refacture aux entités qui en bénéficient. Une filiale peut aussi revendre localement un service produit par une autre entité.
Les prix de transfert
Quand les entités sont dans des pays différents, ces refacturations relèvent des prix de transfert. Selon impots.gouv.fr, le principe de pleine concurrence impose que les conditions entre entreprises liées soient celles qui s'appliqueraient entre entreprises indépendantes ; l'article 57 du code général des impôts le transpose en droit français. Les grandes entreprises dont le chiffre d'affaires ou l'actif brut atteint au moins 150 millions d'euros doivent tenir une documentation de leurs prix de transfert.
Pour la facturation, cela signifie des règles de refacturation documentées, appliquées de façon régulière et traçables : clé de répartition, marge appliquée, période, justificatifs.
Automatiser les flux intragroupe
Les refacturations faites à la main, en fin de trimestre, à partir de tableurs, sont une source fréquente d'écarts entre entités. Les mêmes mécanismes que pour les clients externes peuvent s'appliquer : chaque entité du groupe est traitée comme un client des autres, avec un contrat, des règles de prix et une facturation automatique. Le flux de facturation produit alors, des deux côtés, des écritures cohérentes, qui facilitent les rapprochements et l'élimination des opérations réciproques dans les comptes consolidés.
TVA et facture électronique
Le groupe TVA
Depuis 2023, les entreprises françaises étroitement liées peuvent opter pour un groupe TVA, appelé « assujetti unique ». Selon le Bulletin officiel des finances publiques, l'option est prévue par l'article 256 C du code général des impôts, couvre obligatoirement trois années civiles, et rend les opérations entre membres « étrangères au système de la TVA ».
Pour la facturation, deux conséquences : les opérations entre membres sortent du champ de la TVA, et les factures émises vers des tiers sont établies au nom de l'assujetti unique. Selon une fiche pratique de LégiFiscal, ces factures identifient aussi le membre qui a réalisé l'opération, et les opérations entre membres ne sont soumises ni à la facture électronique obligatoire ni à l'e-reporting.
La facture électronique, entité par entité
Selon impots.gouv.fr, toutes les entreprises doivent pouvoir recevoir des factures électroniques depuis le 1er septembre 2026 ; l'émission est obligatoire depuis cette date pour les grandes entreprises et les ETI, et le sera à partir du 1er septembre 2027 pour les PME et les microentreprises.
Pour un groupe, la catégorie qui compte est celle de chaque entité, et chaque entité française doit être raccordée à une plateforme agréée, avec ses propres adresses de facturation dans l'annuaire. Les ventes aux particuliers et à l'international relèvent de l'e-reporting. Côté client, les factures doivent arriver à la bonne entité, et donc porter le bon SIREN : une erreur d'entité, auparavant corrigée par un simple échange d'e-mails, devient un rejet.
Notre article sur la facture électronique explique pourquoi la conformité se joue en amont, dans les données clients et les règles de facturation.
Hors de France
Chaque pays a ses règles, et de plus en plus de pays imposent ou préparent la facture électronique entre entreprises. Un groupe international doit pouvoir produire, pour chaque entité, le format attendu dans son pays, à partir de données de facturation communes. Le système de facturation fournit les données ; la transmission passe par les plateformes ou les réseaux propres à chaque pays.
Encaissement, comptabilité et consolidation
Encaisser au bon endroit
Chaque entité encaisse sur ses comptes bancaires. Les paiements doivent être rapprochés des factures de la bonne entité, y compris quand un client groupe paie plusieurs factures de plusieurs entités en un seul virement. Les relances suivent les règles de chaque entité, mais la vision de l'encours doit rester consolidée au niveau du client.
Comptabiliser par entité
La facturation produit les écritures de chaque entité, dans son plan de comptes et sa devise, et les transmet à l'ERP. Pour les entreprises qui appliquent les normes IFRS, le système doit aussi fournir les données de reconnaissance du revenu IFRS 15 par entité.
Consolider
Les comptes consolidés éliminent les opérations entre sociétés du groupe. Quand les refacturations intragroupe sont produites par le même système, avec des références communes de part et d'autre, ces éliminations se font plus facilement et les écarts entre entités diminuent.
Choisir une solution de facturation multi-entités
Les logiciels de facturation pour PME savent souvent gérer plusieurs sociétés, chacune dans son espace. Un groupe qui vend des abonnements et de l'usage à des clients organisés en groupes a besoin de plus.
| Critère | Ce qu'il faut vérifier |
|---|---|
| Entités | Nombre d'entités, paramètres propres à chacune, historique daté |
| Catalogue | Catalogue partagé avec variantes par entité, pays et devise |
| Hiérarchies de comptes | Plusieurs niveaux, conditions héritées, facture consolidée ou par filiale |
| Affectation | Règles qui déterminent automatiquement l'entité émettrice |
| Devises et taxes | Multidevise, taux de change datés, moteur de taxes par pays |
| Intragroupe | Refacturations automatiques, règles de prix de transfert traçables |
| Facture électronique | Formats structurés, raccordement aux plateformes, statuts de cycle de vie |
| Encaissement | Rapprochement multi-entités, relances par entité, encours consolidé |
| Comptabilité | Écritures par entité, interface ERP, données IFRS 15 |
| Volumes et usage | Capacité à valoriser de gros volumes de consommation pour toutes les entités |
| Intégration | API vers le CRM, l'ERP, les systèmes techniques et les plateformes de facture électronique |
Demandez une démonstration sur un cas réel : un client présent dans trois pays, servi par deux entités du groupe, avec un contrat-cadre, une facture consolidée et une refacturation intragroupe. C'est là que les différences entre solutions apparaissent. Notre guide Logiciel de gestion des abonnements propose une grille plus large.
Questions fréquentes
Qu'est-ce que la facturation multi-entités ?
C'est la capacité à émettre, depuis un même système, les factures de plusieurs sociétés juridiquement distinctes d'un groupe, chacune avec son identité, sa numérotation, sa fiscalité et sa comptabilité, tout en partageant le catalogue, les clients et les processus.
Quelle différence entre facturation multi-entités et multi-sociétés ?
Les deux termes sont souvent employés l'un pour l'autre. « Multi-sociétés » insiste sur les personnes morales ; « multi-entités » couvre aussi des établissements, des pays ou des marques, et la gestion de clients eux-mêmes organisés en plusieurs entités.
Chaque filiale doit-elle avoir sa propre numérotation de factures ?
Oui. Chaque entité émettrice doit disposer d'une séquence de numéros chronologique et continue. Un même système peut gérer ces séquences en parallèle.
Comment facturer un client qui a plusieurs filiales ?
Avec une hiérarchie de comptes : le contrat-cadre est défini au niveau du groupe client et s'applique à ses filiales ; la facture peut être consolidée au niveau du groupe ou émise par filiale, avec un détail par site ou centre de coûts.
Qu'est-ce que la refacturation intragroupe ?
C'est la facturation entre sociétés d'un même groupe, pour des services, des coûts partagés ou des licences. Entre pays différents, elle doit respecter les règles des prix de transfert et le principe de pleine concurrence.
Les factures entre membres d'un groupe TVA sont-elles soumises à la facture électronique ?
Les opérations entre membres d'un assujetti unique sont hors du champ de la TVA. Selon les précisions publiées sur la réforme, elles ne sont soumises ni à la facture électronique obligatoire ni à l'e-reporting ; les factures vers des tiers sont établies au nom de l'assujetti unique.
Un logiciel de facturation PME suffit-il pour un groupe ?
Pour quelques sociétés aux ventes simples, souvent oui. Dès qu'il faut partager un catalogue, gérer des clients groupes, plusieurs devises, des volumes de consommation et des flux intragroupe, une plateforme de facturation conçue pour ces cas devient nécessaire.
Une organisation complexe, une facture simple
La facturation multi-entités ne consiste pas à multiplier les en-têtes de facture. Elle consiste à représenter fidèlement l'organisation du groupe et celle de ses clients, pour que chaque vente soit facturée par la bonne entité, à la bonne entité, au bon prix, avec la bonne fiscalité.
À retenir :
- trois situations se cumulent : vendeur multi-entités, client multi-entités, flux intragroupe,
- les données de référence, entités, hiérarchies, catalogue et règles d'affectation, font la qualité des factures,
- chaque entité garde sa numérotation, ses mentions, sa devise et sa fiscalité,
- les clients groupes attendent des conditions héritées et une facture adaptée à leur organisation,
- la refacturation intragroupe suit les règles des prix de transfert,
- la facture électronique se joue entité par entité, et une erreur d'entité devient un rejet,
- un même système pour les clients et l'intragroupe simplifie la consolidation.
Plus le groupe est complexe, plus la facture doit être simple pour le client.
Aller plus loin avec Opencell
Opencell est la plateforme de monétisation agile et open source qui automatise le quote-to-cash, du devis à l'encaissement, pour les services d'abonnement et d'usage. Elle est conçue pour les entreprises à forts volumes et aux offres complexes : hiérarchies de comptes, contrats négociés, offres hybrides mêlant abonnement et usage, plusieurs entités et devises, sur une même intégrée au CRM et à l'ERP par plus de 200 API et connecteurs. Née en 2007 dans les télécoms, elle gère 14 milliards d'euros de chiffre d'affaires pour une cinquantaine de références.
Votre groupe facture depuis plusieurs entités ?