Order to cash (O2C) : définition, étapes et différence avec le quote to cash
Une commande ne vaut rien tant qu'elle n'est pas encaissée.
Un commercial signe, le client commande, l'équipe livre. Pour beaucoup, l'affaire est faite. Pour la direction financière, elle commence à peine : il reste à facturer juste, à envoyer la facture au bon endroit, à suivre l'échéance, à relancer, à encaisser et à rapprocher le paiement de la bonne facture.
Cet enchaînement porte un nom : l'order to cash, ou O2C. C'est lui qui transforme une commande en trésorerie. Quand il fonctionne, l'argent rentre vite et sans litige. Quand il se grippe, l'entreprise finance elle-même ses clients.
Le sujet n'a rien de théorique. Selon la Banque de France, les retards de paiement en France atteignaient en moyenne 13,4 jours fin 2025, et les PME et microentreprises auraient disposé de 13 milliards d'euros de trésorerie supplémentaire si tous les délais étaient respectés. À cela s'ajoute la réforme de la facture électronique, qui change la façon dont les factures circulent depuis le 1er septembre 2026.
Ce guide explique ce qu'est l'O2C, détaille ses huit étapes, le distingue du quote to cash et du procure to pay, montre ce qui change pour les abonnements et la facturation à l'usage, puis donne les indicateurs, les règles françaises et une feuille de route pour l'automatiser. Pour la partie calcul et facturation, voir aussi notre guide du billing.
Qu'est-ce que l'order to cash ?
L'order to cash (O2C ou OTC) est l'ensemble du processus qui va de la réception d'une commande client jusqu'à l'encaissement du paiement et à son enregistrement en comptabilité. En français, on parle du cycle « de la commande à l'encaissement ». Il réunit les équipes commerciales, les opérations, la facturation, la comptabilité clients et la trésorerie.
L'expression vient de l'anglais : order signifie commande et cash désigne l'argent encaissé. On rencontre trois abréviations pour la même chose : O2C, OTC et parfois OtC. Dans les entreprises, le processus est souvent rattaché au « poste clients » ou au « credit management », mais il est plus large : il commence avant la facture et ne s'arrête qu'une fois le paiement lettré.
L'order to cash fait partie d'une famille de processus de bout en bout, que les directions financières et les intégrateurs d'ERP utilisent pour organiser l'entreprise :
- order to cash : de la commande client à l'encaissement (le cycle des ventes),
- procure to pay : de la demande d'achat au paiement du fournisseur (le cycle des achats),
- record to report : de l'enregistrement comptable à la publication des comptes,
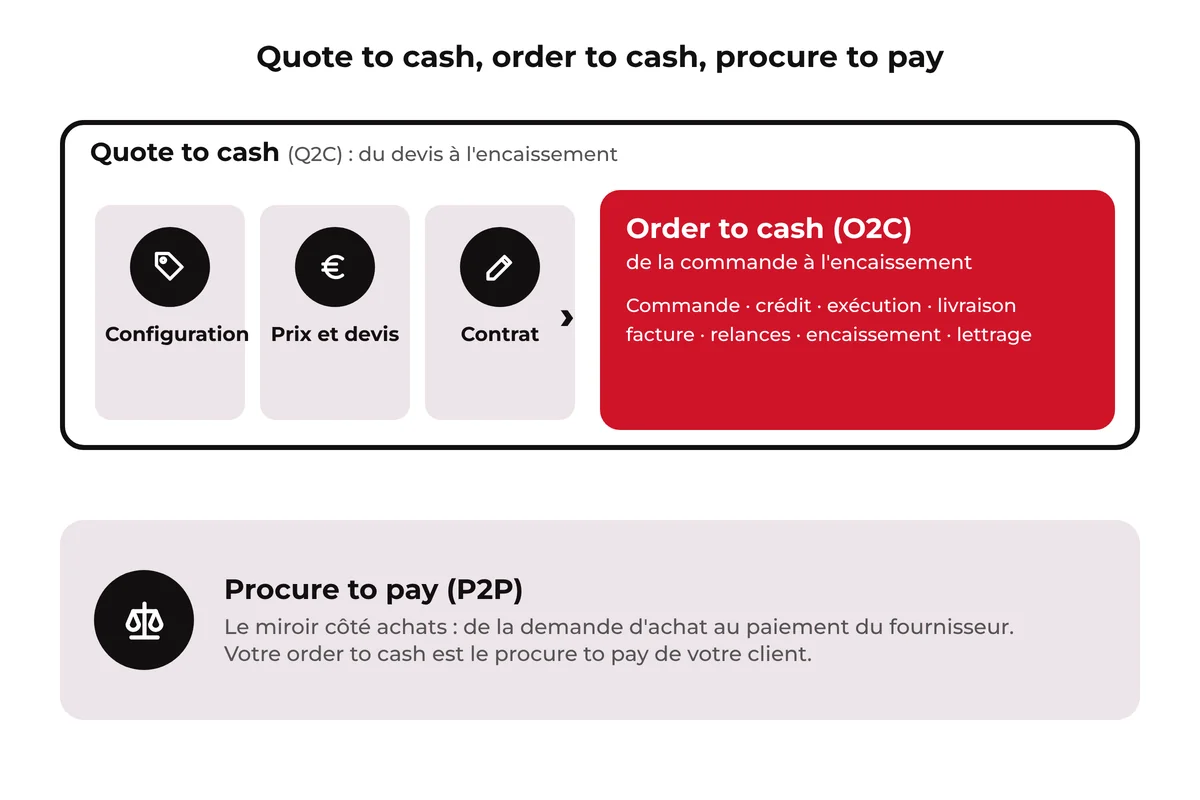
- quote to cash : du devis à l'encaissement, qui englobe l'order to cash.
Ce qui fait la difficulté de l'O2C, c'est qu'il traverse plusieurs services et plusieurs logiciels. La commande naît dans le CRM ou sur un site de vente, la livraison est suivie par les opérations, la facture est produite par un logiciel de facturation ou un ERP, le paiement arrive à la banque et la comptabilité rapproche le tout. À chaque passage de relais, une information peut se perdre.
Les 8 étapes du cycle order to cash
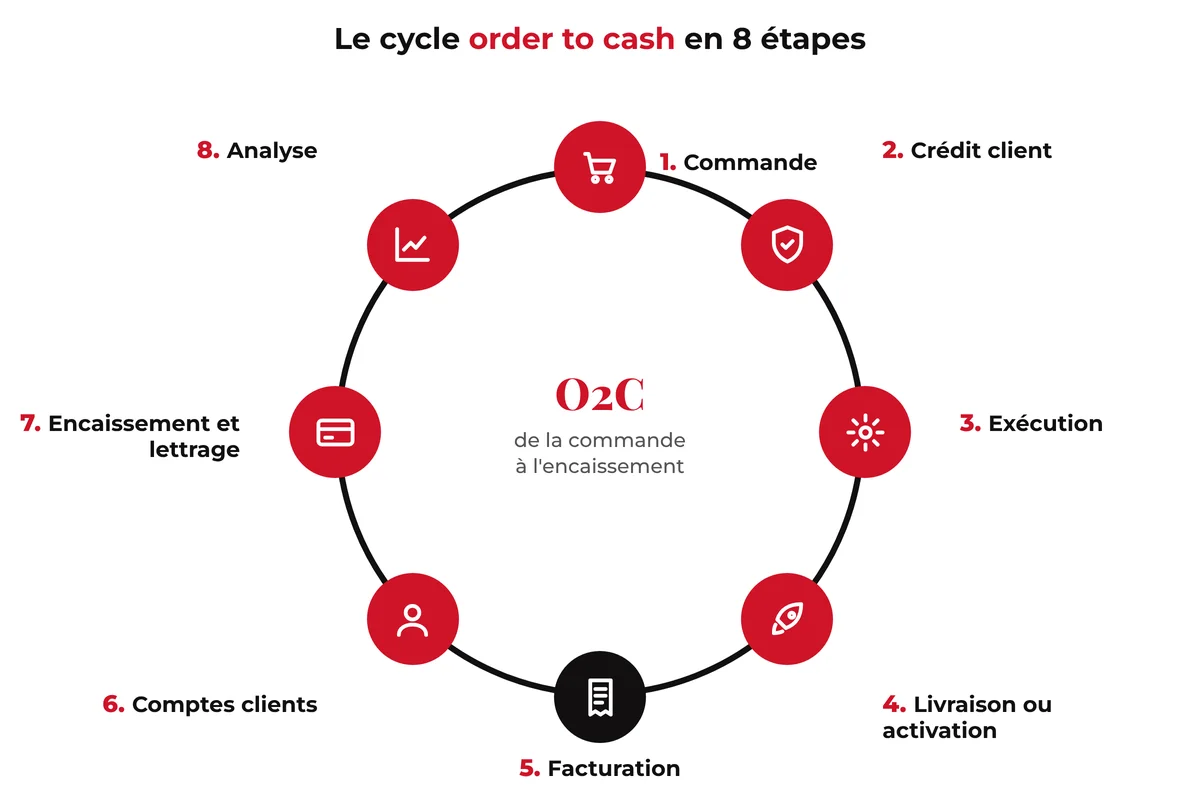
Le cycle order to cash compte en général huit étapes : la gestion de la commande, le contrôle du crédit client, l'exécution de la commande, la livraison ou l'activation du service, la facturation, la gestion des comptes clients, l'encaissement avec le lettrage, puis l'analyse des données. Le nombre exact varie selon les auteurs, mais l'enchaînement reste le même.
1. La gestion de la commande
Tout commence quand le client passe commande : par un commercial, sur un site, par EDI ou par simple courriel. La commande doit être saisie une seule fois, de façon complète : client, adresse de facturation, produits ou services, prix, conditions de paiement, numéro de bon de commande du client. Une commande incomplète est la première cause de facture rejetée plus tard.
2. Le contrôle du crédit client
Avant d'engager des coûts, l'entreprise vérifie que le client peut payer : solvabilité, encours autorisé, historique de paiement. Pour un nouveau client, cela peut passer par une consultation d'informations légales et financières ou par une assurance-crédit. Pour un client existant, on compare l'encours au plafond fixé.
3. L'exécution de la commande
C'est la préparation de ce qui a été vendu : prélèvement en stock, fabrication, planification d'une intervention, configuration d'un service. Les écarts entre ce qui a été commandé et ce qui est réellement préparé doivent être remontés, sinon la facture ne correspondra pas à la réalité.
4. La livraison ou l'activation du service
Pour un produit, c'est l'expédition et la preuve de livraison. Pour un service numérique, c'est l'activation : ouverture d'un accès, mise en service d'une ligne, démarrage d'un abonnement. La date de livraison ou d'activation est essentielle, car elle déclenche la facturation et le délai de paiement.
5. La facturation
La facture reprend la commande, ce qui a été réellement livré, les prix et les remises négociés, les taxes et les mentions obligatoires. Elle doit être émise vite et sans erreur : chaque jour de retard dans l'émission repousse d'autant l'encaissement. Depuis la réforme, elle doit aussi respecter le format électronique et passer par une plateforme agréée lorsque l'entreprise y est soumise.
6. La gestion des comptes clients
La facture devient une créance. L'équipe comptabilité clients suit les échéances, traite les litiges, envoie les relances amiables puis, si besoin, engage le recouvrement. C'est l'étape où se joue le délai de paiement réel.
7. L'encaissement et le lettrage
Le paiement arrive : virement, prélèvement, carte, chèque. Il faut le rapprocher de la ou des factures qu'il règle, ce qu'on appelle le lettrage. Un virement sans référence, un paiement partiel ou un règlement groupé de plusieurs factures rend ce rapprochement difficile et laisse des créances ouvertes à tort.
8. L'analyse et le pilotage
Enfin, les données du cycle sont analysées : délais, litiges, causes de retard, prévisions de trésorerie. C'est cette étape qui permet d'améliorer les sept précédentes, et c'est souvent celle que les entreprises négligent.
Order to cash, quote to cash, procure to pay : les différences
L'order to cash commence à la commande et s'arrête à l'encaissement. Le quote to cash commence plus tôt, dès la configuration de l'offre et le devis, et inclut donc l'order to cash. Le procure to pay est le miroir de l'O2C côté achats : il va de la demande d'achat jusqu'au paiement du fournisseur.
| Order to cash (O2C) | Quote to cash (Q2C) | Procure to pay (P2P) | |
|---|---|---|---|
| Point de départ | La commande du client | Le besoin du client, la configuration de l'offre et le devis | La demande d'achat interne |
| Point d'arrivée | L'encaissement et le lettrage | L'encaissement et la comptabilisation du revenu | Le paiement du fournisseur |
| Côté | Ventes, vu par la finance | Ventes, de bout en bout | Achats |
| Étapes propres | Crédit, exécution, facture, relances, encaissement | En plus : configuration, prix, devis, contrat, signature | Demande, bon de commande, réception, rapprochement, paiement |
| Équipes | Opérations, facturation, comptabilité clients, trésorerie | En plus : commerce, avant-vente, juridique | Achats, comptabilité fournisseurs |
| Logiciels typiques | ERP, logiciel de facturation, outil de relance | En plus : CRM, CPQ, gestion des contrats, plateforme de billing | ERP, outil d'achats, dématérialisation des factures |
| Indicateur phare | Délai de paiement clients (DSO) | Délai du devis à l'encaissement, fuites de revenus | Délai de paiement fournisseurs (DPO) |
Pourquoi cette distinction compte-t-elle ? Parce que beaucoup d'erreurs de facturation naissent avant la commande. Un prix mal saisi dans le devis, une remise accordée par courriel et jamais reportée dans le contrat, une clause de révision tarifaire oubliée : l'order to cash hérite de ces erreurs sans pouvoir les corriger. C'est pour cela que les entreprises qui vendent des offres complexes raisonnent de plus en plus en quote to cash. Notre guide complet du quote to cash détaille les étapes situées en amont.
À l'inverse, le procure to pay est le même processus vu de l'autre côté : votre cycle de ventes est le procure to pay de votre client. Comprendre comment votre client valide et paie ses factures (portail fournisseurs, numéro de commande obligatoire, circuit de validation) aide à réduire vos propres délais d'encaissement.
L'order to cash des abonnements et de l'usage
Pour un produit vendu une fois, l'order to cash est une ligne droite : une commande, une livraison, une facture, un paiement. Pour un abonnement ou un service facturé à l'usage, c'est une boucle : une commande ouvre un contrat qui génère des factures chaque mois, ajustées selon la consommation, les changements d'offre et les renouvellements.
La plupart des guides sur le sujet ont été écrits pour la vente de biens : stock, expédition, preuve de livraison. Or une part croissante de l'économie vend des services en continu : télécoms, énergie, logiciels en ligne, objets connectés, location, services aux entreprises. Pour elles, plusieurs étapes changent de nature.
| Étape | Vente ponctuelle | Abonnement et usage |
|---|---|---|
| Commande | Un achat unique | L'ouverture d'un contrat qui dure des mois ou des années |
| Livraison | Une expédition | Une activation, puis un service rendu en continu |
| Calcul du prix | Prix catalogue moins remise | Forfaits, paliers, consommation, engagements, prorata |
| Facturation | Une facture | Une facture par période, parfois avec régularisation |
| Changements | Rares (retour, avoir) | Fréquents : montée en gamme, options, suspension, résiliation |
| Encaissement | Un paiement | Des prélèvements récurrents, avec échecs à rejouer |
| Revenu | Reconnu à la livraison | Étalé sur la durée du service |
Trois points demandent une attention particulière :
- La valorisation de la consommation. Avant de facturer, il faut collecter les données d'usage (minutes, gigaoctets, kilowattheures, appels d'API, trajets), les contrôler puis leur appliquer le bon prix. Une donnée perdue, c'est du revenu perdu. Notre guide de la facturation à l'usage détaille ces mécanismes.
- Les modifications en cours de contrat. Un client qui passe à l'offre supérieure le 12 du mois doit être facturé au prorata, avec un avoir sur l'ancienne offre. Gérées à la main, ces opérations sont une source majeure d'erreurs. Voir notre guide de la facturation récurrente.
- Les paiements récurrents. Une carte expirée ou un prélèvement rejeté doivent déclencher automatiquement une nouvelle tentative et une relance, sans couper le service trop tôt.
Dans ces modèles, la frontière entre O2C et quote to cash s'estompe : chaque changement d'offre est une nouvelle « commande » qui doit repasser par le calcul du prix. C'est pourquoi les entreprises à abonnements s'appuient sur une plateforme de billing plutôt que sur le seul module de facturation de leur ERP.
Les indicateurs pour piloter l'O2C
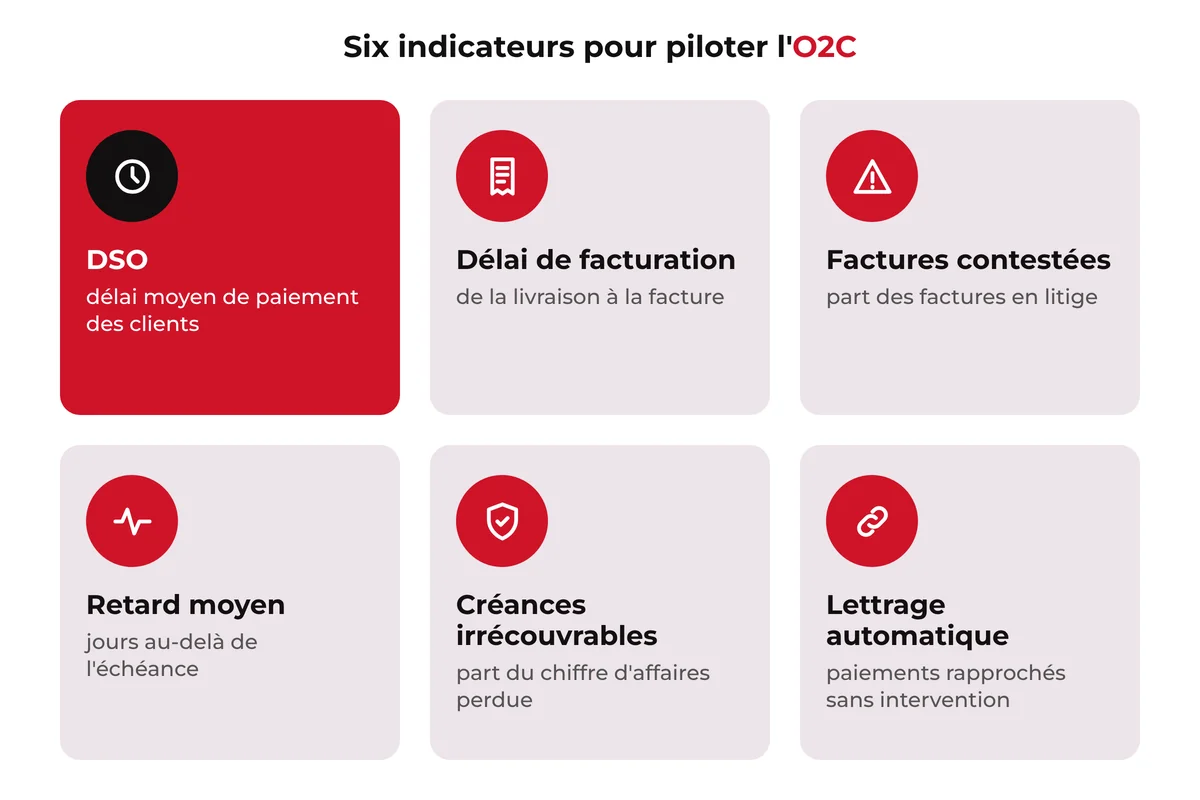
L'indicateur principal de l'order to cash est le DSO (Days Sales Outstanding), ou délai moyen de paiement des clients, exprimé en jours de chiffre d'affaires. Il se complète par le délai de facturation, le taux de factures contestées, le taux de créances irrécouvrables et le taux de lettrage automatique.
Le DSO : formule et exemple
La formule la plus courante est :
DSO = (créances clients TTC ÷ chiffre d'affaires TTC de la période) × nombre de jours de la période
Exemple : une entreprise réalise 12 millions d'euros de chiffre d'affaires TTC sur l'année et détient 2 millions d'euros de créances clients au 31 décembre. Son DSO est de (2 ÷ 12) × 365, soit environ 61 jours. Chaque jour de DSO représente environ 33 000 euros de trésorerie immobilisée (12 millions ÷ 365). Réduire le DSO de 10 jours libère donc environ 330 000 euros.
Le DSO global peut masquer des situations très différentes. Il vaut mieux le suivre aussi par segment de clients, par entité et par motif de retard.
Les autres indicateurs utiles
| Indicateur | Ce qu'il mesure | Ce qu'il révèle |
|---|---|---|
| DSO | Délai moyen d'encaissement, en jours de chiffre d'affaires | La performance globale du cycle |
| Délai de facturation | Jours entre la livraison ou l'activation et l'envoi de la facture | Les retards internes, invisibles pour le client |
| Taux de factures contestées | Part des factures qui font l'objet d'un litige | La qualité des commandes, des prix et des données |
| Retard moyen de paiement | Jours de retard au-delà de l'échéance | Le comportement des clients et l'efficacité des relances |
| Taux de créances irrécouvrables | Part du chiffre d'affaires passée en perte | Le risque client et la qualité du contrôle du crédit |
| Taux de lettrage automatique | Part des paiements rapprochés sans intervention | La qualité des références de paiement et des outils |
| Délai de la commande à l'encaissement | Durée totale du cycle | La vision de bout en bout, utile pour les prévisions |
Un conseil : commencez par mesurer le délai de facturation. C'est l'indicateur le plus simple à améliorer, car il dépend entièrement de l'entreprise.
Les règles françaises qui encadrent l'order to cash
En France, l'order to cash est encadré par le Code de commerce : délai de paiement maximal de 60 jours après la date de facture, ou 45 jours fin de mois si le contrat le prévoit, pénalités de retard dues de plein droit et indemnité forfaitaire de 40 euros par facture. La réforme de la facture électronique impose en plus la réception des factures électroniques à toutes les entreprises depuis le 1er septembre 2026.
Délais de paiement et pénalités
Les règles principales figurent aux articles L441-10 et suivants du Code de commerce :
- à défaut de clause, le délai de paiement est de 30 jours après la réception des marchandises ou l'exécution de la prestation,
- le délai convenu ne peut pas dépasser 60 jours après la date d'émission de la facture, ou 45 jours fin de mois si cette option est prévue au contrat,
- les pénalités de retard sont dues dès le lendemain de l'échéance, sans rappel nécessaire, à un taux qui ne peut être inférieur à trois fois le taux d'intérêt légal ; à défaut de mention, c'est le taux de la BCE majoré de 10 points qui s'applique,
- une indemnité forfaitaire pour frais de recouvrement de 40 euros est due pour chaque facture payée en retard (article D441-5),
- le non-respect des délais expose à une amende administrative pouvant atteindre 2 millions d'euros pour une personne morale (article L441-16).
Ces règles comptent pour le cycle O2C à double titre : les conditions de paiement et les mentions obligatoires doivent apparaître sur chaque facture, et les relances ont plus de poids quand elles rappellent les pénalités prévues par la loi.
Ce que disent les chiffres
Le rapport 2025 de l'Observatoire des délais de paiement, publié par la Banque de France, montre une amélioration lente mais réelle : les délais clients et fournisseurs ont baissé de 1,5 jour en 2024, et la part des entreprises qui paient à l'heure a progressé de 2 points. Mais les retards restent élevés, à 13,4 jours en moyenne fin 2025, et moins d'une grande entreprise sur deux respecte le délai de 60 jours. Les PME et microentreprises sont les premières à en souffrir : 13 milliards d'euros de trésorerie leur manquent.
La facture électronique
Selon Service-Public.fr, le calendrier de la réforme est le suivant :
| Date | Obligation |
|---|---|
| 1er septembre 2026 | Toutes les entreprises doivent pouvoir recevoir des factures électroniques |
| 1er septembre 2026 | Les grandes entreprises et les ETI doivent émettre leurs factures en format électronique |
| 1er septembre 2027 | Les PME et microentreprises doivent à leur tour les émettre |
Pour le cycle de la commande à l'encaissement, la réforme a trois conséquences. La facture doit contenir des données structurées et complètes dès sa création, ce qui renforce l'importance d'une commande bien saisie. Elle circule par une plateforme agréée qui renvoie des statuts (déposée, rejetée, approuvée, encaissée), ce qui donne enfin une visibilité sur le parcours de la facture chez le client. Et les factures rejetées pour une donnée manquante doivent être corrigées vite, sous peine d'allonger le délai d'encaissement.
Où se perd l'argent dans le cycle O2C
Dans l'order to cash, l'argent se perd de deux façons : par des retards, qui coûtent de la trésorerie, et par des oublis ou des erreurs, qui coûtent du chiffre d'affaires. Les causes les plus fréquentes sont des commandes incomplètes, des prix mal appliqués, des services livrés mais jamais facturés, des factures contestées et des paiements non lettrés.
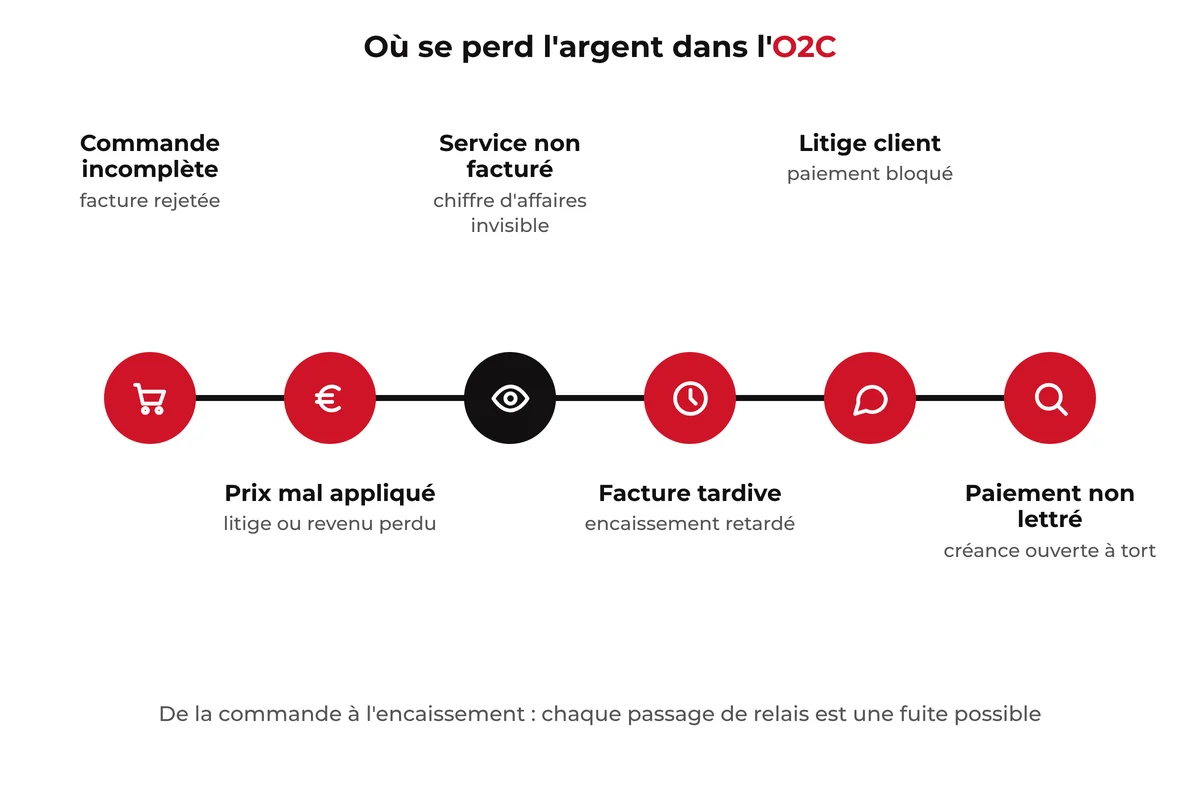
Les fuites les plus courantes, étape par étape :
| Étape | Fuite typique | Conséquence |
|---|---|---|
| Commande | Numéro de bon de commande absent, mauvaise entité de facturation | Facture rejetée par le client |
| Crédit | Encours non surveillé | Créance irrécouvrable |
| Livraison ou activation | Service activé sans déclencher la facturation | Chiffre d'affaires jamais facturé |
| Facturation | Remise ou révision de prix mal appliquée, consommation perdue | Litige ou revenu perdu |
| Comptes clients | Relances tardives ou génériques | Retard de paiement |
| Encaissement | Paiement sans référence, paiement partiel | Créance ouverte à tort, relance inutile au client |
La fuite la plus coûteuse est souvent la plus silencieuse : le service rendu mais jamais facturé. Un client qui ajoute une option, un utilisateur ou un site, sans que l'information remonte jusqu'à la facturation, ne s'en plaindra jamais. Ce sont les entreprises à abonnements et à l'usage qui y sont le plus exposées, car les changements y sont permanents. Notre article Du devis à l'encaissement : où se perdent vos revenus ? approfondit ce sujet. Pour mesurer et réduire ces pertes, voir aussi notre guide complet de la fuite de revenus.
Automatiser l'order to cash : quels outils ?
Automatiser l'order to cash consiste à faire circuler l'information sans ressaisie, de la commande à l'encaissement. Il n'existe pas de logiciel unique : le CRM gère la vente, une plateforme de billing calcule et facture, l'ERP comptabilise, des outils spécialisés gèrent les relances et le lettrage, et l'intelligence artificielle aide désormais à chaque étape.
| Outil | Rôle dans l'O2C | Limite |
|---|---|---|
| CRM | Saisit l'opportunité, le client et la commande | Ne calcule pas les factures complexes |
| ERP | Comptabilise, gère les stocks et le poste clients | Peu adapté aux abonnements, à l'usage et aux gros volumes de facturation |
| Plateforme de billing | Gère les offres, les contrats, la consommation, le calcul des prix et la facture | Doit être bien intégrée au CRM et à l'ERP |
| Outil de relance et de recouvrement | Automatise les relances, suit les litiges, priorise les clients | Dépend de la qualité des factures en amont |
| Plateforme agréée de facture électronique | Transmet les factures et renvoie leur statut | Ne corrige pas une facture fausse |
| Agents d'intelligence artificielle | Détectent les anomalies, préparent les relances, aident au lettrage | Ont besoin de données fiables et d'un contrôle humain |
Ce que change l'intelligence artificielle
L'IA n'est pas un nouvel outil de plus, mais une aide transverse. Elle peut repérer une facture anormale avant son envoi, expliquer un montant à un client, proposer le rapprochement d'un paiement sans référence ou adapter le ton d'une relance à l'historique du client. Notre guide Agents IA et facturation présente les cas d'usage concrets et leurs conditions de réussite. Pour mener le projet pas à pas, consultez notre guide de l'automatisation de la facturation.
La place d'Opencell
Opencell est une plateforme de monétisation open source qui couvre le cœur de l'O2C et du quote to cash : catalogue d'offres et de prix, gestion des commandes et activation des services avec le module Order, calcul des abonnements et de la consommation, facturation, encaissements et parcours de relance, complétés par Cash Collection Optimizer, qui aide les équipes de recouvrement à prioriser leurs actions. Elle s'intègre au CRM et à l'ERP par plus de 200 API et connecteurs.
Née en 2007 dans les télécoms, Opencell gère aujourd'hui 14 milliards d'euros de chiffre d'affaires pour une cinquantaine de références, parmi lesquelles Orange Business Services, Engie, TotalEnergies, OVHcloud, La Poste ou Actility. Son point fort : les offres d'abonnement et d'usage, là où l'order to cash est le plus difficile à automatiser. La plateforme détaille l'ensemble des modules.
Feuille de route : améliorer son O2C en 5 étapes
Pour améliorer l'order to cash, il faut d'abord mesurer, puis fiabiliser la commande, accélérer la facturation, automatiser les relances et le lettrage, et enfin piloter en continu. Les gains les plus rapides viennent presque toujours de la réduction du délai de facturation et des litiges.
- Cartographier et mesurer. Dessinez le cycle réel, avec les équipes et les outils à chaque étape. Mesurez le DSO, le délai de facturation et le taux de factures contestées. Identifiez les trois principales causes de retard.
- Fiabiliser la commande. Rendez obligatoires les données dont la facture aura besoin : entité de facturation, numéro de commande du client, conditions de paiement, adresse électronique de facturation. Une donnée juste à la commande évite un litige trois mois plus tard.
- Facturer plus vite et sans erreur. Déclenchez la facture à la livraison ou à l'activation plutôt qu'en fin de mois. Automatisez le calcul des prix, des remises et de la consommation. Contrôlez les factures avant envoi.
- Automatiser les relances et le lettrage. Prévoyez une relance avant échéance, puis des relances graduées. Demandez à vos clients de rappeler la référence de la facture dans leurs virements et automatisez le rapprochement.
- Piloter en continu. Suivez les indicateurs chaque mois, par segment de clients. Analysez les causes des litiges et corrigez-les à la source, souvent dans l'offre, le devis ou la commande.
Questions fréquentes sur l'order to cash
Qu'est-ce que le processus order to cash ?
Le processus order to cash est l'ensemble des étapes qui vont de la commande d'un client à l'encaissement de son paiement : gestion de la commande, contrôle du crédit, exécution, livraison ou activation, facturation, suivi des comptes clients, encaissement et lettrage, puis analyse.
Que veut dire O2C ?
O2C est l'abréviation d'order to cash, littéralement « de la commande à l'encaissement ». On trouve aussi l'abréviation OTC. Les deux désignent le même processus.
Quelle est la différence entre order to cash et quote to cash ?
L'order to cash commence à la commande du client. Le quote to cash commence plus tôt, dès la configuration de l'offre, la fixation du prix et le devis, et inclut ensuite tout l'order to cash. Autrement dit, l'order to cash est une partie du quote to cash.
Quelle est la différence entre order to cash et procure to pay ?
L'order to cash est le cycle des ventes, du point de vue de l'entreprise qui vend et encaisse. Le procure to pay est le cycle des achats, de la demande d'achat jusqu'au paiement du fournisseur. L'order to cash d'un fournisseur correspond au procure to pay de son client.
Comment mesurer la performance de l'order to cash ?
L'indicateur principal est le DSO, le délai moyen de paiement des clients, calculé en divisant les créances clients par le chiffre d'affaires, multiplié par le nombre de jours de la période. Il se complète par le délai de facturation, le taux de factures contestées, le retard moyen, les créances irrécouvrables et le taux de lettrage automatique.
Quelle étape de l'order to cash optimiser en premier ?
Le plus souvent, la facturation : réduire le délai entre la livraison et l'envoi de la facture, et supprimer les erreurs qui provoquent des litiges. Ces deux leviers dépendent entièrement de l'entreprise et produisent des gains rapides sur la trésorerie.
Qui est responsable de l'order to cash dans l'entreprise ?
Le processus traverse plusieurs services : commerce, opérations, facturation, comptabilité clients et trésorerie. Dans les grandes entreprises, un responsable order to cash ou credit manager, souvent rattaché à la direction financière, en coordonne l'ensemble.
La facture électronique change-t-elle l'order to cash ?
Oui. Depuis le 1er septembre 2026, toutes les entreprises doivent pouvoir recevoir des factures électroniques, et l'émission devient obligatoire par étapes jusqu'au 1er septembre 2027. Les factures doivent contenir des données structurées complètes, et leur statut est suivi de bout en bout, ce qui renforce l'exigence de qualité dès la commande.
L'order to cash ne se gagne pas au recouvrement. Il se gagne à la commande.
Relancer plus vite ne suffit pas. Un cycle O2C performant repose sur des commandes complètes, des factures justes émises sans délai, des encaissements rapprochés automatiquement et des données qui circulent sans ressaisie.
À retenir :
- l'order to cash va de la commande à l'encaissement et fait partie du quote to cash,
- ses huit étapes traversent plusieurs services et plusieurs logiciels,
- pour les abonnements et l'usage, le cycle devient une boucle qui se répète chaque mois,
- le DSO et le délai de facturation sont les deux indicateurs à suivre en priorité,
- les délais légaux et la facture électronique imposent des factures complètes et conformes dès la commande.
Une facture juste et rapide est la meilleure relance.
Aller plus loin avec Opencell
Opencell est la plateforme de monétisation agile et open source qui automatise le quote-to-cash, du devis à l'encaissement, pour les services d'abonnement et d'usage. Née en 2007 dans les télécoms, elle gère 14 milliards d'euros de chiffre d'affaires pour une cinquantaine de références.
Vous voulez réduire votre délai d'encaissement et fiabiliser votre facturation ?