Facturation récurrente et par abonnement : le guide complet pour les entreprises
Un abonnement se vend une fois. Il se facture des dizaines de fois.
Renvoyer chaque mois la même facture au même client, c'est simple. Facturer des milliers de contrats qui changent d'offre en cours de mois, combinent un forfait et de la consommation, se renouvellent à des dates différentes et sont révisés chaque année, c'est un autre métier.
C'est tout l'enjeu de la facturation récurrente dans les entreprises : faire en sorte que chaque échéance soit juste, que chaque changement de contrat soit répercuté au bon montant et au bon moment, et que le revenu soit encaissé puis comptabilisé correctement.
Le sujet prend encore de l'importance avec la réforme de la facture électronique. Selon impots.gouv.fr, toutes les entreprises doivent pouvoir recevoir des factures électroniques depuis le 1er septembre 2026. Les grandes entreprises et les ETI doivent aussi les émettre depuis cette date, et les PME et microentreprises à partir du 1er septembre 2027.
Ce guide s'adresse aux directions financières, informatiques, commerciales et marketing des entreprises qui vendent des services par abonnement : télécoms, énergie, services aux entreprises, logiciels, mobilité. Il explique ce qu'est la facturation récurrente, quand une solution simple ne suffit plus, les modèles de prix, les règles en France, les indicateurs à suivre, les erreurs à éviter et comment choisir un logiciel.
La facturation récurrente est l'une des briques du billing : notre guide du billing présente l'ensemble de la chaîne et les critères pour choisir une solution de billing.
Qu'est-ce que la facturation récurrente ?
La facturation récurrente consiste à facturer automatiquement un client à intervalles réguliers (mois, trimestre, année) pour un produit ou un service fourni dans la durée. Dans sa forme simple, c'est la même facture renvoyée à chaque échéance. Dans les entreprises, elle s'appuie sur un contrat d'abonnement dont le prix, le contenu et la durée évoluent.
On confond souvent trois notions proches :
- la facture récurrente : un document identique, émis automatiquement à chaque échéance, pour le même client et le même montant ;
- la facturation par abonnement : la facturation d'un contrat qui vit dans le temps, avec des options, des changements d'offre, des renouvellements, des remises, des résiliations ;
- la facturation à l'usage : une facturation selon la consommation réelle (minutes, gigaoctets, kilowattheures, transactions), souvent combinée à un abonnement.
| Facture récurrente | Facturation par abonnement | Facturation à l'usage | |
|---|---|---|---|
| Montant | Identique à chaque échéance | Variable selon le contrat et ses changements | Variable selon la consommation |
| Ce qui est facturé | Un service fixe | Un contrat : offre, options, engagement | Une quantité consommée |
| Événements à gérer | Peu : création, arrêt | Nombreux : changement d'offre, prorata, renouvellement, révision de prix | Collecte et calcul des données de consommation |
| Typique de | Indépendants, petites entreprises | Télécoms, logiciels, services, énergie | Télécoms, cloud, énergie, IoT |
| Outil adapté | Logiciel de facturation | Plateforme de gestion des abonnements | Plateforme avec médiation et calcul du prix |
Dans la pratique, la plupart des entreprises combinent les trois. Notre guide de la facturation à l'usage détaille la partie consommation.
Quand la facture récurrente simple ne suffit plus
La facture récurrente simple atteint ses limites dès que les contrats changent en cours de période, combinent abonnement et consommation, comportent des engagements et des révisions de prix, ou concernent des grands comptes à plusieurs entités. Chaque exception traitée à la main devient alors un risque d'erreur et un coût.
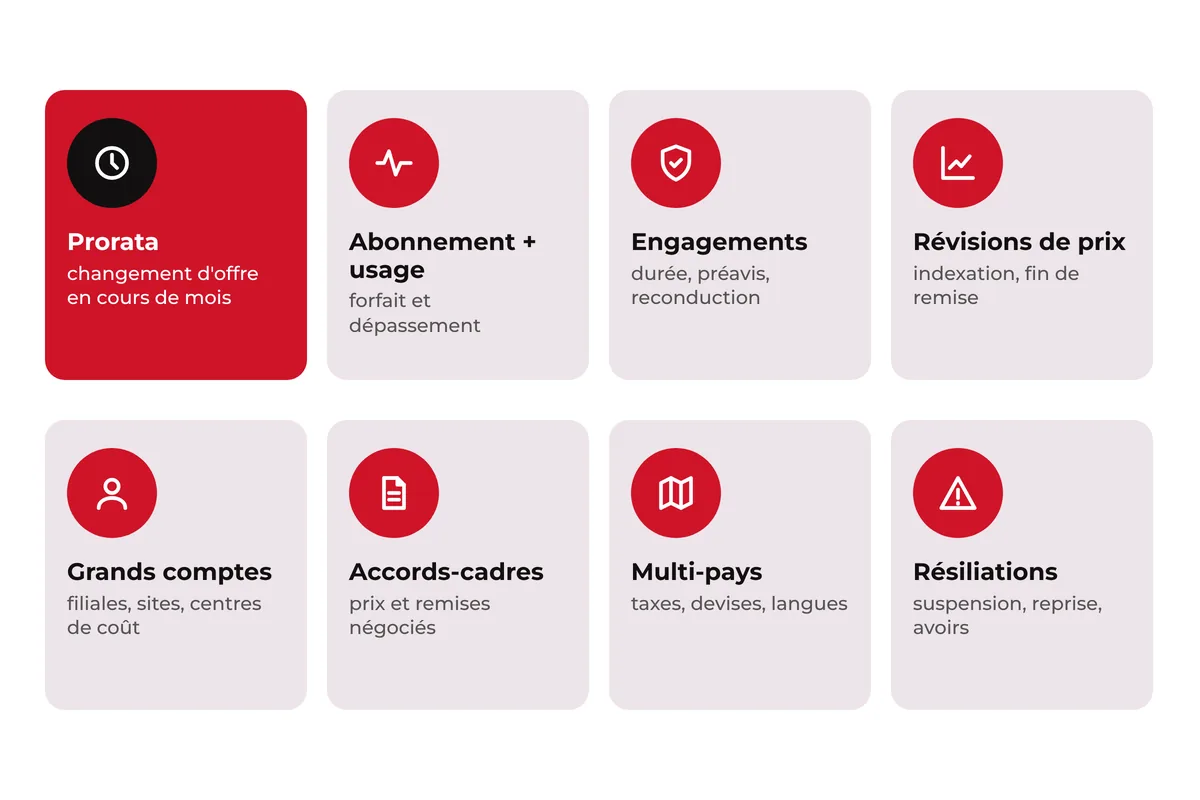
Voici les huit situations qui font basculer une entreprise de la facture récurrente vers une vraie facturation d'abonnements.
1. Le changement d'offre en cours de période
Un client passe d'une offre à une autre le 12 du mois. Il faut facturer l'ancienne offre jusqu'au 11, la nouvelle à partir du 12, et rembourser ou déduire ce qui a été facturé d'avance. C'est le prorata, et il se calcule selon des règles qui doivent être claires et identiques pour tous les clients.
2. L'abonnement combiné à la consommation
Un forfait mensuel avec un volume inclus, puis un dépassement facturé à l'unité. L'abonnement se facture souvent à l'avance, la consommation après coup : la même facture mélange deux temporalités.
3. Les engagements et les renouvellements
Durée minimale, reconduction tacite, préavis, frais de résiliation anticipée : ces règles doivent être appliquées automatiquement, sans relire chaque contrat.
4. Les révisions de prix
Indexation annuelle, hausse de tarif, fin d'une remise promotionnelle : un oubli se répète sur toutes les factures suivantes.
5. Les grands comptes à plusieurs entités
Un même client peut avoir des filiales, des sites, des centres de coût et des adresses de facturation différentes. Il attend une facture consolidée, ou au contraire une facture par entité, avec le bon niveau de détail.
6. Les accords-cadres et remises négociées
Remises par volume, prix spécifiques, conditions propres à un grand compte : elles doivent s'appliquer automatiquement à chaque nouvelle souscription du client concerné.
7. Le multi-pays et le multi-devises
Taxes locales, devises, langues, règles de facturation électronique propres à chaque pays : la complexité se multiplie avec l'international.
8. Les résiliations et les suspensions
Une résiliation en cours de mois, une suspension pour impayé, une reprise : chaque événement modifie les factures à venir, et parfois celles déjà émises.
Les modèles de prix des abonnements
Les principaux modèles de prix des abonnements sont le forfait fixe, le prix par utilisateur ou par unité, les paliers, le minimum garanti et le modèle hybride, qui combine un abonnement et une part à la consommation. Le choix dépend de ce que le client valorise et de la prévisibilité recherchée.
| Modèle | Principe | Exemple | Point de vigilance |
|---|---|---|---|
| Forfait fixe | Un prix identique à chaque période | Abonnement mensuel à un service | Ne suit pas la valeur réellement utilisée |
| Par utilisateur ou par unité | Prix multiplié par le nombre d'utilisateurs, de sites ou d'équipements | Licence logicielle par utilisateur | Ajouts et retraits en cours de mois, donc prorata |
| Paliers | Prix qui change selon des seuils de volume | Tarif dégressif au-delà de 100 utilisateurs | Changement de palier en cours de période |
| Minimum garanti | Le client paie au moins un montant, même s'il consomme moins | Contrat B2B avec engagement de volume | Calcul du complément en fin de période |
| Hybride | Abonnement de base + part variable au-delà d'un volume inclus | Forfait télécom avec dépassement | Lisibilité de la facture |
| Remises et promotions | Réduction temporaire ou conditionnelle | Trois mois offerts, remise d'engagement | Date de fin à appliquer sans oubli |
Ces modèles se combinent rarement seuls. Une offre réelle peut cumuler un forfait, un prix par utilisateur, un dépassement à l'usage et une remise d'engagement. C'est cette combinaison qui rend la facturation d'abonnements exigeante.
Les éditeurs de logiciels et de cloud trouveront les modèles qui leur sont propres (utilisateurs, crédits, engagements, IA) dans notre guide de la facturation SaaS.
Le cycle de vie d'un abonnement, du devis à l'encaissement
Un abonnement suit un cycle de vie complet : devis, souscription, activation, facturation périodique, changements de contrat, renouvellement ou résiliation, puis encaissement et relances. La facturation récurrente n'est fiable que si chaque événement de ce cycle est enregistré et répercuté automatiquement.
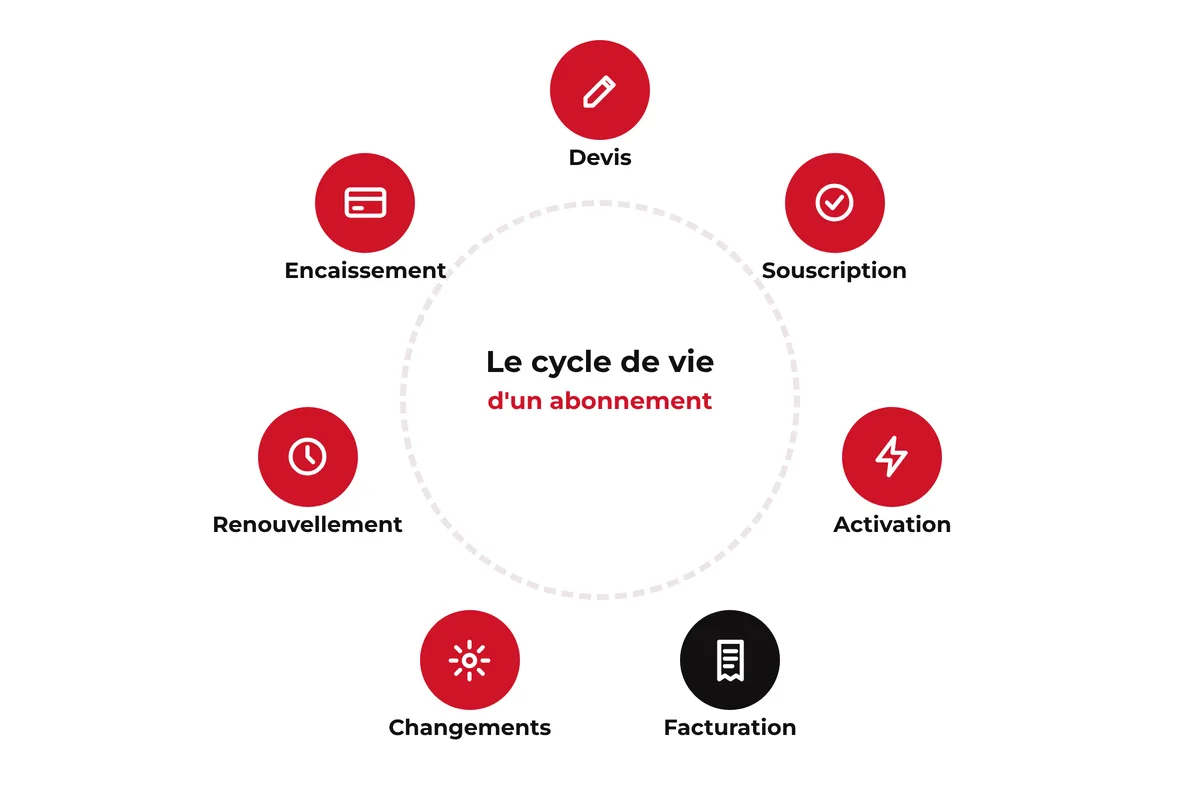
- Devis et commande : l'offre est configurée à partir d'un catalogue, avec ses prix et ses remises.
- Souscription et activation : le contrat démarre à une date précise, qui fixe le calendrier de facturation.
- Facturation périodique : à chaque échéance, la facture reprend l'abonnement, les options, la consommation et les remises en cours.
- Changements de contrat : montée ou baisse d'offre, ajout d'options, d'utilisateurs ou de sites, avec prorata.
- Renouvellement ou résiliation : reconduction, révision du prix, fin d'engagement, résiliation avec ou sans frais.
- Encaissement et relances : prélèvement, carte, virement, puis relance des impayés et suspension éventuelle.
- Comptabilisation : enregistrement du revenu au bon moment et suivi des indicateurs.
Ce cycle est un cas particulier du quote-to-cash, du devis à l'encaissement : il en reprend toutes les étapes, avec la particularité que la facturation se répète tant que le contrat vit.
Les règles de la facturation récurrente en France
En France, une facture récurrente obéit aux mêmes règles qu'une facture classique : mentions obligatoires, numérotation chronologique et continue, conservation. Avec la réforme de la facture électronique, les factures entre entreprises doivent en plus être échangées sous forme électronique, par une plateforme agréée, selon un calendrier qui dépend de la taille de l'entreprise.
Les mentions obligatoires
Chaque facture d'abonnement doit comporter les mentions habituelles : identité et numéro SIREN du vendeur et de l'acheteur, numéro de TVA intracommunautaire, date d'émission, numéro de facture, désignation du service, période facturée, prix unitaire hors taxe, taux et montant de TVA, total, date d'échéance, conditions de paiement, pénalités de retard et, entre professionnels, l'indemnité forfaitaire pour frais de recouvrement. Le détail est rappelé sur Entreprendre.Service-Public.fr.
Pour un abonnement, la période facturée est essentielle : elle permet au client de comprendre ce qu'il paie, et à l'entreprise de comptabiliser le revenu au bon moment.
La numérotation
Les factures doivent suivre une numérotation chronologique et continue, sans trou. Une plateforme de facturation récurrente génère les numéros automatiquement, y compris pour les avoirs liés à un changement d'offre ou à une résiliation.
À échoir ou à terme échu
Un abonnement peut être facturé à échoir (au début de la période, pour la période à venir) ou à terme échu (à la fin de la période écoulée). La consommation, elle, se facture après coup. Beaucoup d'entreprises combinent les deux sur une même facture : l'abonnement du mois à venir et la consommation du mois passé.
La facture électronique
Selon impots.gouv.fr :
- depuis le 1er septembre 2026, toutes les entreprises doivent pouvoir recevoir des factures électroniques, et les grandes entreprises et ETI doivent les émettre et transmettre leurs données de transaction et de paiement à l'administration (e-reporting) ;
- à partir du 1er septembre 2027, les PME et microentreprises doivent à leur tour émettre des factures électroniques et transmettre ces données.
Pour une entreprise qui émet des milliers de factures d'abonnement chaque mois, la réforme impose un format structuré, une transmission par une plateforme agréée et des données plus complètes. La facturation récurrente doit donc produire des factures exactes dès leur création : une erreur ne se corrige plus discrètement, elle passe par un avoir transmis lui aussi. Notre article Facturation électronique : la conformité commence avant la facture approfondit ce point.
Revenus récurrents : les indicateurs et la comptabilisation
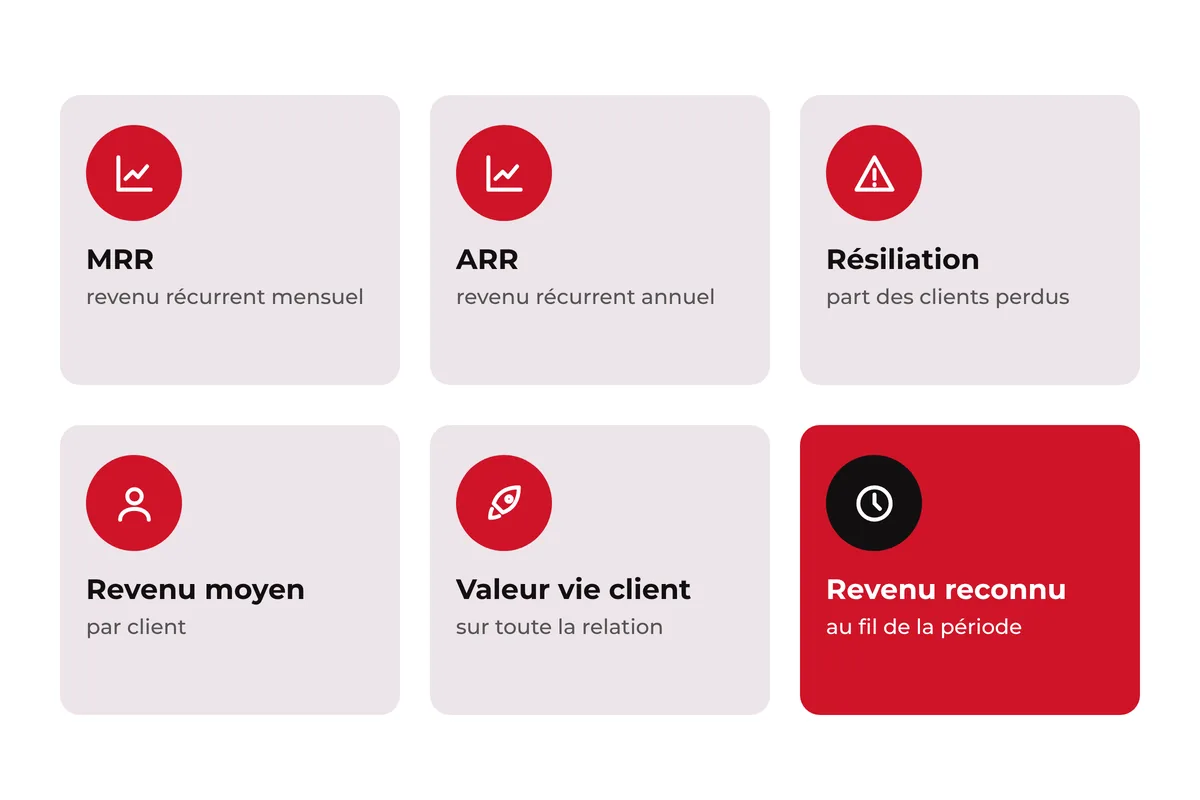
Les revenus récurrents se pilotent avec quelques indicateurs clés : revenu mensuel et annuel récurrent (MRR et ARR), taux de résiliation, revenu moyen par client et valeur vie client. Côté comptable, le revenu d'un abonnement se reconnaît au fil de la période couverte, et non à la date de la facture.
Les indicateurs à suivre
- MRR (Monthly Recurring Revenue) : le revenu récurrent mensuel, c'est-à-dire la somme des abonnements ramenés à un mois ;
- ARR (Annual Recurring Revenue) : le même revenu ramené à l'année ;
- taux de résiliation (churn) : la part des clients ou du revenu perdue sur une période ;
- revenu moyen par client : le MRR divisé par le nombre de clients ;
- valeur vie client : ce qu'un client rapporte sur toute la durée de sa relation avec l'entreprise.
Ces indicateurs ne sont fiables que si la facturation l'est. Une montée d'offre oubliée, une remise qui ne s'arrête pas ou une résiliation mal enregistrée faussent le MRR, et donc les décisions.
Comptabiliser le revenu dans le temps
Une facture d'abonnement annuel payée en janvier ne représente pas un revenu de janvier : elle couvre douze mois. En comptabilité française, la part qui concerne les mois suivants est enregistrée en produits constatés d'avance. Selon la norme internationale IFRS 15, appliquée par les groupes cotés, le revenu est reconnu au fur et à mesure que le service est rendu.
Pour une entreprise qui gère des milliers de contrats avec des changements en cours de période, ce calcul ne peut pas se faire dans un tableur. La plateforme de facturation doit produire automatiquement les écritures et l'échéancier de reconnaissance du revenu.
Les erreurs de facturation récurrente qui coûtent cher
Les erreurs de facturation récurrente sont rarement spectaculaires. Elles se répètent à chaque échéance : prorata mal calculé, révision de prix oubliée, remise qui ne s'arrête jamais, paiement refusé non relancé, résiliation mal traitée. Multipliées par le nombre de clients et de mois, elles pèsent lourd sur le revenu et la confiance.
Le prorata mal calculé
Des règles de prorata différentes selon les offres, ou appliquées à la main, créent des écarts et des réclamations. Elles doivent être définies une fois pour toutes et appliquées automatiquement.
La révision de prix oubliée
L'indexation annuelle prévue au contrat n'est pas appliquée, ou l'est avec retard. Le manque à gagner s'accumule chaque mois.
La remise qui ne s'arrête jamais
Une remise de lancement de trois mois, saisie sans date de fin, continue des années. C'est l'une des pertes les plus courantes, et les plus difficiles à récupérer auprès du client.
Le paiement refusé non relancé
Carte expirée, prélèvement rejeté : sans relance automatique, l'abonnement continue d'être servi sans être payé.
La résiliation mal traitée
Un client résilié continue d'être facturé, ou à l'inverse un service continue d'être rendu après une résiliation. Dans les deux cas, l'erreur coûte : en litige d'un côté, en revenu perdu de l'autre.
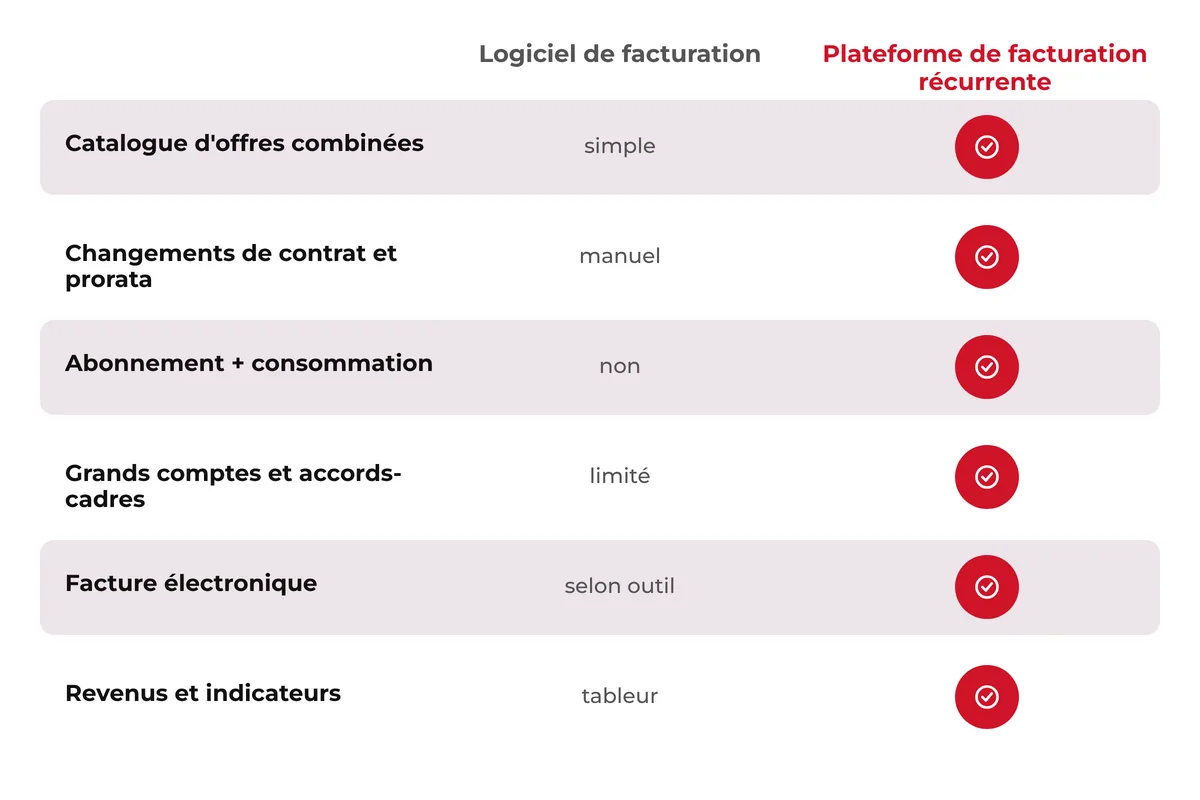
Logiciel de facturation récurrente : quand passer à une vraie plateforme ?
Un logiciel de facturation classique suffit tant que les factures récurrentes sont identiques d'un mois sur l'autre. Il faut passer à une plateforme de facturation récurrente dès que les changements de contrat, les offres combinées, les volumes, les grands comptes ou la consommation multiplient les exceptions traitées à la main.
Quelques signaux qui ne trompent pas :
- des corrections manuelles avant chaque envoi de factures ;
- des avoirs fréquents après des réclamations ;
- des nouvelles offres retardées parce que « le système ne sait pas les facturer » ;
- des tableurs pour calculer les prorata, les dépassements ou les revenus à reconnaître ;
- une clôture mensuelle qui prend plusieurs jours.
Une grille de 10 critères
| Critère | Question à poser |
|---|---|
| Catalogue | Peut-on créer une offre combinée (forfait, options, usage, remises) sans développement ? |
| Cycle de vie | Changements d'offre, suspensions, renouvellements et résiliations sont-ils gérés nativement ? |
| Prorata | Les règles de prorata sont-elles paramétrables et appliquées automatiquement ? |
| Consommation | La plateforme sait-elle collecter et facturer de la consommation avec l'abonnement ? |
| Grands comptes | Hiérarchies de comptes, accords-cadres, factures consolidées ou par entité ? |
| Facture électronique | Les factures sont-elles produites au format attendu et transmises à une plateforme agréée ? |
| Encaissement | Prélèvements, cartes, relances automatiques, lettrage ? |
| Revenus | Reconnaissance du revenu dans le temps et indicateurs (MRR, résiliation) intégrés ? |
| Ouverture | API et connecteurs vers le CRM, l'ERP, le site de vente ? |
| Volumes et coût | Combien de factures par mois en production, et quel coût total sur cinq ans ? |
La page d'accueil d'Opencell présente sa plateforme de facturation récurrente pour les entreprises, qui couvre ces critères, de la souscription à la comptabilisation.
Mener le projet sans risque
Un projet de facturation récurrente réussit quand il est mené par étapes : inventaire des offres et des contrats, modélisation du catalogue, reprise des abonnements en cours, factures en parallèle de l'ancien système, puis bascule progressive. La reprise des abonnements en cours est l'étape la plus délicate.
- Inventorier les offres actives, y compris les anciennes offres encore facturées, les remises et les accords-cadres.
- Modéliser le catalogue dans la nouvelle plateforme et vérifier qu'aucune règle ne manque.
- Reprendre les abonnements en cours avec leurs dates de début, d'engagement, de renouvellement, et leurs remises.
- Facturer en parallèle sur une ou deux périodes et expliquer chaque écart.
- Basculer par vagues, par offre, par segment ou par pays, en commençant si possible par une nouvelle offre.
Avec une plateforme préconfigurée, une première mise en production peut se faire en quelques mois. Opencell annonce une mise en production en trois mois et plus de 200 API et connecteurs pour s'intégrer au système d'information existant.
Ils facturent leurs abonnements avec Opencell
Opencell accompagne des entreprises de services, de télécoms, d'énergie, de cloud et de mobilité dans la facturation de leurs abonnements, avec une plateforme qui gère le cycle de vie complet, du devis à l'encaissement, et combine abonnements et consommation.
Parmi ses références figurent des entreprises de services comme La Poste, Mediapost, Keobiz, Bpifrance, Proxiserve ou Babilou, des acteurs du cloud comme OVHcloud, Outscale ou Cloud Temple, des opérateurs télécoms comme Orange Business Services, Eir ou Salt, et des fournisseurs d'énergie comme Engie ou TotalEnergies.
Leurs besoins sont différents, mais leur point commun est le même : des abonnements qui changent souvent, des volumes importants et l'obligation de facturer juste, à chaque échéance.
Questions fréquentes sur la facturation récurrente
Qu'est-ce qu'une facture récurrente ?
Une facture récurrente est une facture émise automatiquement à intervalles réguliers, pour le même client et le même service, par exemple chaque mois. Elle respecte les mêmes règles qu'une facture classique : mentions obligatoires, numérotation chronologique et continue, conservation.
Comment facturer un abonnement au prorata ?
On calcule la part de la période réellement utilisée, en jours ou en mois, selon une règle fixée à l'avance. En cas de changement d'offre, l'ancienne offre est facturée jusqu'à la veille du changement et la nouvelle à partir de la date du changement, avec un avoir ou une déduction pour ce qui a déjà été facturé.
Peut-on facturer un abonnement à l'avance ?
Oui. On parle de facturation à échoir : la facture est émise au début de la période, pour la période à venir. La consommation se facture en revanche après coup. Côté comptable, le revenu est reconnu au fil de la période couverte.
Qu'est-ce que le MRR ?
Le MRR, ou Monthly Recurring Revenue, est le revenu récurrent mensuel : la somme des abonnements actifs ramenés à un mois. Il permet de suivre la croissance d'une activité d'abonnement. Multiplié par douze, il donne l'ARR, le revenu récurrent annuel.
Comment comptabiliser une facture d'abonnement ?
Le revenu d'un abonnement se reconnaît au fil de la période couverte. Pour un abonnement annuel facturé en une fois, la part qui concerne les mois suivants est enregistrée en produits constatés d'avance, puis reprise mois par mois.
La facture électronique change-t-elle la facturation récurrente ?
Oui. Entre entreprises, les factures d'abonnement doivent être émises au format électronique et transmises par une plateforme agréée, depuis le 1er septembre 2026 pour les grandes entreprises et les ETI et à partir du 1er septembre 2027 pour les PME. Les factures doivent être exactes dès leur création.
Quel logiciel de facturation récurrente choisir ?
Un logiciel de facturation classique suffit pour des factures identiques chaque mois. Dès que les contrats changent souvent, combinent abonnement et consommation ou concernent des grands comptes, il faut une plateforme qui gère le cycle de vie des abonnements, le prorata, la facture électronique et la reconnaissance du revenu.
Dans l'abonnement, chaque échéance compte.
La facturation récurrente est le cœur battant d'une activité d'abonnement. Chaque échéance juste renforce la confiance du client. Chaque erreur répétée affaiblit le revenu, et parfois la relation.
À retenir :
- la facture récurrente simple suffit tant que rien ne change ; les abonnements d'entreprise demandent davantage,
- prorata, consommation, engagements, révisions de prix et grands comptes sont les vraies difficultés,
- la facture électronique impose des factures exactes dès leur création,
- MRR, résiliation et revenu reconnu dans le temps ne sont fiables que si la facturation l'est,
- les erreurs les plus coûteuses se répètent silencieusement à chaque échéance.
Un abonnement fidélise le client. Une facturation juste fidélise le revenu.
Aller plus loin avec Opencell
Opencell est la plateforme de monétisation agile et open source qui automatise le quote-to-cash, du devis à l'encaissement, pour les services d'abonnement et d'usage. Elle gère 14 milliards d'euros de chiffre d'affaires pour une cinquantaine de références dans les services, les télécoms, l'énergie, le cloud et la mobilité.
Vous souhaitez fiabiliser votre facturation d'abonnements ou lancer de nouvelles offres plus vite ?