E-reporting : le guide pour les entreprises qui facturent des particuliers et des abonnements
La facture électronique concerne les entreprises entre elles. L'e-reporting concerne tout le reste.
La réforme de la facturation électronique a beaucoup fait parler d'elle pour les échanges entre entreprises. Son second volet, l'e-reporting, est moins connu. Il concerne pourtant directement les entreprises qui vendent à des particuliers, à l'étranger, ou qui facturent des prestations de services : opérateurs télécoms, fournisseurs d'énergie, éditeurs de logiciels, plateformes d'abonnement, services numériques.
Pour elles, l'enjeu n'est pas d'envoyer des factures électroniques à des millions de particuliers, mais de transmettre régulièrement à l'administration fiscale des données de chiffre d'affaires et d'encaissement, justes, complètes et à l'heure. Selon France Num, l'obligation suit le calendrier de la facture électronique : depuis le 1er septembre 2026 pour les grandes entreprises et les ETI, à partir du 1er septembre 2027 pour les PME et les microentreprises.
Ce guide explique ce qu'est l'e-reporting, qui est concerné, les fréquences de transmission, les données à transmettre, les points d'attention pour les abonnements et la consommation, et pourquoi le système de facturation est la vraie source de ces données. Il ne remplace pas l'avis de votre conseil fiscal pour les cas particuliers.
Pour le volet facture électronique et l'automatisation des factures, voir aussi notre guide de l'automatisation de la facturation.
Qu'est-ce que l'e-reporting ?
L'e-reporting est l'obligation de transmettre à l'administration fiscale, par voie électronique, les données des opérations qui ne passent pas par la facture électronique entre entreprises établies en France : ventes aux particuliers, opérations avec l'étranger, et données de paiement des prestations de services. Il complète la facture électronique pour donner à l'administration une vision de l'ensemble des opérations soumises à la TVA.
Selon France Num, la réforme poursuit trois objectifs : simplifier les déclarations grâce, à terme, au préremplissage des déclarations de TVA, renforcer la lutte contre la fraude et fiabiliser les données financières des entreprises.
La différence avec la facture électronique tient au périmètre :
| Facture électronique (e-invoicing) | E-reporting | |
|---|---|---|
| Opérations concernées | Ventes entre entreprises assujetties établies en France | Ventes aux particuliers, opérations avec l'étranger, paiements des services |
| Ce qui est transmis | La facture elle-même, au format structuré | Des données de transaction et de paiement |
| Destinataire | Le client, via une plateforme agréée, avec des données transmises à l'administration | L'administration fiscale, via une plateforme agréée |
| Niveau de détail | Facture par facture | Pour les ventes aux particuliers : données globalisées par jour |
| Données personnelles du client | Oui (entreprise cliente) | Aucune donnée personnelle des particuliers |
Bonne nouvelle pour les entreprises qui facturent des millions de particuliers : l'e-reporting n'impose pas d'envoyer chaque facture. Selon France Num, pour les ventes aux particuliers, seules des données globalisées à la journée sont demandées, et aucune donnée personnelle n'est transmise.
Qui est concerné et pour quelles opérations ?
Toutes les entreprises assujetties à la TVA établies en France sont concernées dès qu'elles vendent à des particuliers, à des clients établis à l'étranger, ou qu'elles encaissent des prestations de services dont la TVA est exigible à l'encaissement. Les opérations exonérées et dispensées de facture, comme les soins médicaux ou l'enseignement, sont hors champ.
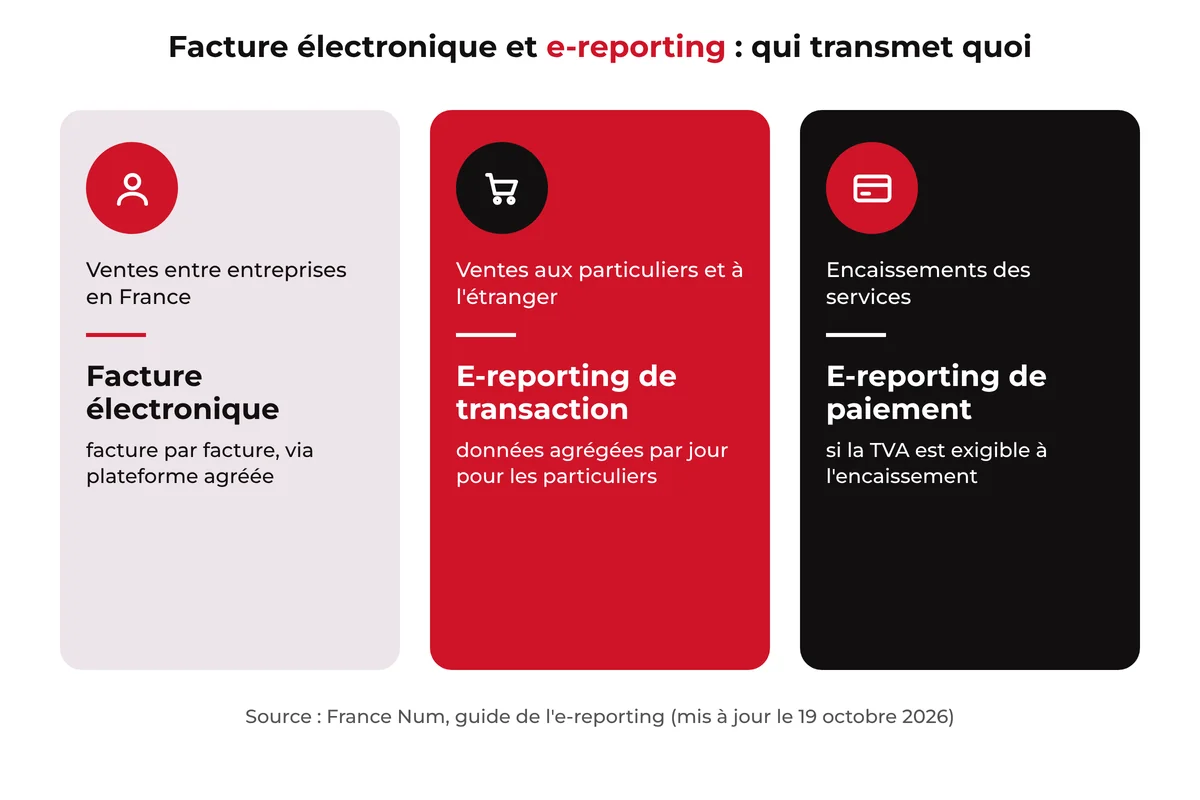
Trois types d'e-reporting coexistent :
| Type | Opérations | Exemple |
|---|---|---|
| E-reporting de transaction B2C | Ventes de biens et de services à des particuliers | Abonnements mobiles, contrats d'énergie de particuliers, abonnements à un service en ligne |
| E-reporting de transaction international | Ventes et achats avec des entreprises établies hors de France | Prestation facturée à un client établi au Royaume-Uni |
| E-reporting de paiement | Encaissements des prestations de services dont la TVA est exigible à l'encaissement | Paiement d'un abonnement à un service, d'un acompte sur une prestation |
Le troisième type est souvent oublié. Selon France Num, l'e-reporting de paiement s'applique à tous les clients, en France ou à l'étranger, professionnels ou particuliers, pour les opérations dont la TVA est exigible à l'encaissement, par exemple les prestations de services ou les acomptes. Pour les ventes entre entreprises en France, le statut d'encaissement passe par la plateforme de facture électronique.
Une entreprise qui vend des services à la fois à des entreprises et à des particuliers aura donc souvent à gérer trois flux en parallèle : les factures électroniques pour ses clients professionnels, l'e-reporting de transaction pour ses clients particuliers, et l'e-reporting de paiement pour les encaissements de ses services.
Calendrier et fréquences de transmission
L'e-reporting entre en vigueur en même temps que l'émission obligatoire des factures électroniques : le 1er septembre 2026 pour les grandes entreprises et les ETI, le 1er septembre 2027 pour les PME et les microentreprises. La fréquence de transmission dépend du régime de TVA, de la décade pour le régime réel normal mensuel à deux mois pour la franchise en base.
Le calendrier, selon France Num :
| Date | Entreprises concernées |
|---|---|
| 1er septembre 2026 | Grandes entreprises et entreprises de taille intermédiaire |
| 1er septembre 2027 | PME et microentreprises |
| 1er septembre 2027 | Entreprises non établies en France, immatriculées à la TVA et redevables de la taxe sur certains achats réalisés en France |
Les fréquences et délais, selon le tableau publié par impots.gouv.fr :
| Régime de TVA | Données de transaction | Données de paiement |
|---|---|---|
| Réel normal mensuel | Par décade, au plus tard 10 jours après la fin de chaque période (le 20 du mois, le 30 du mois sauf en février, le 10 du mois suivant) | Mensuelle, avant le 10 du mois suivant |
| Réel normal trimestriel (moins de 4 000 euros de TVA par an) | Mensuelle, avant le 10 du mois suivant | Mensuelle, avant le 10 du mois suivant |
| Réel simplifié | Mensuelle, au plus tard entre le 25 et le 30 du mois suivant | Mensuelle, au plus tard entre le 25 et le 30 du mois suivant |
| Franchise en base | Bimestrielle civile, au plus tard entre le 25 et le 30 du mois suivant la fin de la période | Bimestrielle civile, au plus tard entre le 25 et le 30 du mois suivant la fin de la période |
Pour une grande entreprise au régime réel normal mensuel, cela signifie trois transmissions de données de transaction par mois, plus une transmission mensuelle des données de paiement. Le défaut de transmission ou une transmission incomplète ou tardive est sanctionné par une amende par transmission, plafonnée par année civile, prévue à l'article 1788 D du Code général des impôts.
Les données à transmettre
Les données de transaction comprennent notamment l'identifiant du fournisseur, la période ou la date, la catégorie d'opération, le montant hors taxe et la TVA par taux, la devise et, pour les opérations sans facture, le nombre de transactions quotidiennes. Les données de paiement comprennent la date d'encaissement effectif et le montant encaissé par taux de TVA.
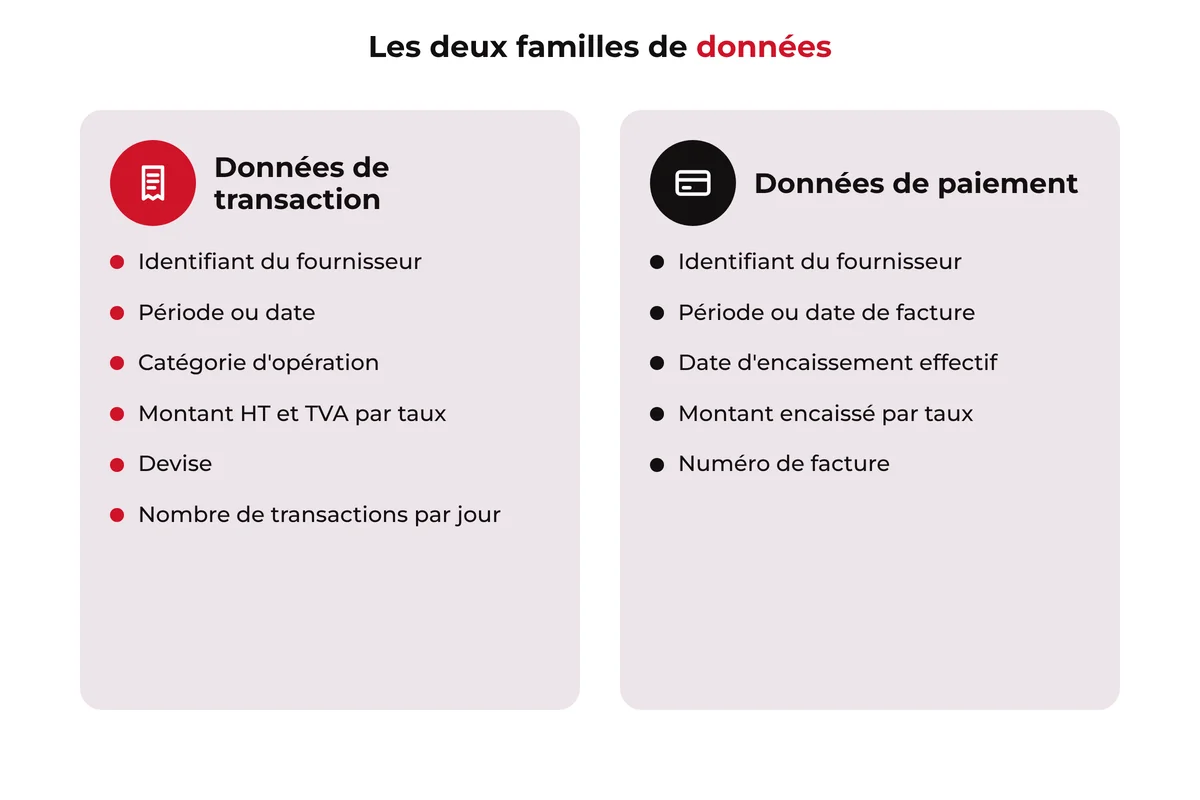
Selon France Num, les données à transmettre sont les suivantes :
| Données de transaction | Données de paiement |
|---|---|
| Numéro d'identification du fournisseur | Numéro d'identification du fournisseur (SIREN) |
| Période de transmission, ou date de la facture | Période de transmission, ou date de la facture |
| Mention de l'option pour le paiement de la taxe d'après les débits, le cas échéant | Date d'encaissement effectif |
| Date des opérations | Montant encaissé par taux de TVA |
| Catégorie de transaction : livraison de biens, prestation de services, et cas particuliers | Numéro de facture, pour les opérations donnant lieu à facture |
| Par taux de TVA : montant total hors taxe et montant de TVA | |
| Montant total de la TVA due en France, en euros | |
| Devise | |
| Nombre de transactions quotidiennes, pour les opérations sans facture | |
| Numéro de facture, pour les opérations donnant lieu à facture |
Ces données ne sont pas nouvelles : elles existent déjà dans le système de facturation et la comptabilité. Ce qui change, c'est la fréquence, la structure et l'exigence de cohérence : les montants transmis doivent concorder avec les déclarations de TVA, puisque l'objectif à terme est de les préremplir.
Abonnements, consommation, grands volumes : ce qui change
Pour les entreprises qui facturent des abonnements ou de la consommation à des particuliers, l'e-reporting pose quatre questions : l'agrégation fiable de volumes très importants par jour et par taux, le suivi séparé des encaissements pour les services, le traitement des mensualités, acomptes et régularisations, et la cohérence avec les avoirs et corrections.
Les télécoms, l'énergie, les services en ligne et les plateformes d'abonnement partagent des caractéristiques qui rendent l'e-reporting exigeant :
- des volumes considérables : des centaines de milliers ou des millions de factures de particuliers par mois, à agréger par jour, par taux de TVA et par catégorie d'opération,
- plusieurs taux de TVA sur une même facture : un abonnement peut combiner des services à taux différents, ce qui impose une ventilation exacte,
- des encaissements décalés : prélèvements, paiements par carte, paiements échelonnés, rejets puis nouvelles tentatives, autant d'événements qui alimentent l'e-reporting de paiement pour les services,
- des mensualités et des régularisations : dans l'énergie notamment, les clients paient souvent des mensualités, puis reçoivent une facture de régularisation. Leur traitement dépend de leur qualification fiscale, par exemple en acompte, et de l'option éventuelle pour les débits : il doit être validé avec votre conseil fiscal,
- des avoirs et des corrections : remboursements, gestes commerciaux et annulations doivent être reflétés de façon cohérente dans les données transmises.
Notre guide Logiciel de facturation énergie détaille les spécificités de l'énergie, et notre guide Facturation télécom et BSS celles des opérateurs.
Le système de facturation, source de l'e-reporting
Les données de l'e-reporting naissent dans le système de facturation et d'encaissement : c'est lui qui connaît les opérations, leurs dates, leurs taux de TVA, les avoirs et les paiements. La chaîne va du système de facturation à une plateforme agréée, qui transmet les données à l'administration. La qualité de l'e-reporting dépend donc de la qualité de la facturation.
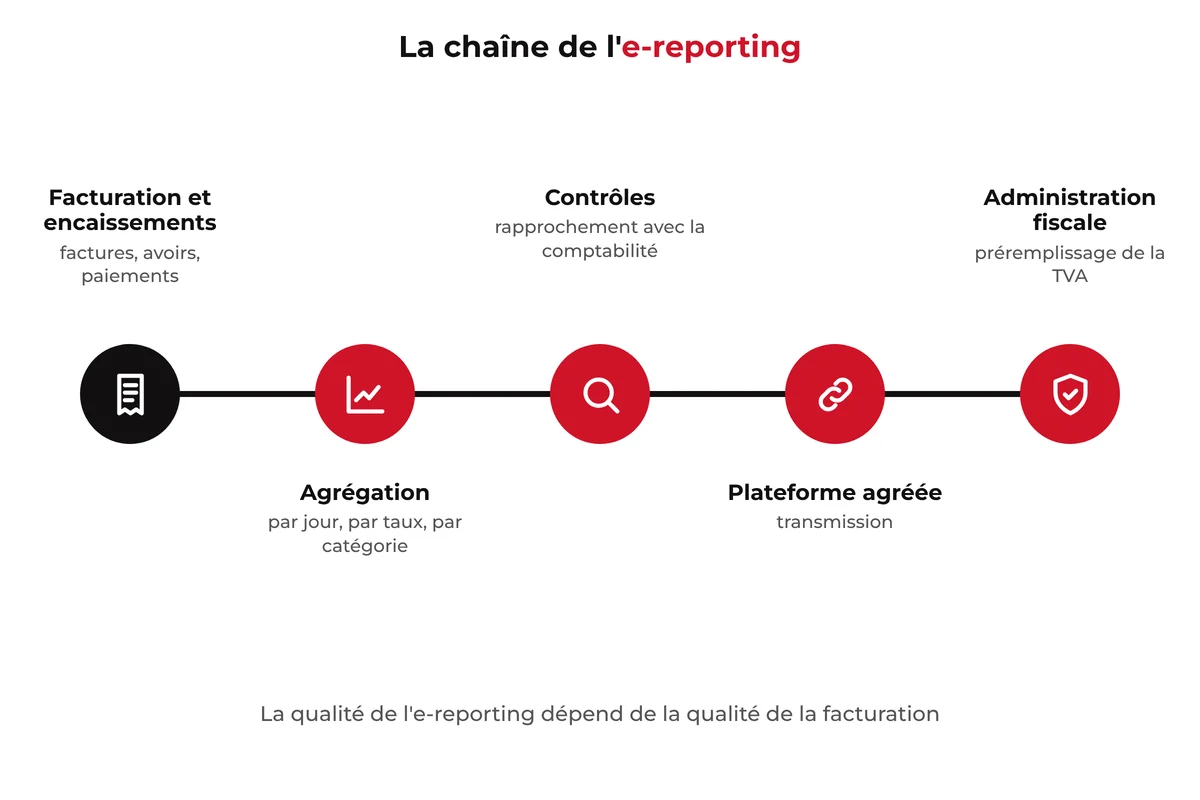
Selon France Num, les données sont transmises par une plateforme agréée ou une solution compatible, qui les adresse au concentrateur du portail public de facturation. Les entreprises doivent adapter leurs outils de gestion pour produire des données structurées.
Le système de facturation doit savoir :
| Capacité | Pourquoi |
|---|---|
| Distinguer les clients particuliers, professionnels et étrangers | Chaque catégorie suit un flux différent |
| Ventiler chaque facture par taux de TVA et par catégorie d'opération | Les données sont transmises par taux et par catégorie |
| Agréger par jour les opérations avec les particuliers | Les données B2C sont globalisées à la journée |
| Suivre la date d'encaissement effectif de chaque paiement | Indispensable pour l'e-reporting de paiement des services |
| Gérer avoirs, rejets de paiement et régularisations | Pour que les montants transmis restent cohérents |
| Produire les fichiers selon le rythme du régime de TVA | Par décade, par mois ou par bimestre |
| Rapprocher les données transmises avec la comptabilité et la déclaration de TVA | Pour éviter les écarts que l'administration pourra détecter |
Une plateforme de facturation qui centralise les offres, les factures, la consommation et les encaissements est la meilleure position de départ : elle détient déjà toutes les informations, au bon niveau de détail.
Les pièges à éviter
Les pièges les plus fréquents sont d'oublier l'e-reporting de paiement, de mal classer les clients, d'agréger sans pouvoir justifier le détail, de laisser diverger facturation et comptabilité, et de traiter l'e-reporting comme un simple export confié à un prestataire.
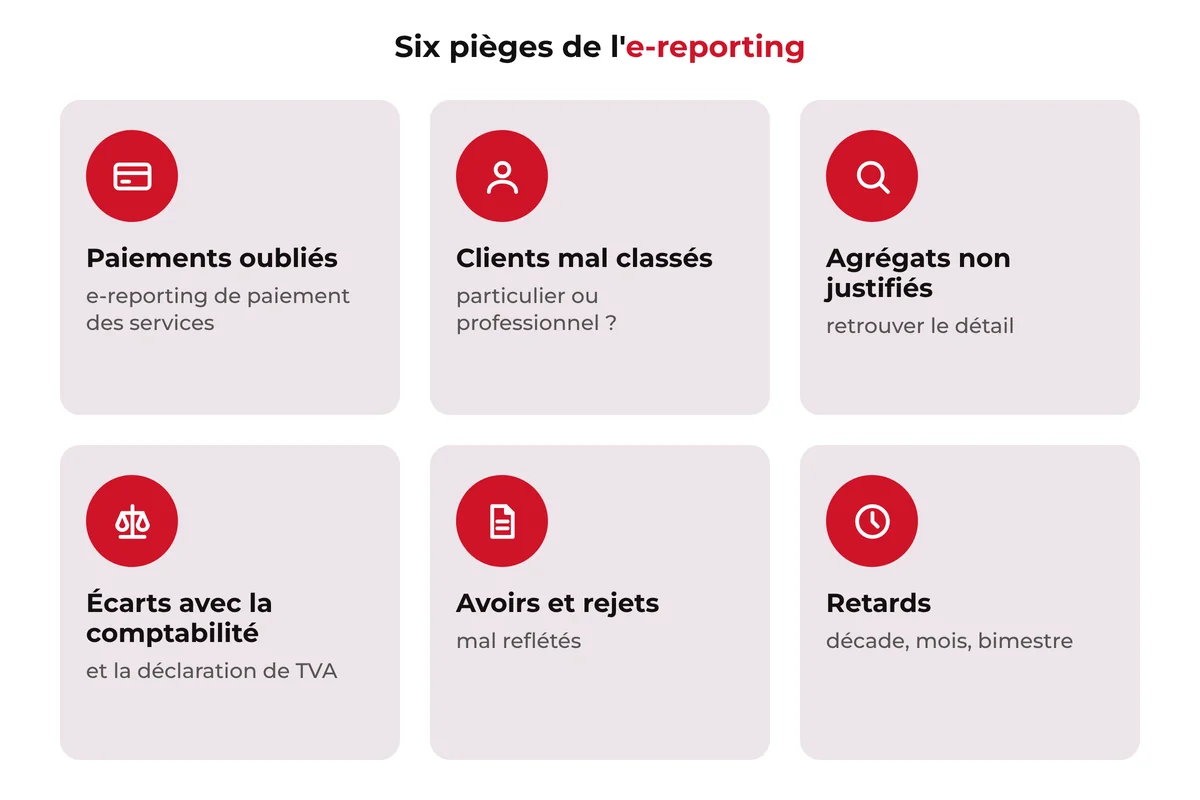
- Oublier les paiements. Les entreprises de services pensent souvent à leurs ventes aux particuliers, moins aux données d'encaissement. Pour les services dont la TVA est exigible à l'encaissement, l'e-reporting de paiement est obligatoire.
- Mal classer les clients. Un client professionnel enregistré comme particulier, ou l'inverse, bascule une opération du mauvais côté de la réforme. La qualité des données clients devient un sujet fiscal.
- Agréger sans pouvoir justifier. Les données B2C sont transmises par jour, mais l'entreprise doit pouvoir expliquer chaque montant à partir du détail de ses factures.
- Laisser diverger les systèmes. Si la facturation, l'encaissement et la comptabilité ne concordent pas, les données transmises ne concorderont pas non plus avec la déclaration de TVA.
- Négliger avoirs et rejets. Un remboursement, un avoir ou un prélèvement rejeté mal reflété fausse les montants.
- Voir l'e-reporting comme un export. Confier la transmission à une plateforme agréée ne règle pas la qualité des données en amont : la plateforme transmet ce qu'on lui donne.
Se préparer en 6 étapes
Pour se préparer à l'e-reporting, il faut cartographier les flux, fiabiliser les données clients et fiscales, vérifier que le système de facturation produit les agrégats et les encaissements, choisir la plateforme agréée, tester avec des rapprochements, puis piloter chaque transmission.
- Cartographier les flux. Quelles ventes aux particuliers, quelles opérations internationales, quels services encaissés ? Par quels systèmes passent-ils ?
- Fiabiliser les données. Typologie des clients, taux de TVA par offre, catégorie d'opération, option pour les débits le cas échéant.
- Vérifier la facturation. Le système sait-il ventiler par taux, agréger par jour, suivre les dates d'encaissement, gérer avoirs et rejets ?
- Choisir la plateforme agréée et organiser l'échange de données avec elle.
- Tester par rapprochement. Comparer les données préparées avec la comptabilité et la déclaration de TVA sur plusieurs périodes avant la première transmission réelle.
- Piloter. Suivre chaque transmission, les rejets éventuels, les écarts, et désigner un responsable.
La place d'Opencell
Opencell est une plateforme de monétisation open source qui gère les offres, les abonnements, la consommation, la facturation et les encaissements de grands volumes de clients, professionnels comme particuliers. Parce qu'elle détient les factures, les taux de TVA, les avoirs et les paiements au même endroit, elle constitue une source fiable pour alimenter l'e-reporting et la facture électronique, en lien avec une plateforme agréée et l'ERP, grâce à plus de 200 API et connecteurs. Voir la plateforme.
Née en 2007 dans les télécoms, Opencell gère aujourd'hui 14 milliards d'euros de chiffre d'affaires pour une cinquantaine de références, parmi lesquelles Orange Business Services, Engie, TotalEnergies, OVHcloud ou La Poste.
Questions fréquentes sur l'e-reporting
C'est quoi l'e-reporting ?
C'est l'obligation de transmettre à l'administration fiscale, par voie électronique, les données des opérations qui ne passent pas par la facture électronique entre entreprises en France : ventes aux particuliers, opérations avec l'étranger et paiements des prestations de services. Il complète la facture électronique.
Quand l'e-reporting est-il obligatoire ?
Selon France Num, il entre en vigueur avec l'émission obligatoire des factures électroniques : le 1er septembre 2026 pour les grandes entreprises et les ETI, le 1er septembre 2027 pour les PME et les microentreprises.
Quelle est la différence entre e-invoicing et e-reporting ?
L'e-invoicing est l'échange de factures électroniques entre entreprises établies en France. L'e-reporting est la transmission de données, et non de factures, pour les autres opérations : ventes aux particuliers, opérations internationales et paiements des services.
Faut-il transmettre chaque facture de particulier ?
Non. Selon France Num, pour les ventes aux particuliers, seules des données globalisées à la journée sont demandées, sans aucune donnée personnelle sur les clients.
Qu'est-ce que l'e-reporting de paiement ?
C'est la transmission des données d'encaissement des opérations dont la TVA est exigible à l'encaissement, comme les prestations de services ou les acomptes : date d'encaissement effectif et montant encaissé par taux de TVA.
À quelle fréquence transmettre l'e-reporting ?
Cela dépend du régime de TVA. Au régime réel normal mensuel, les données de transaction sont transmises par décade et les données de paiement chaque mois. Au régime simplifié, la transmission est mensuelle. En franchise en base, elle est bimestrielle.
Les abonnements sont-ils concernés par l'e-reporting ?
Oui, dès qu'ils sont vendus à des particuliers ou à des clients étrangers. Pour les abonnements à des services, l'e-reporting de paiement s'ajoute si la TVA est exigible à l'encaissement. Les mensualités, acomptes et factures de régularisation demandent une analyse spécifique avec votre conseil fiscal.
Comment transmettre les données de l'e-reporting ?
Par une plateforme agréée, ou une solution compatible reliée à une plateforme agréée, qui transmet les données au portail public de facturation. Les données sont produites à partir du système de facturation, de caisse ou de gestion de l'entreprise.
L'e-reporting ne se prépare pas dans la déclaration de TVA. Il se prépare dans la facturation.
L'e-reporting transforme des données que l'entreprise possède déjà en une obligation régulière, structurée et contrôlable. Pour les entreprises qui facturent des particuliers, des abonnements ou des services à grande échelle, sa réussite tient à une condition : une facturation qui connaît chaque opération, chaque taux et chaque encaissement, et qui concorde avec la comptabilité.
À retenir :
- l'e-reporting couvre les ventes aux particuliers, les opérations internationales et les paiements des services,
- les grandes entreprises et ETI sont concernées depuis le 1er septembre 2026, les PME à partir du 1er septembre 2027,
- au régime réel normal mensuel, les données de transaction partent par décade,
- les données des particuliers sont agrégées par jour, sans données personnelles,
- la qualité de l'e-reporting dépend de la qualité du système de facturation.
Les données de l'e-reporting existent déjà. Encore faut-il qu'elles concordent.
Aller plus loin avec Opencell
Opencell est la plateforme de monétisation agile et open source qui automatise le quote-to-cash, du devis à l'encaissement, pour les services d'abonnement et d'usage. Née en 2007 dans les télécoms, elle gère 14 milliards d'euros de chiffre d'affaires pour une cinquantaine de références.
Vous facturez des particuliers ou des abonnements à grande échelle et préparez l'e-reporting ?