Facturation marketplace : le guide des plateformes, des commissions et de la facturation pour compte de tiers
Sur une place de marché, une vente produit plusieurs factures. Et chacune doit tomber juste.
La facturation marketplace regroupe l'ensemble des factures et des flux financiers qui naissent quand une plateforme met en relation des vendeurs et des acheteurs : la facture de la vente elle-même, celle des commissions et des services de la plateforme, les reversements aux vendeurs, et parfois des factures émises par la plateforme au nom des vendeurs.
Le modèle ne concerne plus seulement le commerce en ligne grand public. Les places de marché B2B, les plateformes de services, les magasins d'applications, les catalogues d'API, les plateformes de mobilité ou d'énergie, les opérateurs télécoms qui distribuent des services de partenaires : tous font transiter des ventes de tiers et doivent répartir le revenu entre plusieurs acteurs.
La facturation y est plus complexe qu'ailleurs, pour trois raisons : plusieurs entreprises sont parties à une même vente, les règles fiscales distinguent finement le rôle de chacun, et les volumes de transactions sont souvent élevés.
Ce guide explique les modèles de plateforme, les factures à émettre, la facturation pour compte de tiers, les reversements, les obligations fiscales et déclaratives, et les critères pour choisir une solution. Il ne remplace pas l'avis d'un conseil fiscal, seul à même de qualifier une situation précise.
Pour le cadre d'ensemble, voir notre guide du quote-to-cash.
Qu'est-ce que la facturation marketplace ?
Une place de marché est un intermédiaire : elle ne vend pas, en principe, ses propres produits, mais permet à des vendeurs tiers de vendre les leurs. Elle se rémunère par des commissions sur les ventes, des abonnements payés par les vendeurs, des frais de service, de logistique ou de publicité.
La facturation d'une place de marché doit donc gérer simultanément :
- les ventes des vendeurs aux acheteurs, que la plateforme facture parfois au nom des vendeurs ;
- les services de la plateforme aux vendeurs : commissions, abonnements, options ;
- parfois des services de la plateforme aux acheteurs : frais de service, livraison, assurance ;
- les flux d'argent : encaissement auprès des acheteurs, retenue des commissions, reversement aux vendeurs.
| Flux | De qui à qui | Document |
|---|---|---|
| Vente du produit ou du service | Vendeur vers acheteur | Facture du vendeur, éventuellement émise par la plateforme pour son compte |
| Commission et services | Plateforme vers vendeur | Facture de la plateforme |
| Frais de service acheteur | Plateforme vers acheteur | Facture de la plateforme |
| Reversement | Plateforme vers vendeur | Relevé de reversement, rapproché des ventes et des commissions |
Trois modèles de plateforme
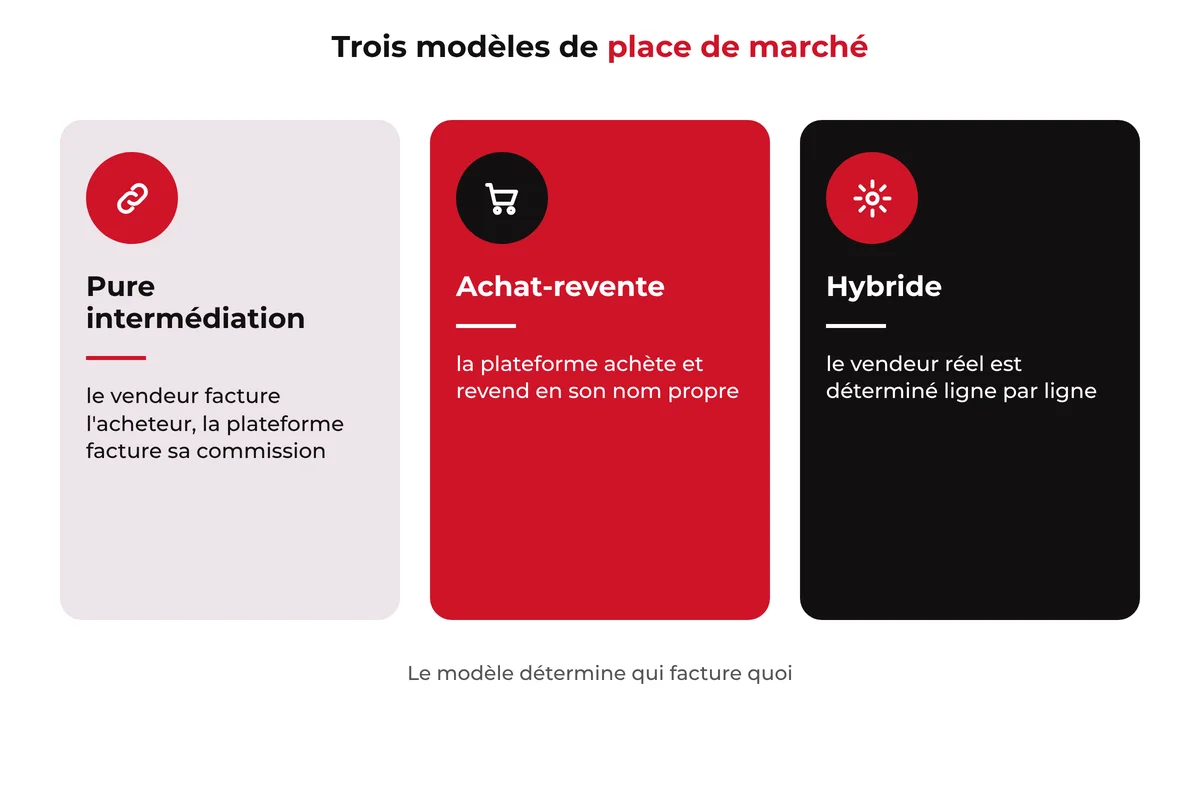
La pure intermédiation
La plateforme met en relation et se rémunère par une commission. Le vendeur reste le vendeur au sens juridique et fiscal : c'est lui qui doit la facture à l'acheteur. La plateforme facture ses commissions au vendeur.
L'achat-revente
La plateforme achète au vendeur et revend à l'acheteur en son nom propre. Elle devient le vendeur : elle facture l'acheteur et reçoit une facture du fournisseur. Ce modèle simplifie la relation avec l'acheteur, mais fait porter à la plateforme le risque et les obligations du vendeur.
Le modèle hybride
Beaucoup de plateformes combinent les deux : certaines catégories en achat-revente, d'autres en intermédiation ; ou des services propres (livraison, garantie) vendus à côté des produits des vendeurs. La facturation doit alors savoir, pour chaque ligne d'une commande, qui est le vendeur.
Les factures d'une vente sur une place de marché
Prenons une commande B2B sur une place de marché en intermédiation : un acheteur commande pour 1 000 euros hors taxes de fournitures à un vendeur ; la plateforme prélève une commission de 12 %. L'exemple est illustratif.
- La facture de vente : 1 000 euros hors taxes, du vendeur à l'acheteur, avec la TVA applicable. Elle peut être émise par le vendeur ou par la plateforme pour son compte.
- La facture de commission : 120 euros hors taxes, de la plateforme au vendeur, avec la TVA applicable au service d'intermédiation.
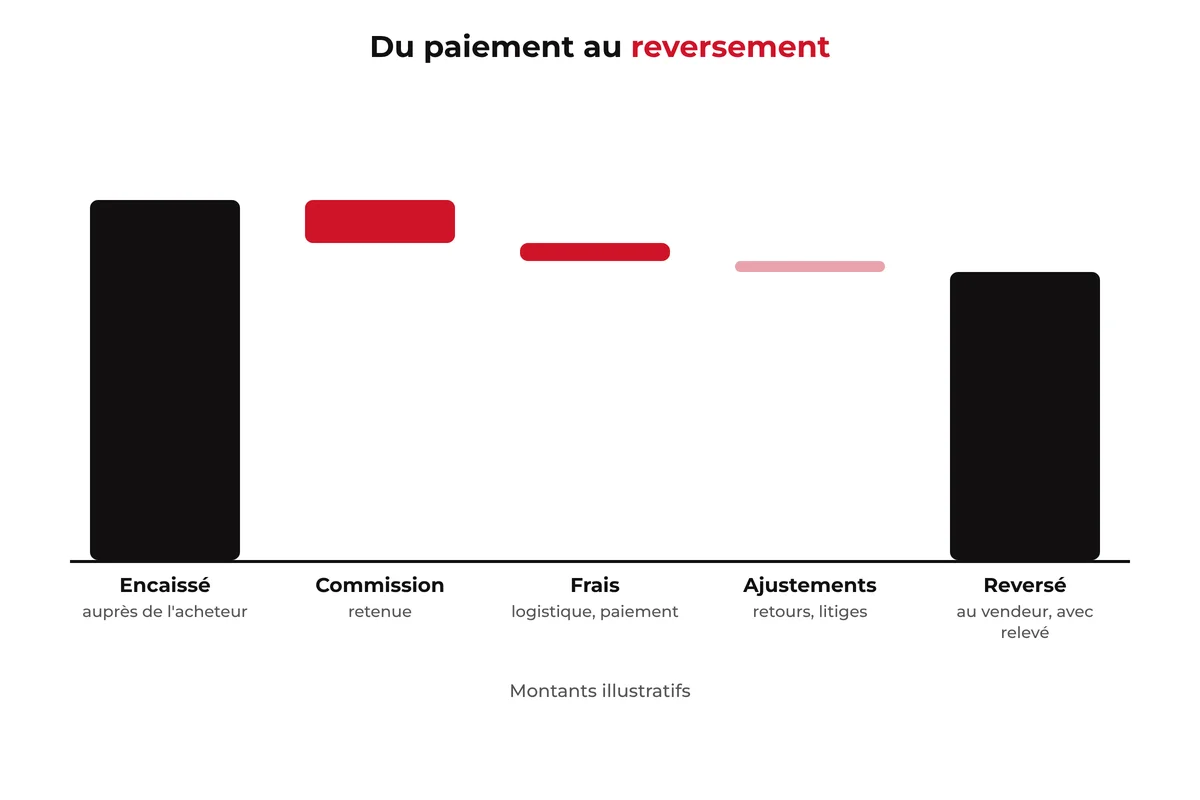
- Le reversement : la plateforme encaisse le paiement de l'acheteur, retient sa commission et reverse le solde au vendeur, selon le calendrier prévu au contrat.
Sur une plateforme qui traite des milliers de commandes par jour, ces documents se comptent en dizaines de milliers chaque mois. Les commissions sont souvent regroupées sur une facture périodique par vendeur, tandis que les factures de vente restent unitaires.
| Situation | Effet sur la facturation |
|---|---|
| Retour ou annulation | Avoir sur la vente, ajustement de la commission, reprise sur le reversement |
| Commande multi-vendeurs | Une facture de vente par vendeur, une seule expérience pour l'acheteur |
| Remise financée par la plateforme | Traitement distinct de la remise du vendeur, impact sur la commission |
| Litige | Suspension du reversement, conservation des justificatifs |
La facturation pour compte de tiers
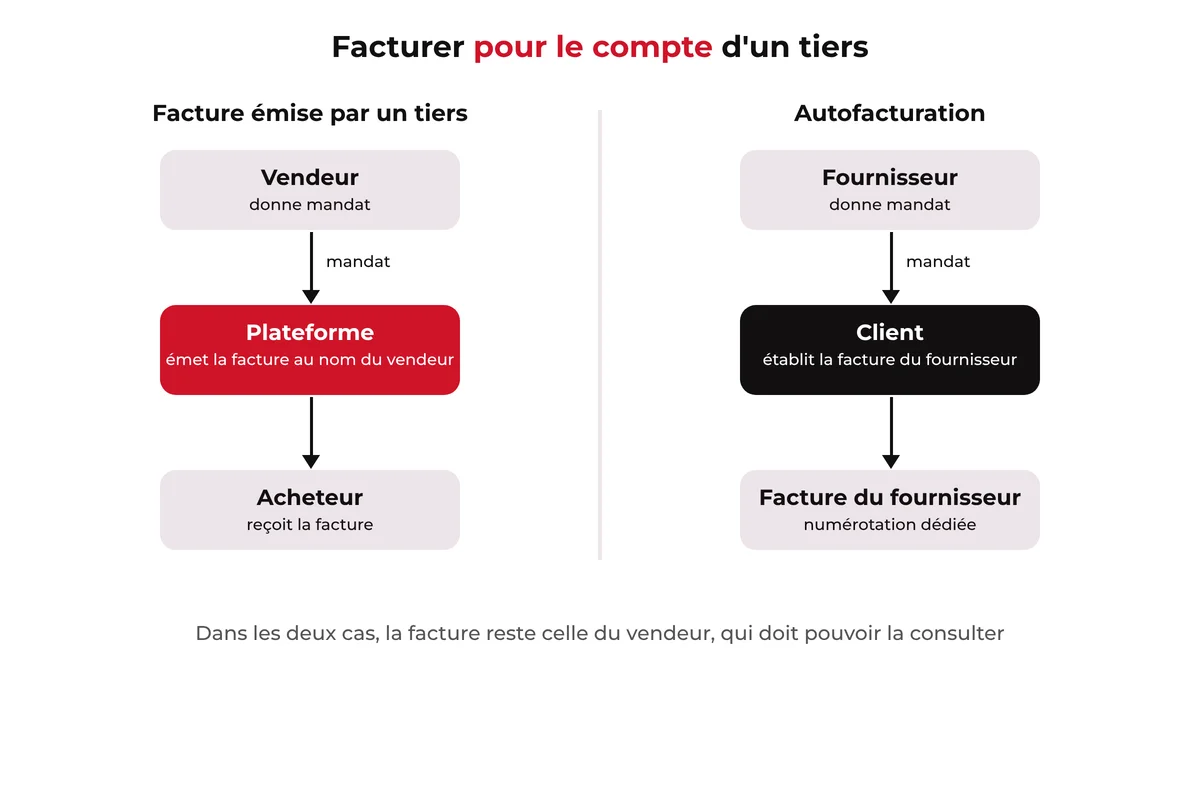
Beaucoup de vendeurs, surtout les plus petits, ne veulent pas gérer eux-mêmes leurs factures. La plateforme les émet alors à leur place. Deux mécanismes existent.
La facture émise par un tiers
La plateforme émet la facture au nom et pour le compte du vendeur, en vertu d'un mandat. Selon une fiche pratique de LégiFiscal consacrée aux cas d'usage de la facture électronique, le tiers doit disposer d'un mandat en bonne et due forme, tenir une numérotation dédiée à chaque vendeur quand il utilise ses propres données, et le vendeur doit avoir accès à toutes les factures émises en son nom.
L'autofacturation
C'est l'acheteur qui établit la facture que lui doit son fournisseur, toujours en vertu d'un mandat. Le mécanisme est courant quand l'acheteur connaît mieux que le vendeur ce qui est dû : une plateforme qui rémunère des prestataires indépendants, un opérateur qui reverse une part de revenu à ses partenaires, un distributeur qui paie des commissions. La même source précise que l'acheteur tient une numérotation distincte par fournisseur et que des codes de type de facture spécifiques existent pour les factures et avoirs autofacturés.
| Facture émise par un tiers | Autofacturation | |
|---|---|---|
| Qui émet | Un tiers mandaté, par exemple la plateforme | Le client lui-même |
| Au nom de qui | Du vendeur | Du vendeur |
| Exemples | Plateforme qui facture les acheteurs pour ses vendeurs | Plateforme qui rémunère ses prestataires, reversements à des partenaires |
| Exigences | Mandat, numérotation par vendeur, accès du vendeur aux factures | Mandat, numérotation par fournisseur, codes spécifiques |
Dans les deux cas, la responsabilité fiscale reste celle du vendeur. La plateforme doit donc produire des factures exactes, traçables et consultables par chaque vendeur, ce qui suppose un système qui sait gérer des milliers de séquences de numérotation et d'identités d'émetteur.
Commissions, frais et reversements
Les modèles de commission
- un pourcentage du montant de la vente, variable par catégorie de produit ;
- un montant fixe par transaction ;
- des paliers selon le volume du vendeur sur le mois ;
- un abonnement vendeur qui réduit la commission ;
- des frais additionnels : logistique, mise en avant, paiement, traduction.
Ces règles se combinent, évoluent souvent et peuvent être négociées pour les grands vendeurs. Elles relèvent des mêmes mécanismes que les modèles de tarification appliqués aux clients.
Le calcul des reversements
Le reversement à chaque vendeur résulte d'un calcul qui part des ventes encaissées, retire les commissions et les frais, tient compte des retours, des avoirs et des litiges, et applique éventuellement une réserve de garantie. Il doit être accompagné d'un relevé détaillé que le vendeur peut rapprocher de ses propres ventes.
Les points de vigilance
- les décalages de calendrier entre encaissement, livraison, retour et reversement ;
- les devises quand vendeurs et acheteurs sont dans des pays différents ;
- la traçabilité de chaque euro, de la commande au reversement ;
- les écarts entre ce que la plateforme pense devoir et ce que le vendeur pense recevoir, source de litiges et de fuite de revenus.
Selon l'organisation des flux d'argent, la plateforme peut aussi relever de la réglementation des services de paiement. C'est un sujet à valider avec ses conseils et ses partenaires bancaires.
TVA et obligations déclaratives
Les plateformes considérées comme vendeur
Depuis le 1er juillet 2021, les règles européennes de TVA du commerce électronique font de certaines interfaces électroniques des fournisseurs présumés. Selon les notes explicatives de la Commission européenne, une interface qui facilite une livraison est considérée comme fournisseur dans deux cas : les ventes de biens importés en envois d'une valeur intrinsèque ne dépassant pas 150 euros, et les livraisons dans l'Union de biens par des vendeurs qui n'y sont pas établis. La plateforme doit alors collecter et reverser la TVA comme si elle avait vendu les biens.
La déclaration des revenus des vendeurs
Le dispositif DPI-DAC7, issu de la directive européenne 2021/514, oblige les opérateurs de plateformes à transmettre à l'administration fiscale des informations sur les vendeurs et leurs revenus. Selon impots.gouv.fr, il s'applique aux transactions réalisées depuis le 1er janvier 2023, avec une première déclaration en 2024, et couvre notamment les ventes de biens, les services personnels, la location de moyens de transport et la location de biens immobiliers.
Pour la facturation, la conséquence est simple : la plateforme doit disposer, pour chaque vendeur, de données de revenu exactes, complètes et rapprochées des factures et des reversements.
La facture électronique sur une place de marché
En France, la réforme de la facture électronique s'applique aussi aux places de marché. Selon impots.gouv.fr, toutes les entreprises doivent pouvoir recevoir des factures électroniques depuis le 1er septembre 2026 ; l'émission est obligatoire depuis cette date pour les grandes entreprises et les ETI, et le sera à partir du 1er septembre 2027 pour les PME et les microentreprises.
Concrètement :
- les factures de commission de la plateforme à ses vendeurs professionnels sont des factures entre entreprises, à émettre au format électronique selon le calendrier de la plateforme ;
- les factures émises pour le compte des vendeurs doivent respecter les règles de la facture émise par un tiers, avec l'identification du mandataire ;
- les ventes aux particuliers relèvent de l'e-reporting, tout comme certaines opérations internationales.
Une plateforme qui émet des factures pour des milliers de vendeurs de tailles différentes doit donc gérer, pour chacun, son statut au regard de la réforme et les statuts de cycle de vie de ses factures.
Au-delà du commerce : services, API, télécoms
Le modèle de la place de marché, avec ses commissions et ses reversements, se retrouve dans bien d'autres secteurs :
- les plateformes de services qui rémunèrent des prestataires indépendants, souvent par autofacturation ;
- les catalogues d'applications et d'API, qui reversent une part du revenu aux éditeurs, comme l'explique notre guide de la monétisation des API ;
- les opérateurs télécoms qui distribuent des contenus et des services de partenaires et partagent les revenus ;
- la mobilité et l'énergie, où les opérateurs de recharge reversent une part aux propriétaires de sites et facturent les fournisseurs de service en itinérance, comme le décrit notre guide de la facturation de la recharge des véhicules électriques.
Dans tous ces cas, l'enjeu est le même : calculer, à partir de l'usage ou des ventes réelles, ce que chacun doit à chacun, et le documenter par des factures et des relevés fiables.
Choisir une solution
| Critère | Question à poser |
|---|---|
| Rôles | La solution distingue-t-elle, pour chaque ligne, le vendeur réel et le rôle de la plateforme ? |
| Facturation pour compte de tiers | Gère-t-elle des milliers d'identités d'émetteur et de séquences de numérotation ? |
| Autofacturation | Les factures et avoirs autofacturés sont-ils pris en charge ? |
| Commissions | Pourcentage, montant fixe, paliers, catégories, conditions négociées : tout est-il paramétrable ? |
| Reversements | Calcul automatique, réserves, ajustements, relevés détaillés par vendeur ? |
| Volumes | Combien de transactions par jour, avec quelles performances ? |
| Fiscalité | TVA par pays, cas de fournisseur présumé, données pour les déclarations DAC7 ? |
| Facture électronique | Formats structurés, raccordement aux plateformes agréées, statuts de cycle de vie ? |
| Intégration | API vers le site, le système de paiement, l'ERP, la comptabilité ? |
| Évolutivité | Peut-on changer les règles de commission sans développement ? |
Demandez une démonstration sur un cas réel : une commande multi-vendeurs, un retour partiel, une commission par palier mensuel, un vendeur dont la plateforme émet les factures et un reversement avec réserve de garantie.
Questions fréquentes
Qui doit émettre la facture sur une place de marché ?
En pure intermédiation, c'est le vendeur qui doit la facture à l'acheteur ; la plateforme peut l'émettre pour son compte si elle dispose d'un mandat. En achat-revente, la plateforme est le vendeur et émet la facture en son nom.
Qu'est-ce qu'un mandat de facturation ?
C'est l'accord par lequel une entreprise confie à un tiers, ou à son client, l'émission de ses factures en son nom et pour son compte. Le vendeur reste responsable de ses factures et doit pouvoir y accéder.
Quelle différence entre facture émise par un tiers et autofacturation ?
Dans le premier cas, un tiers mandaté, comme une plateforme, émet la facture du vendeur. Dans le second, c'est le client qui établit la facture que lui doit son fournisseur.
Comment sont calculés les reversements aux vendeurs ?
À partir des ventes encaissées, dont on déduit les commissions, les frais, les retours, les avoirs et éventuellement une réserve. Chaque reversement s'accompagne d'un relevé détaillé.
Une place de marché doit-elle collecter la TVA ?
Dans certains cas, oui. Depuis le 1er juillet 2021, une interface électronique est considérée comme fournisseur pour les ventes de biens importés en envois d'au plus 150 euros et pour les livraisons dans l'Union par des vendeurs non établis dans l'Union.
Qu'est-ce que DAC7 ?
C'est une obligation européenne de transmission d'informations sur les vendeurs et leurs revenus par les opérateurs de plateformes, appliquée en France aux transactions réalisées depuis le 1er janvier 2023.
Plus il y a d'acteurs, plus la facturation doit être précise
Une place de marché vend la confiance : l'acheteur doit recevoir une facture exacte, le vendeur un reversement juste, l'administration des données fiables. Tout repose sur une facturation qui connaît le rôle de chacun et calcule chaque flux à partir des transactions réelles.
À retenir :
- une vente sur une place de marché produit plusieurs documents : vente, commission, reversement,
- le modèle de la plateforme, intermédiation, achat-revente ou hybride, détermine qui facture quoi,
- la facturation pour compte de tiers et l'autofacturation reposent sur un mandat et une numérotation dédiée,
- commissions et reversements doivent être calculés automatiquement et documentés par vendeur,
- certaines plateformes collectent la TVA comme fournisseur présumé et toutes déclarent les revenus de leurs vendeurs,
- la facture électronique s'applique aux commissions et aux factures émises pour compte de tiers.
Une place de marché qui grandit multiplie ses vendeurs. Sa facturation doit grandir plus vite encore.
Aller plus loin avec Opencell
Opencell est la plateforme de monétisation agile et open source qui automatise le quote-to-cash, du devis à l'encaissement, pour les services d'abonnement et d'usage. Elle gère tous les modèles de prix et de commission, les partages de revenus et les commissionnements de partenaires, les hiérarchies de comptes, plusieurs entités et devises, et de gros volumes de transactions, sur une même plateforme intégrée au CRM et à l'ERP par plus de 200 API et connecteurs. Née en 2007 dans les télécoms, elle gère 14 milliards d'euros de chiffre d'affaires pour une cinquantaine de références.
Vous voulez fiabiliser la facturation de votre plateforme ?